
Novo Marco Legal dos Seguros desafia mercado a ampliar proteção sem comprometer segurança jurídica
9º Seminário Jurídico de Seguros debate os impactos da Lei nº 15.040/2024 sobre contratos, indenizações, equilíbrio atuarial e expansão da cobertura securitária no Brasil
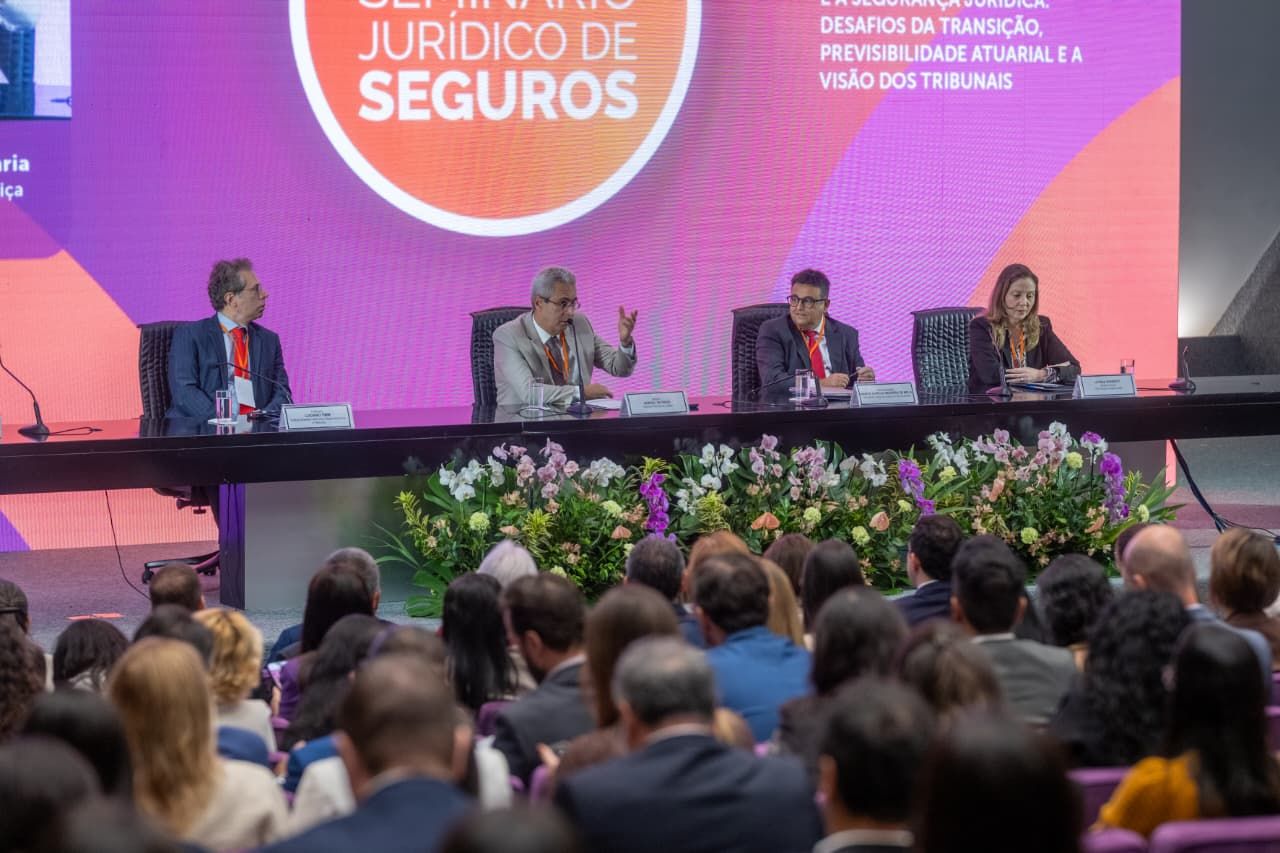
A modernização das regras dos contratos de seguro abre oportunidades para ampliar a proteção de famílias e empresas, mas também impõe desafios à segurança jurídica, à previsibilidade dos contratos e à sustentabilidade econômica do setor.
Esse foi o fio condutor dos debates dos painéis dedicados ao novo Marco Legal dos Seguros no 9º Seminário Jurídico de Seguros, promovido pela Confederação Nacional das Seguradoras (CNseg) e pela revista Justiça & Cidadania, em 16 de outubro, em Brasília.
Magistrados, representantes de órgãos reguladores, executivos do mercado e especialistas em Direito analisaram os efeitos da Lei nº 15.040/2024, em vigor desde dezembro de 2025, sobre diferentes segmentos do mercado segurador.
Transição legislativa exige previsibilidade e equilíbrio atuarial
No painel “A Vigência do Novo Marco dos Seguros (Lei nº 15.040/2024) e a Segurança Jurídica: Desafios da Transição, Previsibilidade Atuarial e a Visão dos Tribunais”, o desembargador Marco Aurélio Bezerra de Mello, do Tribunal de Justiça do Rio de Janeiro (TJRJ), o jurista Luciano Timm e a diretora técnica da CNP Seguros Holding Brasil, Leticia Doherty, discutiram os riscos de uma aplicação da nova legislação que desconsidere as condições dos contratos celebrados sob as regras anteriores.
Marco Aurélio destacou a proteção constitucional ao direito adquirido, ao ato jurídico perfeito e à coisa julgada. Com base em precedente do Supremo Tribunal Federal (STF), a ADI 493, defendeu cautela na aplicação de novas disposições a relações contratuais já constituídas. No seguro, observou, as apólices são estruturadas a partir dos riscos, das coberturas e das condições vigentes no momento da contratação, de modo que alterações durante sua vigência podem comprometer o equilíbrio originalmente estabelecido.
Luciano Timm chamou atenção para a dimensão econômica das decisões jurídicas. Como o seguro depende de cálculos estatísticos e atuariais que relacionam riscos assumidos, coberturas e prêmios, interpretações inconsistentes podem elevar a insegurança e dificultar o planejamento das empresas. O jurista defendeu maior integração entre profissionais do Direito, economistas e atuários para avaliar as consequências práticas das mudanças legislativas.
Leticia Doherty, por sua vez, explicou que as premissas atuariais orientam tanto a formação dos preços quanto a constituição das provisões técnicas destinadas ao pagamento de obrigações futuras. A executiva lembrou que eventos como a pandemia e as chuvas extremas no Rio Grande do Sul evidenciaram os limites das projeções baseadas exclusivamente em dados históricos.
Ela também diferenciou a contratação de novas apólices e a renovação de contratos — situações em que preços e condições podem ser revistos — da imposição de novas obrigações a seguros já vigentes. Como proposta, defendeu a criação de um laboratório interdisciplinar para avaliar previamente os impactos econômicos e atuariais de novas leis, além do aprimoramento da regulação de sinistros e de mecanismos administrativos para reduzir conflitos judiciais.
Seguros de danos: indenizações, negociação e ampliação da cobertura
Os impactos da nova legislação sobre os seguros patrimoniais foram o tema do painel “A Lei nº 15.040, de 2024 e os Seguros Gerais: O Novo Marco Contratual do Seguro de Danos”, presidido pelo ministro Paulo Dias de Moura Ribeiro, do Superior Tribunal de Justiça (STJ).
O ministro do STJ Antonio Carlos Ferreira destacou mudanças relevantes na definição do interesse segurado, no cálculo das indenizações e na comprovação das exclusões de cobertura. Entre os pontos discutidos está a regra do infra-seguro: conforme o artigo 91, o rateio em sinistros parciais deixa de ser aplicado como regra geral, salvo previsão contratual expressa. O ministro também ressaltou a importância de cláusulas claras e da análise das causas do sinistro para fundamentar eventuais recusas de indenização.
A regulamentação dos grandes riscos trouxe outra questão: como preservar a flexibilidade necessária aos contratos sofisticados sem desrespeitar as garantias previstas em lei. O subprocurador-geral federal da Advocacia-Geral da União (AGU), Igor Lins da Rocha Lourenço, recuperou a trajetória da Resolução CNSP nº 407, voltada à ampliação da liberdade de negociação em seguros complexos, e sua posterior revogação pela Resolução CNSP nº 496. Segundo ele, permanece a necessidade de adaptar contratos a riscos específicos, como os dos setores de petróleo, transporte marítimo e aviação, respeitados os limites legais.
O diretor de Organização de Mercado e Regulação de Conduta da Superintendência de Seguros Privados (Susep), Carlos Queiroz, afirmou que a Lei nº 15.040 estabelece um padrão mínimo aplicável aos contratos, sem impedir a elaboração de condições personalizadas. O desafio, explicou, está em definir como esses contratos serão registrados e disponibilizados às partes e às autoridades, com a tecnologia podendo contribuir para a supervisão das condições pactuadas e dos riscos cobertos.
Já o CEO da Sompo Seguros, Alfredo Lalia Neto, relacionou a implementação da lei à necessidade de ampliar a penetração do seguro no país. O executivo destacou a baixa cobertura de residências, veículos, empresas e áreas agrícolas, além das margens estreitas do setor. Para ele, a expansão depende de equilibrar a adequação das coberturas com a capacidade de pagamento dos clientes. Também defendeu a revisão de questionários de risco, critérios de aceitação, procedimentos de sinistro e mecanismos antifraude.
A dimensão social da proteção securitária foi abordada pela advogada e fundadora do projeto Negraiar, Edilene Lobo. Ela relacionou as mudanças climáticas à desigualdade racial e chamou atenção para os impactos dos eventos extremos sobre populações negras e periféricas. Entre as propostas apresentadas, defendeu seguros coletivos associados a empreendimentos de mineração, com proteção para comunidades quilombolas do entorno, incluindo atendimento à saúde e cobertura de danos relacionados a acidentes com rejeitos e barragens.
Seguro de pessoas: boa-fé e proteção dos beneficiários
No painel “Lei nº 15.040, de 2024: Avanços, Desafios e Perspectivas de Mercado para o Seguro de Pessoas”, moderado pelo ministro do STJ Humberto Martins, os participantes discutiram como a nova legislação pode fortalecer a confiança nos contratos e aperfeiçoar a proteção dos segurados e beneficiários.
A diretora de Infraestrutura de Mercado e Supervisão de Conduta da Susep, Julia Lins, chamou atenção para o problema dos beneficiários de seguros de vida que não são identificados ou localizados, o que pode impedir o recebimento de indenizações. A nova legislação prevê mecanismos para enfrentar essa situação, e a autarquia trabalha na regulamentação do tema e no desenvolvimento de um sistema que facilite a identificação dos possíveis beneficiários. “A ideia da lei, de forma geral, é que esse dinheiro vá para quem tem direito a recebê-lo, sem ficar na seguradora”, afirmou.
O diretor-presidente da Bradesco Vida e Previdência e vice-presidente da FenaPrevi, Bernardo Ferreira Castello, destacou a boa-fé como fundamento das relações contratuais. Embora reconheça que a nova lei consolida práticas e amplia a segurança jurídica, ele apontou a necessidade de atenção a dispositivos como os que tratam das despesas de contenção e salvamento nos seguros de pessoas. “O contrato de seguro é um contrato de boa-fé”, ressaltou.
A professora e parecerista Angélica Carlini também abordou questões que exigem reflexão na aplicação da lei, entre elas o agravamento do risco, as despesas de salvamento e as regras relativas ao suicídio. Ao tratar das incertezas que acompanham a interpretação de novas normas, recorreu a uma frase do escritor Luis Fernando Verissimo: “Quando a gente acha que tem todas as respostas, vem a vida e muda todas as perguntas”.
O ministro João Otávio de Noronha ressaltou que a boa-fé deve orientar todas as etapas da relação contratual, da contratação ao encerramento do seguro. Também destacou o potencial de crescimento do segmento, impulsionado pela possibilidade de ampliar a proteção diante de novos riscos e necessidades da sociedade. “Crescer não é apenas arrecadar mais, é proteger mais pessoas com sustentabilidade e confiança”, afirmou.
Ao encerrar o painel, Humberto Martins reforçou a importância da segurança jurídica para a estabilidade das relações econômicas e sociais.
Confira AQUI o 9º Seminário Jurídico de Seguro na íntegra
A semana no ‘Notícias do Seguro’: seguros no transporte de cargas, Seguro Fiança Locatícia e BTS em destaque
Acordo prevê integração digital de dados para verificar a contratação de seguros exigidos por lei pelos transportadores rodoviários de cargas
🚛 CNseg e ANTT firmam acordo para modernizar a fiscalização de seguros no transporte de cargas
A verificação dos seguros obrigatórios no transporte de cargas deve ficar mais ágil com a integração digital entre seguradoras e a Agência Nacional de Transportes Terrestres (ANTT). A iniciativa faz parte de um acordo de cooperação com a Confederação Nacional das Seguradoras (CNseg), publicado no Diário Oficial da União na última semana.
A contratação desses seguros é exigida por lei para a inscrição e a manutenção do cadastro no Registro Nacional de Transportadores Rodoviários de Cargas (RNTRC).
Para Laíne Meira, superintendente de Relacionamento com o Executivo da CNseg, a medida moderniza a fiscalização e fortalece a proteção da cadeia logística brasileira.
“Essa cooperação moderniza a fiscalização do transporte rodoviário de cargas, tornando mais eficiente a verificação dos seguros obrigatórios e contribuindo para o cumprimento da legislação. É uma medida que fortalece a proteção das cargas e dos terceiros envolvidos, demonstrando os benefícios da colaboração entre o poder público e o setor segurador para a sociedade e a atividade econômica."
São três modalidades de seguro: cobertura para danos à carga em acidentes previstos na apólice, desaparecimento de mercadorias nas situações cobertas e danos a terceiros causados por veículos de transporte.
A integração digital busca facilitar a fiscalização e reduzir a burocracia, reforçando o cumprimento das exigências legais e a proteção nas operações de transporte.
🏃 Você sabia? O corpo pode guardar a memória dos exercícios físicos
Mesmo depois de um período sem treinar, o organismo pode conservar parte das adaptações provocadas pela atividade física. Um estudo recente apontou que células dos músculos e do fígado podem manter uma espécie de memória dos exercícios, ajudando o corpo a recuperar o condicionamento após um período de inatividade.
Isso, porém, não significa que seja recomendável retomar os treinos no mesmo ritmo de antes. A volta à atividade física deve considerar as condições de saúde de cada pessoa.
Uma consulta médica pode ajudar a avaliar possíveis riscos e identificar a necessidade de exames antes da retomada dos exercícios.
Nesse cuidado, o Seguro Saúde pode facilitar o acesso a consultas, exames e tratamentos, conforme as coberturas contratadas.
🏠 Seguro Fiança Locatícia paga mais de R$ 450 milhões em indenizações até julho
O Seguro Fiança Locatícia pagou mais de R$ 450 milhões em indenizações entre janeiro e julho de 2026, um crescimento superior a 33% em relação ao mesmo período de 2025.
O produto oferece uma garantia para contratos de aluguel e pode ajudar a proteger o proprietário contra prejuízos decorrentes do não pagamento das obrigações cobertas. Para o inquilino, representa uma alternativa às demais modalidades de garantia exigidas na locação.
O desempenho ocorre em um mercado de aluguéis aquecido. Segundo o índice Fipe/Zap, os preços das locações residenciais acumularam alta de 9% nos 12 meses encerrados em julho.
Nesse cenário, as indenizações ajudam a dimensionar a atuação do Seguro Fiança Locatícia na proteção dos contratos e na relação entre proprietários e inquilinos.
🎤 Tá na rede! Seguro Ingresso Protegido pode ajudar fãs do BTS diante de imprevistos
Os shows do BTS em São Paulo movimentam as redes sociais e aumentam a expectativa dos fãs do grupo sul-coreano. Serão três apresentações, aguardadas pelos ARMYs, como são conhecidos os admiradores dos sete integrantes.
A disputa pelos ingressos também levou fãs de diferentes regiões do país a compartilhar nas redes a comemoração por terem conseguido garantir presença nos shows.
Mas, depois de conquistar uma vaga na plateia, ainda é importante considerar os imprevistos que podem impedir alguém de comparecer ao evento.
Uma das alternativas é o Seguro Ingresso Protegido, que, conforme as condições contratadas, pode permitir o reembolso do valor pago quando o segurado não consegue comparecer por um motivo previsto na apólice.
Antes de contratar, é fundamental verificar as situações cobertas e as regras para solicitar o reembolso. Assim, os fãs podem entender melhor como funciona essa proteção e quais condições precisam ser atendidas para utilizá-la.
Fonte: CNseg, em 16.10.2026