Nova Lei do Seguro desafia mercado a conciliar segurança jurídica e ampliação da proteção
Especialistas analisaram impactos da legislação e os desafios de sua implementação
A Lei nº 15.040/2024, em vigor desde dezembro de 2025, inaugura uma nova etapa para o mercado segurador brasileiro. Mais do que atualizar regras contratuais, o marco legal exige mudanças na regulação de sinistros, na definição de coberturas e na relação entre seguradoras e clientes. O desafio é transformar segurança jurídica em proteção efetiva, sem elevar excessivamente os custos nem restringir a liberdade de negociação.
O tema dominou o segundo painel do 9º Seminário Jurídico de Seguros, dedicado aos seguros de danos. Sob a presidência do ministro Paulo Dias de Moura Ribeiro, do Superior Tribunal de Justiça (STJ), representantes do Judiciário, da Advocacia-Geral da União (AGU), da Susep, do mercado segurador e da sociedade civil discutiram os efeitos da legislação e os obstáculos à sua implementação.
As exposições evidenciaram quatro questões centrais: a interpretação das coberturas, os limites da negociação em seguros complexos, a adaptação operacional das seguradoras e a necessidade de ampliar a proteção diante de riscos econômicos, ambientais e sociais.
Indenizações e segurança jurídica
O ministro Antonio Carlos Ferreira, do STJ, destacou que a aplicação da nova lei exigirá atenção à definição do interesse segurado, ao cálculo das indenizações e à prova das exclusões de cobertura. A proteção securitária, observou, contribui para o desenvolvimento econômico ao reduzir a exposição de famílias e empresas a perdas patrimoniais.
Um dos pontos relevantes é a mudança na regra do infra-seguro, quando o valor contratado é inferior ao patrimônio protegido. Pelo artigo 91, a regra geral passa a ser a não aplicação do rateio em sinistros parciais, salvo previsão contratual expressa. Assim, um bem avaliado em R$ 1 milhão, segurado por R$ 500 mil, que sofra um prejuízo parcial de R$ 100 mil, poderá ter esse dano indenizado integralmente, respeitadas as condições contratuais.
Ferreira também ressaltou que a seguradora precisa comprovar os fatos que fundamentam uma exclusão. A simples identificação de um vício em um equipamento, por exemplo, não basta para afastar automaticamente a cobertura de todos os danos decorrentes do evento. As cláusulas devem ser claras, e a análise precisa considerar as causas do sinistro.
Outro avanço está nos procedimentos de regulação e liquidação. A lei estabelece, em regra, 30 dias para a decisão sobre a cobertura e outros 30 dias para o pagamento após o reconhecimento do direito, observadas as condições legais. As etapas, contudo, não devem se transformar em uma espera automática de 60 dias: quando possível, precisam ocorrer simultaneamente. A recusa deve ser expressa e fundamentada.
A interpretação dessas regras pelos tribunais será determinante para consolidar a previsibilidade contratual. O ministro defendeu diálogo entre magistratura e reguladores para que as decisões considerem os efeitos concretos sobre o funcionamento do mercado.
Seguros complexos e liberdade de negociação
A regulamentação dos grandes riscos revelou outra frente de debate: como preservar a flexibilidade necessária a contratos sofisticados sem afastar as garantias previstas na nova lei.
Igor Lins da Rocha Lourenço, subprocurador-geral federal da AGU, recuperou a trajetória da Resolução CNSP 407, que buscava ampliar a liberdade de negociação em seguros complexos, aproximando o mercado brasileiro de referências internacionais. A norma foi revogada pela Resolução CNSP 496, editada no contexto de adaptação à nova legislação.
Para Lourenço, a revogação não elimina a necessidade de contratos adaptados a riscos específicos, como os de petróleo, transporte marítimo e aviação. Embora a nova regulamentação não reproduza expressamente todos os princípios anteriores, ainda existe espaço para negociação, mediação e arbitragem, desde que respeitados os limites legais.
Carlos Queiroz, diretor de Organização de Mercado e Regulação de Conduta da Susep, defendeu que a Lei nº 15.040 estabelece um padrão mínimo aplicável a todos os contratos, independentemente do porte do segurado. A diferenciação baseada no perfil econômico do contratante, adotada pela Resolução 407, foi considerada incompatível com essa orientação.
Isso não impede, segundo Queiroz, a elaboração de condições personalizadas. O desafio é estabelecer como esses contratos serão registrados e disponibilizados às partes e às autoridades. A tecnologia poderá ajudar a Susep a acompanhar as condições contratadas e os riscos cobertos.
O desafio econômico de ampliar a cobertura
Alfredo Lalia Neto, CEO da Sompo Seguros, destacou que a adaptação à lei ocorre em um mercado com baixa penetração do seguro e margens estreitas. Segundo os dados apresentados pelo executivo, o setor movimentou R$ 144 bilhões em prêmios em 2025 e pagou R$ 62 bilhões em indenizações. Ele estimou margens de 2% a 3% e afirmou que a maioria das seguradoras registrou índice combinado superior a 100 naquele ano.
A lacuna de proteção continua expressiva: apenas 17% das residências, 28% da frota circulante e 20% das empresas teriam seguro, assim como menos de 4% da área plantada.
Para o executivo, a expansão do mercado depende de equilibrar a adequação das coberturas com a capacidade de pagamento dos clientes. Uma apólice mais barata pode deixar o segurado exposto a prejuízos elevados; ampliar a proteção, por outro lado, pode encarecer o produto e dificultar a contratação.
Lalia Neto citou o caso de uma empresa que reduziu a cobertura contra alagamentos em 2021 para economizar. Após o evento de 2024, recebeu R$ 5 milhões, em vez dos R$ 25 milhões que teria recebido com a cobertura anterior.
O executivo também apontou a necessidade de revisar questionários de risco, critérios de aceitação, procedimentos de sinistro e mecanismos antifraude. Na Sompo, segundo ele, foram identificadas mais de 45 ações de adaptação, incluindo revisão de produtos e treinamento das equipes.
A meta, afirmou, é que a nova legislação contribua para ampliar a segurança jurídica e a penetração do seguro, elevando a cobertura residencial de 17% para 30% e a de automóveis de 28% para 50%.
Proteção securitária e desigualdade ambiental
A advogada Edilene Lobo, fundadora do projeto Negraiar, ampliou a discussão ao relacionar seguros, mudanças climáticas e desigualdade racial. Ela chamou atenção para os impactos dos eventos extremos sobre populações negras e periféricas e defendeu que a proteção securitária seja incorporada ao planejamento de empreendimentos com riscos ambientais relevantes.
Entre as propostas apresentadas estão seguros coletivos associados a projetos de mineração, com proteção para comunidades quilombolas do entorno, incluindo atendimento à saúde e cobertura para danos relacionados a acidentes com rejeitos e barragens.
Lobo também defendeu que garantias ambientais vinculadas a esses empreendimentos possam se converter em contratos de seguro coletivo com valores capazes de oferecer proteção efetiva às populações expostas.
A proposta amplia o papel tradicional do seguro. Além de indenizar perdas, ele poderia integrar estratégias de prevenção e proteção comunitária, contribuindo para reduzir vulnerabilidades diante de desastres e transformações econômicas.
Implementação será decisiva
O debate mostrou que a consolidação da Lei nº 15.040/2024 dependerá da articulação entre regulamentação, jurisprudência e adaptação empresarial. O Judiciário terá de esclarecer os limites das coberturas e os critérios de indenização; os reguladores precisarão transformar as disposições legais em procedimentos operacionais; e as seguradoras terão de conciliar transparência, eficiência e preços acessíveis.
A medida do sucesso, portanto, não estará apenas na segurança jurídica dos contratos. Também dependerá da capacidade de ampliar a proteção de famílias e empresas e de desenvolver soluções para comunidades expostas a riscos ambientais. O desafio é fazer com que o novo marco fortaleça a confiança no seguro e aumente sua presença na economia brasileira.
Nova Lei do Seguro desafia segurança jurídica e equilíbrio atuarial
Especialistas defendem previsibilidade na aplicação da Lei 15.040/2024 e alertam para os impactos de mudanças retroativas sobre contratos, preços e provisões técnicas
A entrada em vigor da Lei 15.040/2024, que instituiu o novo marco legal dos contratos de seguro, traz desafios que vão além da adaptação das empresas às novas regras. O principal é conciliar a modernização das relações contratuais com a segurança jurídica e o equilíbrio econômico-atuarial do setor.
O tema foi debatido em painel do 9ª Seminário Jurídico de Seguros e contou com a participação do desembargador Marco Aurélio Bezerra de Mello, do Tribunal de Justiça do Rio de Janeiro (TJRJ); do jurista Luciano Timm; e de Leticia Doherty, diretora técnica da CNP Seguros Holding Brasil. As discussões destacaram os limites da aplicação da nova legislação a contratos anteriores e os efeitos de eventuais mudanças sobre a operação das seguradoras.
Proteção aos contratos e previsibilidade
Marco Aurélio Bezerra de Mello destacou que a Constituição Federal protege o direito adquirido, o ato jurídico perfeito e a coisa julgada. Na sua avaliação, contratos celebrados sob a legislação anterior não devem ser modificados por regras posteriores que alterem as condições originalmente pactuadas.
O desembargador citou como referência a ADI 493, julgada pelo Supremo Tribunal Federal (STF), que discutiu a aplicação de novas regras a contratos de financiamento imobiliário anteriores. O precedente reforça a importância da irretroatividade das leis, inclusive quando seus efeitos atingem relações contratuais já constituídas.
No caso dos seguros, o cuidado é ainda maior porque muitas apólices têm prazo determinado e são precificadas com base nas coberturas, nos riscos e nas regras vigentes no momento da contratação. Alterações durante a vigência podem modificar as obrigações das partes e comprometer o equilíbrio originalmente estabelecido.
A lógica econômica do seguro
Luciano Timm chamou atenção para a necessidade de considerar as consequências econômicas das decisões jurídicas. Segundo ele, o seguro depende de cálculos estatísticos e atuariais que relacionam os riscos assumidos, as coberturas contratadas e os prêmios cobrados.
O jurista defendeu maior integração entre profissionais do Direito, economistas e atuários para avaliar os efeitos das mudanças legislativas e das decisões judiciais. A aplicação inconsistente das normas, observou, pode aumentar a insegurança e dificultar o planejamento das empresas.
Timm também ressaltou que a previsibilidade é essencial para a confiança nas relações contratuais. Na sua avaliação, princípios jurídicos devem ser aplicados considerando as regras existentes e as consequências práticas das decisões, sem desconsiderar a racionalidade econômica dos contratos.
O impacto sobre preços e provisões
Leticia Doherty explicou como as condições contratuais e as premissas atuariais orientam a formação dos preços e das provisões técnicas, recursos que garantem o pagamento das obrigações futuras das seguradoras.
A executiva lembrou que eventos como a pandemia e as chuvas extremas no Rio Grande do Sul evidenciaram os limites das projeções baseadas em dados históricos. Por isso, mudanças nas regras precisam considerar seus efeitos sobre os riscos e os compromissos assumidos.
Doherty diferenciou a contratação de novas apólices e a renovação de contratos, situações em que é possível rever preços e condições, da aplicação de novas exigências a seguros já vigentes. Nesse segundo cenário, pode haver desequilíbrio econômico-atuarial, especialmente quando as obrigações mudam sem que as premissas originais possam ser revistas.
A diretora técnica propôs a criação de um laboratório interdisciplinar para avaliar os impactos econômicos e atuariais de novas leis antes de sua aprovação. A iniciativa permitiria testar cenários e estimar efeitos sobre prêmios e provisões técnicas.
Ela também defendeu a melhoria dos processos de regulação de sinistros e o fortalecimento de soluções administrativas para reduzir conflitos judiciais. Para a executiva, a colaboração entre juristas, atuários, estatísticos e gestores é fundamental para aprimorar os produtos e garantir respostas mais rápidas aos segurados.
O desafio da transição
O painel concluiu que a consolidação do novo marco legal dependerá da clareza das regras e da consistência de sua aplicação. Para o mercado, o desafio é adaptar processos e contratos sem comprometer a previsibilidade necessária à gestão dos riscos.
A discussão não se resume, portanto, à aplicação de uma nova lei. Em uma atividade na qual preços e reservas são calculados para cobrir compromissos futuros, a segurança jurídica também é um componente essencial do equilíbrio econômico e da capacidade de o seguro cumprir sua função de proteção.
Novo marco legal dos seguros coloca segurança jurídica no centro do debate
9º Seminário Jurídico de Seguros, realizado nesta quinta-feira (15), no STJ, em Brasília, é promovido pela CNseg e Instituto Justiça & Cidadania
A implementação do novo marco legal dos seguros e seus reflexos sobre a segurança jurídica e o desenvolvimento econômico estiveram no centro da abertura do 9º Seminário Jurídico de Seguros, realizado nesta quinta-feira (15), no Superior Tribunal de Justiça (STJ), em Brasília. Promovido pelo Instituto Justiça & Cidadania, em parceria com a Confederação Nacional das Seguradoras (CNseg), o encontro reuniu representantes do Judiciário, dos órgãos reguladores, do mercado segurador e da academia para discutir os desafios da Lei nº 15.040/2024, que estabelece novas regras para os contratos de seguro no Brasil.
Dyogo Oliveira destaca lacuna de proteção no Brasil
O presidente da CNseg, Dyogo Oliveira, ressaltou a relevância econômica do mercado segurador, a baixa cobertura de diversas modalidades no país e a importância da segurança jurídica para ampliar o acesso da população aos seguros.
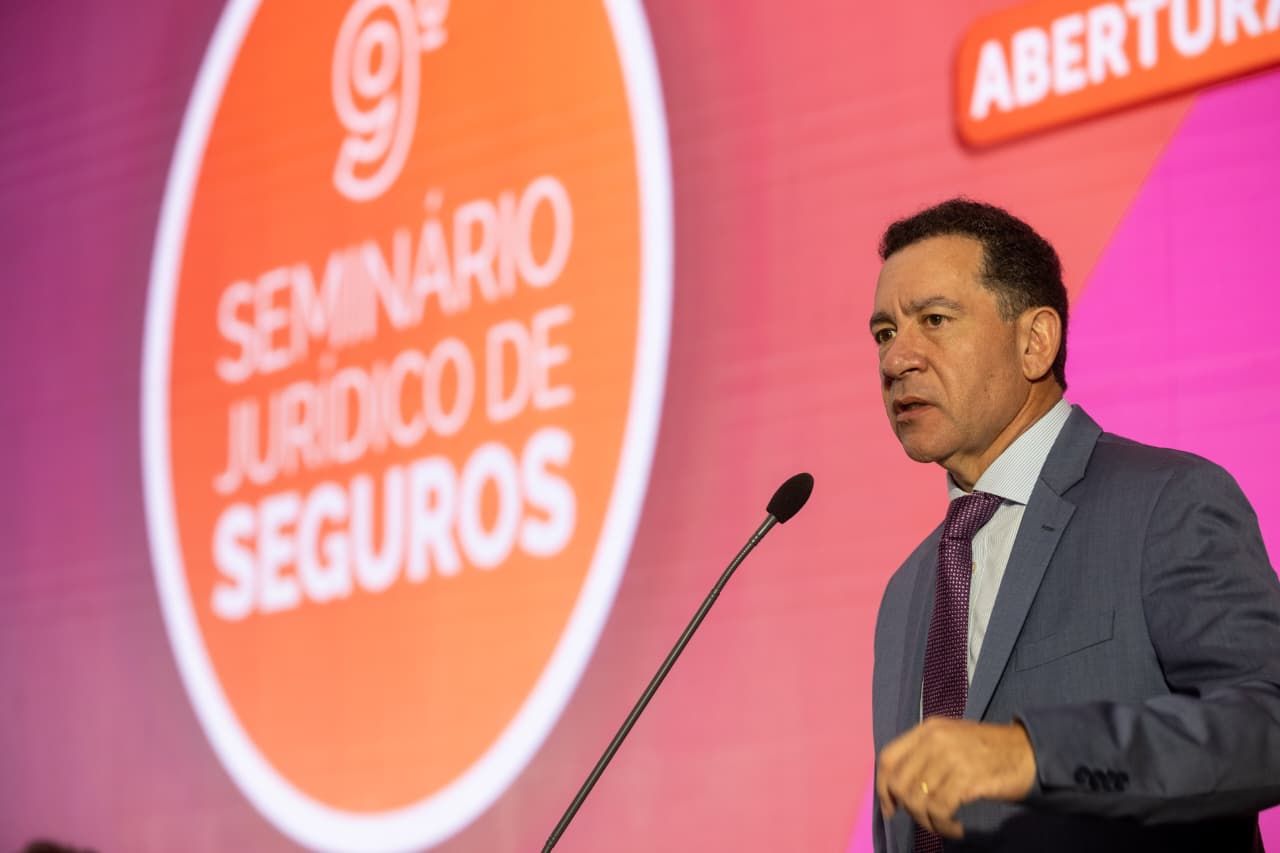
Segundo ele, o setor representa mais de 6% do PIB e deve crescer cerca de 7,5% em 2026, desconsiderados os efeitos das mudanças na tributação pelo IOF sobre a previdência aberta. Em 2025, os pagamentos de indenizações, benefícios e demais obrigações alcançaram aproximadamente R$ 550 bilhões.
Apesar desses números, a proteção ainda é limitada. Cerca de 53 milhões de pessoas têm planos de saúde, o equivalente a 25% da população. O seguro cobre aproximadamente 30% da frota de veículos e menos de 15% das residências. No campo, pouco mais de 3 milhões de hectares estão segurados, menos de 4% da área plantada.
Para enfrentar essa lacuna, Dyogo defendeu a popularização do seguro, com produtos simples, acessíveis e distribuídos em escala. Também destacou a importância de contratos claros, decisões judiciais previsíveis e diálogo entre o mercado e o Judiciário.
O presidente da CNseg ressaltou ainda os investimentos em tecnologia, estimados em R$ 20 bilhões anuais, e o uso crescente da inteligência artificial em processos como a regulação de sinistros. Para ele, a inovação, aliada à segurança jurídica, pode ampliar a capacidade do setor de proteger pessoas e empresas.
Glauce Carvalhal aponta desafios de aplicação da lei
A diretora jurídica da CNseg e coordenadora do seminário, Glauce Carvalhal, destacou a importância de reunir diferentes áreas de conhecimento para discutir o novo marco legal. Segundo ela, a aplicação da lei exige contribuições não apenas do Direito, mas também da economia, da ciência atuarial, da medicina e de outras especialidades.
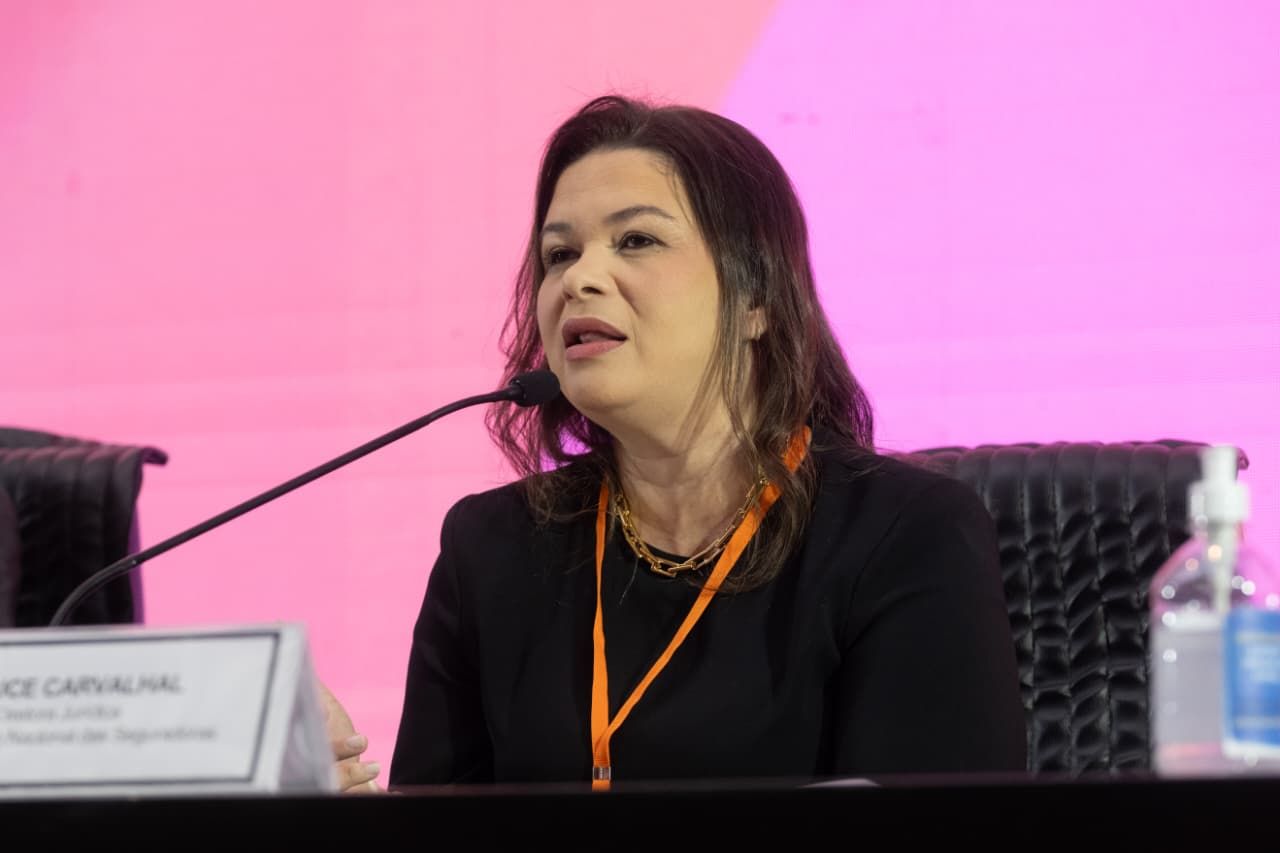
Glauce agradeceu à Susep pelo trabalho de regulamentação e afirmou que 2026 marca uma nova etapa do debate, voltada à definição de parâmetros para interpretar e aplicar as novas regras.
Ela citou levantamento da CNseg que aponta cerca de 3 mil ações judiciais distribuídas após a entrada em vigor da Lei nº 15.040/2024. Aproximadamente mil delas discutem diretamente dispositivos da nova legislação.
Entre os pontos que exigem atenção, mencionou a aplicação temporal da lei, o compartilhamento de documentos nos processos de regulação de sinistros, as despesas de salvamento nos seguros de pessoas e a regulamentação dos sinistros complexos.
Para Glauce, a segurança jurídica é essencial para o crescimento do mercado e para ampliar a proteção diante de riscos como ameaças cibernéticas, eventos climáticos extremos e aumento da longevidade.
“Criar um ambiente de segurança jurídica vai permitir o desenvolvimento do mercado segurador e ampliar sua capacidade de proteção à sociedade”, afirmou.
Salomão destaca papel do STJ na consolidação da lei
O presidente do STJ, ministro Luis Felipe Salomão, ressaltou que a Lei nº 15.040/2024 deve ser interpretada em harmonia com o Código Civil e com princípios contratuais, como o da confiança legítima.
Segundo ele, a uniformização da jurisprudência e a estabilidade dos precedentes são fundamentais para reduzir incertezas e oferecer previsibilidade a seguradoras e segurados. O ministro também abordou o filtro de relevância da questão federal no recurso especial, mecanismo que integra a transformação institucional do tribunal.
Salomão citou precedentes sobre cobertura securitária em casos de suicídio, seguros D&O e limites das indenizações para ilustrar a influência da jurisprudência na definição de direitos e obrigações. Com o novo marco legal, o STJ terá papel importante na consolidação de entendimentos que orientem a aplicação das novas regras.
Octaviani defende estratégia nacional de resiliência securitária
O superintendente da Susep, Alessandro Octaviani, afirmou que a modernização do setor envolve não apenas a Lei nº 15.040/2024, mas também mudanças relacionadas ao seguro rural e ao resseguro local. Para ele, essas iniciativas integram uma reforma que exige atuação coordenada do Legislativo, do governo e dos órgãos reguladores.
Octaviani definiu a nova legislação como a “Lei da Confiança no contrato de seguro” e destacou a dupla função do resseguro: dispersar riscos e contribuir para a formação de poupança nacional de longo prazo.
O desafio, segundo ele, é ampliar a oferta de produtos e fortalecer a confiança nas seguradoras, especialmente na capacidade de honrar as coberturas contratadas.
Ao concluir, defendeu uma estratégia nacional de resiliência securitária, que reconheça o seguro como instrumento de desenvolvimento e de preparação da sociedade para enfrentar riscos.
ANS defende previsibilidade e qualidade na Saúde Suplementar
Carla Soares, diretora interina de Normas e Habilitação das Operadoras da Agência Nacional de Saúde Suplementar (ANS), afirmou que a segurança jurídica na Saúde Suplementar deve ir além da clareza contratual: precisa garantir acesso efetivo, qualidade e continuidade da assistência.
Ela ressaltou que o segmento compartilha com o mercado segurador princípios como gestão de riscos e equilíbrio econômico-financeiro, mas possui características próprias, estabelecidas, entre outras normas, pelas Leis nº 9.656/1998 e nº 9.961/2000.
Carla também defendeu o aperfeiçoamento dos modelos assistenciais, com foco no paciente, na qualidade dos serviços e no uso responsável dos recursos. Segundo ela, a sustentabilidade do sistema depende não apenas do controle de custos, mas também da organização do cuidado. “Na saúde, a confiança não está apenas na existência de um contrato, mas na capacidade de transformar a proteção contratada em cuidado efetivamente prestado”, afirmou.
Instituto Justiça & Cidadania ressalta diálogo institucional
Ainda na abertura, o presidente da revista Justiça & Cidadania, Tiago Santos Salles, ressaltou que a aproximação entre o Judiciário, os setores econômicos e a sociedade civil contribui para o aperfeiçoamento das instituições, desde que preservadas a independência da magistratura e a autonomia institucional.
“Dialogar não significa buscar concordâncias, significa ampliar o conhecimento sobre realidades distintas, compreender problemas concretos e permitir que o debate seja enriquecido pela experiência”, afirmou.
Salles lembrou que a revista completou 27 anos em 2026 e destacou que o seminário busca promover o intercâmbio entre magistrados, acadêmicos, advogados e representantes dos setores público e privado. Para ele, a nova legislação reforça a necessidade de diálogo entre os responsáveis por sua interpretação, regulamentação e aplicação.
Fonte: CNseg, em 15.10.2026