
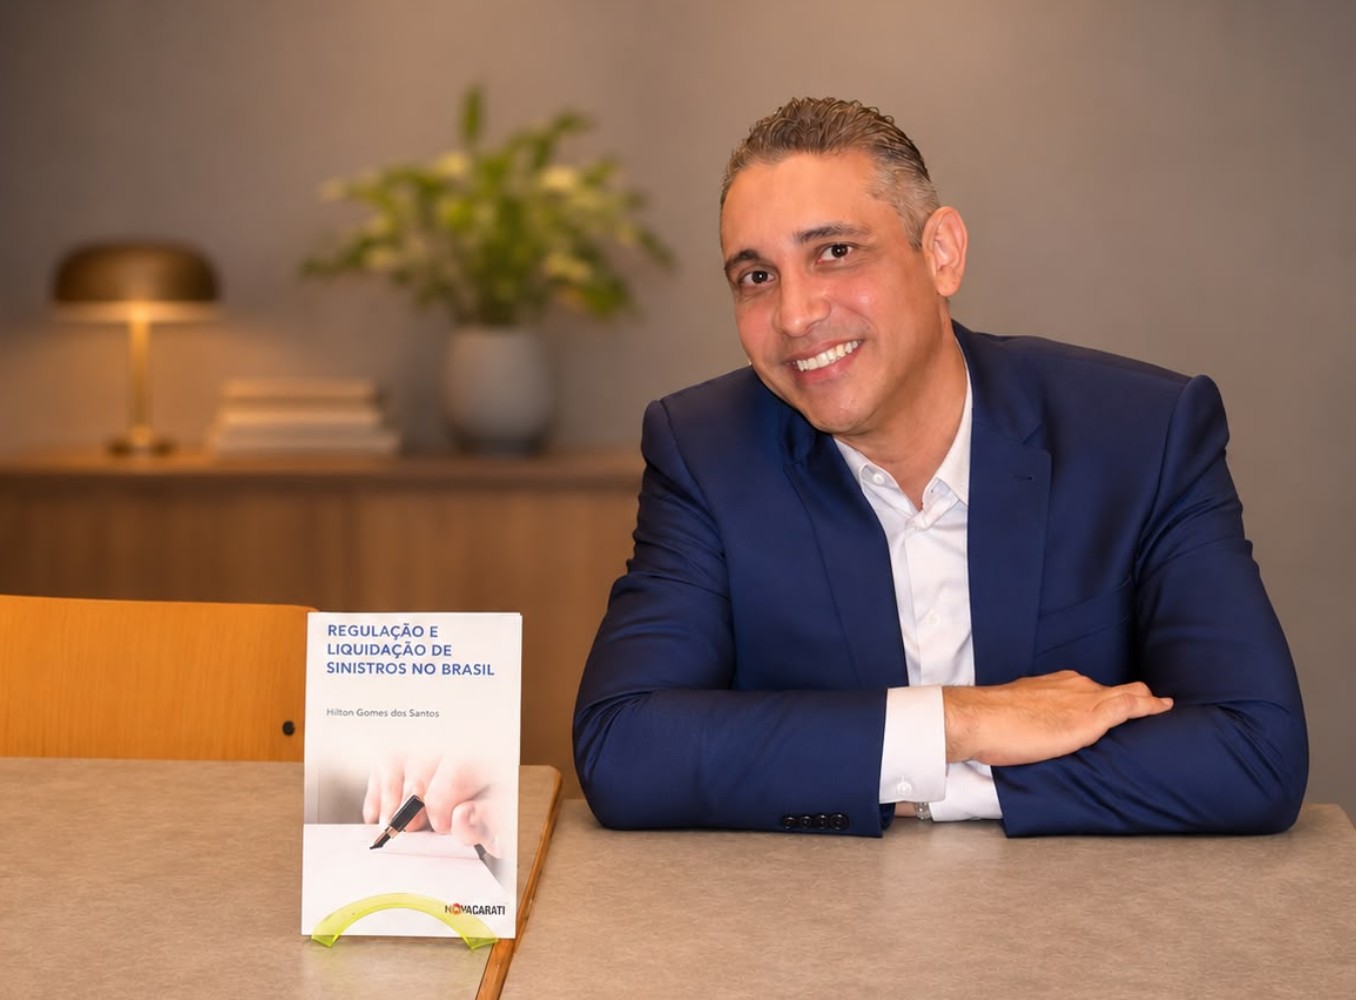
Com uma sólida trajetória na área de sinistros, Hilton Gomes dos Santos é Diretor de Sinistros da Alper, depois de muitos anos no mercado segurador. Nesta entrevista ele fala sobre o que aprendeu ao atuar dos dois lados do balcão — primeiro do lado de quem assume o risco, agora mais próximo do segurado —, compartilha sua visão sobre os rumos do mercado de seguros e conta como enxerga a liderança de equipes técnicas em um setor de alta pressão.
1. Depois de muitos anos trabalhando em seguradoras, do lado de quem subscreve e assume o risco, você passou a atuar em uma corretora, mais próximo ao segurado. O que muda na forma de enxergar um sinistro quando se troca de lado do balcão? Que aprendizados da seguradora se mostraram mais valiosos nessa nova função?
Muda a primeira pergunta que eu faço. Na seguradora, meu ponto de partida era entender o que aconteceu, como o contrato respondia e quanto era devido. Na corretora, começo por entender qual decisão o segurado precisa tomar agora. Uma indústria pode precisar contratar capacidade produtiva de terceiros. Um diretor financeiro pode ter de estimar o impacto no caixa. Essas decisões acontecem enquanto a causa, a cobertura e o prejuízo ainda estão sendo apurados.
O aprendizado mais valioso que trago da seguradora e do resseguro é conhecer o caminho de uma decisão. Sei quais evidências podem mudar uma conclusão, como funcionam as alçadas e o que precisa estar demonstrado para que uma proposta avance. Hoje uso esse repertório para antecipar perguntas, estruturar a defesa do segurado e negociar soluções que a outra parte consiga avaliar e aprovar.
Comecei no mercado de seguros em 1993 e construí minha trajetória no contencioso, na regulação, na negociação de grandes perdas e na liderança de equipes. É nesse encontro entre Jurídico, Sinistros e Operações que está minha contribuição como executivo. Consigo avaliar uma tese contratual, entender seu impacto financeiro e organizar o trabalho necessário para que a decisão aconteça.
2. O corretor costuma ser associado ao momento da venda, mas é no sinistro que a apólice é verdadeiramente posta à prova. Na sua visão, qual é o papel do corretor na regulação de um sinistro, especialmente nos grandes riscos, e de que forma ele pode contribuir para uma regulação mais rápida, técnica e menos conflituosa?
A seguradora decide sobre a cobertura, e o regulador conduz a apuração técnica. O corretor representa os interesses do segurado e o ajuda a participar do processo com informação e capacidade de decisão. Em grandes riscos, esse trabalho começa na contratação. É ali que vale combinar quem será acionado nas primeiras horas, quais informações precisarão ser produzidas e como a empresa vai preservar evidências enquanto responde à emergência.
Quando o sinistro ocorre, procuro organizar a apuração em três frentes que podem avançar em paralelo: causa do evento, cobertura e quantificação do prejuízo. Em uma interrupção industrial, por exemplo, a investigação da causa pode seguir enquanto o segurado reúne os dados de produção, estoque e vendas. Isso permite avançar nos pontos já esclarecidos e avaliar, quando cabível, um adiantamento sobre a parcela incontroversa. Para o cliente, faz diferença saber o que já foi decidido, o que está pendente e quem responde por cada entrega.
Quando há uma divergência, meu papel é formular um pedido que a seguradora consiga reavaliar. Qual cláusula está em discussão? Qual fato sustenta a interpretação do segurado? Que evidência pode mudar a conclusão? Essa é a defesa técnica que pratico e ensino. Uma contestação bem formulada concentra a negociação no ponto que pode mudar o resultado para o cliente.
3. Ao longo da sua carreira, você certamente acompanhou sinistros de grande complexidade. Existe algum caso ou situação que tenha sido especialmente marcante, e qual lição ele deixou para a forma como você conduz regulações hoje?
Uma das negociações mais marcantes da minha trajetória envolveu uma perda operacional de grande porte na América Latina. Engenharia, finanças, jurídico e seguros olhavam para o mesmo evento com perguntas diferentes. Uma premissa sobre a retomada da operação, que podia parecer um detalhe em um relatório técnico, mudava de forma relevante o cálculo do prejuízo e a margem de negociação.
A lição foi identificar cedo quais divergências realmente mudam o resultado. Se a discussão é sobre o período de interrupção, quero saber qual marco cada parte está usando, qual evidência sustenta esse marco e quanto a diferença representa no cálculo. Com isso, fica mais claro onde vale investir em uma perícia adicional, onde há espaço para negociar e quais parcelas já podem avançar.
Hoje essa experiência aparece na maneira como conduzo reuniões. Procuro encerrar cada uma com uma decisão registrada ou com uma pergunta bem formulada, um responsável e uma data. Em uma negociação de grande porte, fazer com que especialistas de áreas diferentes trabalhem a partir da mesma base de fatos já é parte importante do resultado.
4. O Marco Legal dos Seguros (Lei nº 15.040/2024) trouxe prazos para regulação e liquidação de sinistros, novos deveres de informação e regras mais claras sobre recusa de cobertura. Como essas mudanças afetam a dinâmica entre segurado, corretor e seguradora no momento do sinistro?
A mudança mais concreta é a distinção entre dois marcos. Em regra, a seguradora tem até 30 dias para se manifestar sobre a cobertura, contados da apresentação do aviso ou da reclamação com os elementos necessários à decisão. Reconhecida a cobertura, há um prazo próprio de até 30 dias para o pagamento. A lei disciplina os pedidos complementares e as hipóteses de suspensão. Também exige que a recusa seja expressa e motivada e restringe a alteração posterior de seu fundamento aos casos em que a seguradora venha a conhecer fatos antes desconhecidos.
Para mim, o ponto central é saber qual decisão depende de cada informação. Um laudo pode esclarecer a causa e permitir uma decisão sobre cobertura. Uma projeção financeira pode servir para calcular uma perda cuja cobertura já foi reconhecida. O segurado precisa entender a finalidade do pedido. O corretor acompanha os prazos e ajuda a organizar a prova. A seguradora fundamenta sua decisão e registra como chegou a ela.
Como advogado e professor, gosto de trabalhar a lei a partir de situações concretas. Quem verifica se o aviso chegou com os elementos necessários? Quem registra a entrega de um documento complementar? Quem informa ao cliente o próximo passo? Quando essas responsabilidades estão claras, o segurado ganha previsibilidade e a equipe consegue aplicar o mesmo padrão de trabalho a uma carteira inteira.
5. Eventos climáticos extremos, riscos cibernéticos e mudanças no apetite do resseguro vêm transformando o mercado global. A partir da sua experiência em um ressegurador internacional, quais tendências você considera mais relevantes para o mercado brasileiro e como elas devem impactar a área de sinistros nos próximos anos?
O tema mais imediato é o fortalecimento do El Niño, com a perspectiva de um episódio muito intenso, popularmente chamado de Super El Niño, na virada de 2026 para 2027. Para o mercado brasileiro, a questão é onde os efeitos podem se concentrar e quais carteiras podem ser atingidas simultaneamente. Uma carteira agrícola exposta à seca exige preparação diferente da de empresas com instalações, fornecedores ou rotas logísticas expostos a chuvas intensas. A previsão sazonal ajuda a preparar a operação, e a exposição local orienta as decisões.
Na minha atuação regional em resseguro, acompanhei sinistros de catástrofes naturais no Caribe e no México. Aprendi que a capacidade de resposta precisa ser organizada antes do evento. Quando chegam dezenas de avisos em pouco tempo, é preciso definir prioridades, mobilizar reguladores e peritos e começar a apurar perdas por interrupção enquanto as empresas tentam retomar suas atividades. Essa experiência também muda a conversa na renovação. Ela permite testar se os limites, as franquias e o plano de resposta fazem sentido diante das perdas que o cliente pode enfrentar.
O segundo movimento é a dependência digital. Um incidente em um único fornecedor de tecnologia pode interromper várias empresas ao mesmo tempo. Enquanto a equipe de tecnologia trabalha para conter o incidente, a área de sinistros precisa ajudar a preservar a evidência e iniciar a apuração financeira. Isso exige coordenação com jurídico e continuidade de negócios desde as primeiras horas.
O terceiro é a variação do apetite do resseguro por ramo e exposição. As renovações de 2026 mostraram maior competição em catástrofe patrimonial e resultados mais diferenciados em responsabilidade civil. A experiência em sinistros pode melhorar a colocação do risco. O histórico de perdas ajuda a avaliar se um sublimite é suficiente, como uma franquia afeta a recuperação financeira e como segurado, corretor, seguradora e resseguradores vão trabalhar juntos em um evento de grande porte. (guycarp.com)
6. Sinistros é uma área de pressão constante: prazos, valores elevados e segurados que muitas vezes estão vivendo um momento difícil. Como você forma, engaja e retém talentos nesse ambiente? E o que muda na liderança de equipes entre uma grande seguradora e uma corretora?
Ao liderar cerca de 40 profissionais no Brasil, no México e na Colômbia, aprendi que a autonomia precisa ser construída. Gosto de desenvolver pessoas a partir de casos reais. Um analista pode começar organizando a cronologia e preparando a análise de cobertura, depois conduzir uma reunião técnica e, com experiência, assumir uma negociação. Minha atuação como professor reforçou essa prática. Quando um profissional consegue explicar quais fatos sustentam sua conclusão e o que o faria mudar de posição, vejo que está pronto para assumir decisões mais complexas.
Nos momentos de maior pressão, cabe ao líder definir prioridades e estar disponível para as decisões difíceis. Um profissional precisa saber o que pode resolver sozinho, quando pedir apoio e o que comunicar ao segurado enquanto a análise está em andamento. Também procuro dar feedback sobre decisões concretas. Às vezes, o melhor aprendizado vem de revisitar uma reunião e identificar qual pergunta poderia ter esclarecido a divergência mais cedo.
A retenção depende de perspectivas reais de crescimento e de uma carga de trabalho bem distribuída. Duas pessoas podem ter o mesmo número de processos e enfrentar demandas muito diferentes. Por isso, considero a complexidade dos casos, as interações com clientes e os momentos críticos de cada carteira. Também reconheço quem melhora um processo, ajuda a formar colegas ou evita que um problema se repita. Para mim, um dos melhores sinais de uma equipe madura é ver bons profissionais formando outros bons profissionais.
7. Para encerrar, que conselho você daria a quem deseja construir carreira na área de sinistros? Quais competências técnicas e comportamentais você considera indispensáveis para se destacar nos próximos anos?
Meu primeiro conselho é aprender a ler uma apólice inteira e ir conhecer a operação do segurado. Visite uma fábrica, acompanhe uma vistoria, entenda como uma carga circula ou de quais sistemas uma empresa depende para faturar. Quando você conhece o negócio, faz perguntas melhores sobre causa, cobertura e prejuízo. Eu investiria em interpretação contratual, análise de evidências, noções de contabilidade e negociação. Também daria muita atenção à escrita. Quem consegue resumir um caso complexo em uma página ajuda o cliente e a liderança a tomar uma decisão.
Na parte comportamental, destacaria escuta, serenidade sob pressão e disposição para rever uma posição quando a evidência muda. Dados e inteligência artificial já ajudam a organizar documentos e identificar padrões. A competência que ganha valor é saber conferir a fonte, proteger a informação sensível e sustentar a conclusão que se recomenda.
Foi a partir desse repertório que escrevi Regulação e Liquidação de Sinistros. Como professor, levo casos de mercado para a sala de aula. No Bate-Papo Sinistro, converso com profissionais que enfrentam os mesmos problemas sob perspectivas diferentes. A escrita, a docência e o podcast também aprimoram meu trabalho como executivo, porque me obrigam a explicar com clareza o raciocínio por trás de uma decisão complexa. É o conselho que eu daria a quem está começando: construa sua reputação pela qualidade das decisões que você ajuda a tomar e pela confiança que deixa depois de cada caso.
(10.11.2026)