
 |
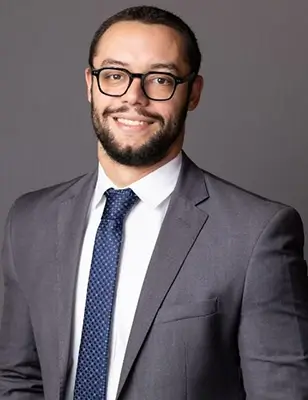
À frente do departamento jurídico da Loovi, Adalberto Amorim Silva, Gerente Jurídico Sênior, analisa os desafios regulatórios e jurídicos de insurtechs no país. Nesta entrevista, ele detalha como conciliar a segurança jurídica exigida pela SUSEP com a agilidade, a tecnologia e a democratização do mercado de seguros no Brasil. Você possui uma trajetória marcante, tendo transitado entre renomados escritórios de advocacia e o ambiente corporativo de seguradoras. Como essa vivência "dos dois lados do balcão" moldou a sua visão sobre a regulação do mercado e a gestão de riscos jurídicos na prática? Passei por quase todos os lados do balcão: escritório de advocacia, seguradora, corretora e, agora, uma operação de insurtech que vem se consolidando de forma significativa. Cada etapa teve um papel diferente no processo de solidificação dos meus conhecimentos e do meu crescimento profissional. A experiência diversificada me permitiu analisar os problemas que enfrentamos de forma qualificada e heterogênea. No escritório, temos o risco que chega materializado: o processo, o sinistro controvertido, a cláusula que gerou dúvida. Ali se aprende a dissecar o conflito e a construir defesa técnica. Isso vale quanto às defesas em processos judiciais, na análise de clausulados e sobretudo na regulação de sinistros complexos de responsabilidade civil, E&O e D&O. Dentro da seguradora, a lógica se inverte. Você enxerga a origem: o produto desde sua concepção, execução e os reflexos de uma cauda longa, a comunicação com o cliente interno e externo, o fluxo de sinistro e, principalmente o desenvolvimento da habilidade de ser um business partner. Na corretora, somei a experiência do que é lidar com a pressão, muitas vezes agressivas pela concorrência, momento em que tive a oportunidade de solidificar a habilidade de ser um facilitador e moderador fazendo valer o equilíbrio entre o fechamento de um grande contrato de intermediação e a segurança jurídica das partes. Essa trajetória me faz ter uma experiência profissional 360º, permitindo uma visibilidade do todo seja em qualquer ponta do negócio que eu esteja. Olhando para a sua sólida formação acadêmica e especializações na área jurídica, de que maneira a base teórica e o rigor do estudo acadêmico o ajudaram a enfrentar os desafios regulatórios e contratuais complexos no setor de seguros? A formação acadêmica me deu, antes de tudo, método: entender o fundamento antes de aplicar a regra. Fiz a especialização em Direito de Seguros na FGV pouco depois da entrada em vigor do Código Civil de 2002, que havia reorganizado o contrato de seguro. Duas décadas depois, a Lei 15.040/2024 substituiu aquele capítulo por um marco próprio. Ter a base teórica do contrato faz diferença justamente nesses momentos. Você entende o que mudou, por que mudou e onde estão as zonas de interpretação que vão gerar disputa. As demais especializações acompanharam o que a carreira foi exigindo:
O exercício acadêmico também aparece quando o tema é novo. Quando escrevi sobre seguros para operações de self storage, não havia resposta pronta, e foi preciso partir dos fundamentos para enquadrar um risco emergente. É a mesma postura que a inovação em seguros exige todos os dias. Teoria sem atualização envelhece rápido. Por isso sigo estudando: compliance, proteção de dados e transformação digital de departamentos jurídicos foram temas recentes. Rigor acadêmico, para mim, é o hábito de fundamentar antes de opinar Quais são os principais desafios regulatórios, operacionais e de governança para estruturar uma operação de representação de seguros alinhada às diretrizes da Susep? A relação entre representante e seguradora é regida pela Resolução CNSP 431/2021. O ponto de partida é simples de enunciar e exigente de executar. O representante atua à conta e em nome da seguradora, dentro dos poderes delimitados no contrato de representação. A responsabilidade perante o consumidor e o regulador continua sendo da seguradora. Isso gera três frentes de trabalho. Regulatória. É preciso delimitar com precisão o que cabe ao representante e o que permanece com a seguradora. Detalhes que parecem operacionais têm consequência jurídica direta. Pela norma, por exemplo, o prêmio pago ao representante considera-se pago à seguradora, o que exige controle rigoroso do fluxo financeiro e da conciliação. Operacional. Cada documento e cada canal precisa deixar claro quem é a seguradora responsável pelo risco. Quando há parceiros na ponta da venda, o representante responde pelos atos de quem ele substabelece. Isso exige critério de seleção, capacitação e monitoramento da rede. Governança. As entidades precisam de papéis claros, segregação de funções e tratamento adequado das transações entre partes relacionadas. Também precisam de responsabilidades bem definidas em temas transversais, como proteção de dados, prevenção à lavagem de dinheiro e atendimento ao consumidor. O alinhamento com a SUSEP nasce dessa clareza: cada entidade sabe exatamente qual é o seu papel e consegue demonstrar isso. O ambiente do Sandbox Regulatório trouxe uma transformação profunda na forma como produtos e processos de seguros são testados no Brasil. Qual foi a sua experiência prática na estruturação jurídica e regulatória dentro desse ecossistema e quais lições esse modelo deixou para o mercado? A minha posição profissional atual tem me permitido viver em um ambiente intenso de transformação. Cheguei à companhia no final do prazo Sandbox quando todo o processo de virada estava se iniciando. O Sandbox, criado pela Resolução CNSP 381/2020, permitiu que novos modelos operassem com autorização temporária, por até 36 meses, em condições regulatórias diferenciadas. Foi uma mudança importante de postura do regulador. Em vez de exigir que a inovação chegasse pronta, permitiu testá-la sob supervisão. Isso abriu espaço para produtos mais simples, digitais e acessíveis, e aproximou do seguro um público que antes não se via nele. O desenho tem, porém, uma consequência que nem todos dimensionam no início: o prazo é finito. A empresa precisa amadurecer até o regime definitivo ou deixar o mercado. E a distância entre operar em ambiente experimental e operar como seguradora plena é grande em governança, controles, capital e documentação. A principal lição que eu tiraria é construir desde o primeiro dia como se a autorização definitiva fosse um objetivo. Isso significa iniciar a operação com foco à formalização de políticas, decisões documentadas e controles proporcionais, mas reais. O que é improvisado no ambiente de teste vira passivo regulatório na migração. Para o mercado, a lição é que proporcionalidade regulatória funciona. Dá para proteger o consumidor sem impedir a entrada de novos modelos, desde que a régua de exigência cresça junto com a operação. A transição da governança e enquadramento das entidades para o segmento S3 exige uma grande adaptação em compliance, controles internos e capital. Do ponto de vista técnico e regulatório, como foi conduzir esse processo de adequação e quais foram as maiores complexidades dessa migração? A mudança de enquadramento altera a natureza da empresa, não apenas o seu tamanho. No Sandbox, a operação convive com condições excepcionais e temporárias. No regime definitivo, valem integralmente as regras aplicáveis às seguradoras, com a proporcionalidade dada pela segmentação prudencial da Resolução CNSP 388/2020. Do ponto de vista técnico, destaco três complexidades. Governança. Envolve cargos estatutários com atribuições regulatórias específicas, como controles internos, prevenção à lavagem de dinheiro e ouvidoria. Envolve também políticas aprovadas pelos órgãos competentes e regras claras de acumulação de funções. Numa estrutura enxuta, desenhar isso sem criar burocracia artificial e sem deixar lacunas exige muito critério. Controles internos e gestão de riscos, nos termos da Resolução CNSP 416/2021. Não basta ter processos funcionando: é preciso demonstrar que funcionam, com evidência, trilha de auditoria, indicadores e testes. Passar de "fazer" para "fazer e comprovar" é, provavelmente, a mudança cultural mais difícil para uma empresa que nasceu com DNA de startup. Regras prudenciais. Provisões técnicas, capital, ativos garantidores e resseguro passam a seguir o regime geral. Com isso, a estratégia de crescimento fica diretamente ligada à disponibilidade de capital. O que fez diferença foi tratar a migração como projeto da companhia, e não do jurídico ou do compliance isoladamente. Jurídico, atuária, finanças, controles e tecnologia trabalharam no mesmo cronograma, com o regulador como interlocutor, e não como adversário. Ao longo de sua trajetória profissional, o mercado segurador brasileiro passou por momentos de forte modernização normativa. Qual decisão ou projeto em sua carreira você considera ter sido o mais desafiador em termos de adaptação a novas regulamentações? Destaco o momento atual: a adaptação ao Marco Legal dos Seguros, a Lei 15.040/2024, em vigor desde dezembro de 2025. Ao longo da carreira passei por várias ondas de mudança: o Código Civil de 2002, a integração de companhias que respondiam a dois reguladores (SUSEP e ANS) e a modernização normativa da SUSEP a partir de 2020. A nova lei, porém, tem uma particularidade. Não é uma norma que ajusta procedimentos, e sim uma lei que reescreve as regras do próprio contrato de seguro: prazos, deveres de informação, regulação e liquidação de sinistros, hipóteses de recusa e de perda de direito. Numa operação de seguros massificados, como o seguro auto, o efeito é multiplicado, porque cada ajuste alcança um grande volume de contratos e sinistros. Para isso, importante o trabalho delicado sobre as condições gerais, fluxos de regulação, comunicações ao cliente e tudo mais o que a lei exige em adaptação. Acima de tudo, foi preciso traduzir a lei em regra operacional para quem está na linha de frente. O maior desafio não é ler a lei. É decidir como aplicá-la onde os tribunais ainda não a interpretaram. Ali entra o julgamento: escolher posições defensáveis, documentar o racional e acompanhar a jurisprudência para corrigir a rota. Esse projeto mostra que adaptação regulatória não é um evento, e sim uma capacidade permanente da organização. Para os profissionais do direito que desejam construir uma carreira sólida no setor securitário, quais competências técnicas e comportamentais você considera indispensáveis hoje, considerando a velocidade das mudanças no setor? No campo técnico, destaco três competências. Entender o negócio de seguros, não só o contrato. Isso inclui mutualismo, subscrição, provisões e resseguro. Quem não entende como uma seguradora ganha ou perde dinheiro produz pareceres corretos e adequados ao negócio e não somente à formalidades legais e regulatórias. Literacia regulatória ampla. Seguro é uma das atividades mais transversalmente reguladas que existem: normas da SUSEP e do CNSP, a Lei 15.040, o Código de Defesa do Consumidor, a LGPD, a prevenção à lavagem de dinheiro. Familiaridade com dados e tecnologia. Indicadores, automação, gestão de contencioso em escala e, cada vez mais, inteligência artificial. Não é preciso programar, mas é preciso saber o que pedir, como medir e onde estão os riscos. No campo comportamental, a competência mais subestimada é a capacidade de tradução: explicar risco jurídico em linguagem de negócio e sempre apresentar alternativas. O advogado que só diz "não pode" é contornado. O que diz "assim não, mas desta forma é possível" passa a ser chamado antes da decisão. Some-se a isso firmeza com equilíbrio, para sustentar uma posição quando necessário sem virar obstáculo, e aprendizado contínuo. As regras de cinco anos atrás já não descrevem o mercado de hoje. Nenhuma dessas competências é exclusiva do setor de seguros. São as mesmas que sustentam uma carreira jurídica em qualquer ambiente regulado e em transformação. |
(06.10.2026)