Por João Marcelo Carvalho (*)
 Na semana passada foi divulgada, no Reino Unido, a celebração de um contrato em que a Pirelli, assessorada pela Mercer, realizou a transferência de riscos de longevidade para a seguradora Zurich, envolvendo passivos de planos de Benefício Definido da ordem de £600 milhões (aproximadamente R$2,5 bilhões). A transferência ocorreu por intermédio de um swap de longevidade e a Zurich reteve 25% do risco e ressegurou os 75% restante junto à Pacific Life Re.
A operação abrangeu um contingente de 5.000 aposentados e seus respectivos pensionistas. O valor pago pela Pirelli para a Zurich não foi divulgado, mas o Pension Manager da Pirelli ficou satisfeito com a negociação, conforme informações do site moderninvestor.com
A precificação de um swap de longevidade leva em consideração, primordialmente, três aspectos:
I) a longevidade atual da massa envolvida, mensurada em um cenário de stress;
II) as tendências futuras de aumento de longevidade;
III) as margens (de risco e de lucro, especialmente) da seguradora / resseguradora.
Quanto mais jovem é a massa de participantes, maior será o risco e, consequentemente, maior será a margem a ser embutida no cálculo.
Não foi a primeira vez que uma empresa patrocinadora tomou a decisão de transferir seu risco de longevidade para uma seguradora. Porém, essa operação realizada pela Pirelli tem algumas peculiaridades que a tornam pioneira:
– No Reino Unido, foi a primeira vez que um plano de médio porte realizou uma transação dessa natureza, que é relativamente comum em planos maiores;
– Para viabilizar a operação em termos de custos e para elevar o poder de negociação, a Pirelli realizou essa operação juntando dois de seus planos de previdência.
O objetivo do negócio é de mitigar o risco de longevidade. O meio escolhido, como já mencionado, foi o swap de longevidade. Porém, há outros meios utilizados para se realizar o de-risking de longevidade, tais como o buy-out (transferência dos participantes para que recebam seus benefícios por seguradoras, isolando o fundo de pensão de qualquer risco) e o buy-in (em que o fundo de pensão mantém o relacionamento com o participante, mas compra um seguro contra riscos de demográficos e/ou financeiros).
O swap de longevidade transfere para a seguradora o risco de o participante viver mais do que o estimado pelo fundo de pensão. Assim, o fundo de pensão ainda mantém alguns riscos, tais como o de taxa de juros. No caso da Pirelli, a decisão de se utilizar o swap foi estratégica, para que a patrocinadora tivesse mais flexibilidade na gestão de seus ativos.
No Brasil, a Resolução CNPC nº 17, de 30 de março de 2015, autorizou os fundos de pensão a realizarem operações de transferência de risco para seguradoras. A Resolução é bastante abrangente, porém vedou a realização de buy-outs (o que é proibido pela Lei Complementar nº 109, que permite sua adoção apenas em situações muito excepcionais e mediante autorização prévia da Previc) e também vedou a transferência de riscos relacionados a taxa de juros.
Temos, portanto, caminho aberto para avançar em operações de swap e de buy-in, no que tange aos riscos de longevidade. Se olharmos para o passado, veremos que o assunto deve ser objeto de nossa reflexão. Não obstante o emprego, pelos atuários, das melhores técnicas de mensuração de longevidade, o aumento da expectativa de vida tem superado as expectativas e a dúvida sobre onde isso vai parar paira no ar.
Nas últimas duas décadas, aproximadamente, estima-se que os fundos de pensão já tenham incrementado seus passivos em cerca de 25%, como demonstra o gráfico abaixo.
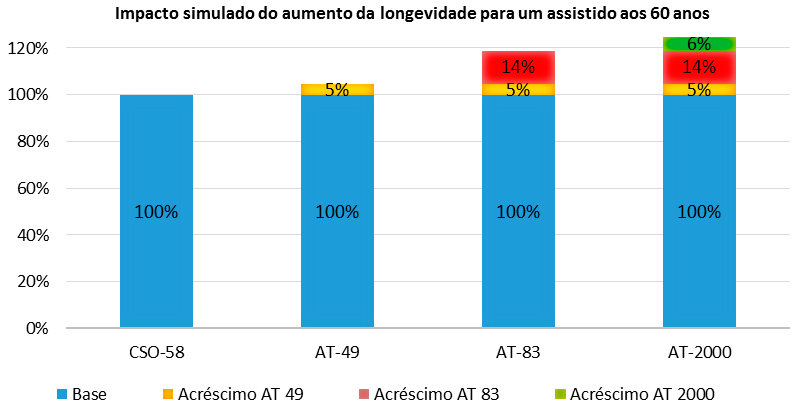
Fonte: Gama Nota: Considerando-se taxa de juros fixa de 5% ao ano e tábuas masculinas
O assunto é importante e, pelo seu caráter inovador no Brasil, é também instigante. A experiência internacional nos mostra que tais modelos são possíveis de serem implementados. Resta “tropicalizarmos” tais modelos, de modo a aplicá-los em nossos fundos de pensão.
(*) João Marcelo Carvalho é Diretor de Operações e Previdência.
Fonte: MERCER GAMA, em 06.09.2016.