

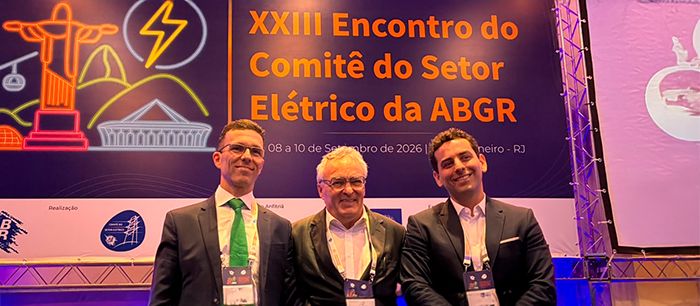
Painel, em evento da ABGR, reuniu especialistas para discutir os efeitos das mudanças legislativas e regulatórias sobre a contratação e a gestão dos seguros destinados a operações complexas
O setor elétrico brasileiro vive um ciclo de expansão e modernização que amplia também a complexidade dos riscos envolvidos em suas operações. Apenas as distribuidoras de energia com concessões renovadas deverão investir cerca de R$ 130 bilhões até 2030, segundo dados divulgados pela Associação Brasileira de Distribuidores de Energia Elétrica (Abradee).
Nesse contexto, a Federação Nacional de Seguros Gerais (FenSeg) participou do XXIII Encontro do Comitê do Setor Elétrico, realizado pela Associação Brasileira de Gerência de Riscos (ABGR). O evento reuniu gerentes de riscos — os risk managers — de empresas do segmento de energia em uma extensa programação de painéis e debates sobre os desafios enfrentados pelo setor.
No painel de abertura do último dia do encontro, intitulado “Boas práticas na contratação de Seguros de Grandes Riscos”, a entidade conduziu um debate sobre o novo cenário legislativo e regulatório e os cuidados necessários na contratação e na gestão desses seguros.
O debate foi moderado por Danilo Silveira, diretor executivo da FenSeg, e contou com a participação dos juristas Ilan Goldberg e Thiago Junqueira, especialistas com sólida atuação no atendimento aos mercados segurador e ressegurador.
Segurança jurídica na transição regulatória
Um dos pontos centrais da discussão foi a transição decorrente da revogação da Resolução CNSP nº 407/2021, que estabelecia princípios e características gerais para a elaboração e a comercialização dos seguros de danos destinados à cobertura de grandes riscos, com ampla liberdade de negociação entre as partes.
Em relação às futuras contratações, o jurista defendeu a preservação da estrutura composta por condições gerais, especiais e particulares. Segundo ele, esse modelo oferece maior segurança jurídica do que a adoção da expressão “seguros personalizados”, que não está prevista na Lei nº 15.040/2024.
Novos deveres na Lei do Seguro
O advogado Thiago Junqueira analisou as mudanças introduzidas pela Lei nº 15.040/2024, conhecida como Lei do Seguro, que entrou em vigor em dezembro de 2025. Segundo ele, a legislação ampliou a proteção conferida ao segurado e estabeleceu novos deveres que exigem atenção redobrada durante a contratação, entre eles o de informar não apenas aquilo que se sabe sobre o risco, mas também o que razoavelmente se deveria saber.
“O dever de declaração inicial do risco ficou potencializado. Para administradores e diretores, especialmente nas contratações de seguros de responsabilidade civil D&O, exige-se um nível de conhecimento sobre os negócios que não comporta respostas como ‘eu não sabia’. O segurado precisa ser transparente e proativo”, destacou Junqueira.
O advogado resumiu a importância da fase pré-contratual com uma metáfora: “O momento de consertar o telhado é quando o sol está brilhando, ou seja, durante a contratação e a renovação, nunca depois do sinistro”.
Integração e especialização no setor elétrico
O moderador Danilo Silveira reforçou a importância do equilíbrio contratual e da cooperação entre os diferentes participantes do mercado diante das mudanças legislativas e regulatórias.
Entre essas mudanças está a Resolução CNSP nº 496/2026, que atualizou as regras aplicáveis aos seguros de danos para adequá-las à Lei nº 15.040/2024. O novo normativo trata, entre outros aspectos, da estruturação e da comercialização dos contratos, dos procedimentos de regulação e liquidação de sinistros e das particularidades dos seguros destinados à cobertura de riscos complexos.
“Precisamos manter corretores, seguradoras, brokers, resseguradores e clientes em harmonia para que a negociação de grandes riscos continue fluida. A presença de gerentes de riscos capacitados é fundamental para que as particularidades do setor elétrico sejam adequadamente contempladas nas apólices”, afirmou Silveira.
O painel também ressaltou a necessidade de definição precisa dos limites e das coberturas, incluindo custos de defesa e despesas de salvamento, além da importância de uma gestão ativa dos contratos. O acompanhamento permanente permite que o seguro reflita as transformações do chamado “risco vivo”, acompanhando as mudanças nas operações industriais e nos projetos de infraestrutura ao longo da vigência da apólice.
Fonte: FenSeg, em 11.09.2026