
Ao incorporar uma parcela mensal à rotina financeira, consumidores podem criar o hábito de reservar recursos com foco na realização de planos de médio e longo praz
Guardar dinheiro todos os meses parece uma tarefa simples, mas, na prática, pode ser um desafio. Segundo a 9ª edição do Raio X do Investidor Brasileiro, da AMBIMA (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais), 31% dos brasileiros não conseguiram poupar nenhuma reserva financeira em 2025. Despesas inesperadas, compras por impulso e a sensação de que sempre há algo mais urgente para pagar fazem com que muitas pessoas adiem a formação de uma reserva destinada a objetivos específicos. Nesse cenário, o consórcio pode ser incorporado à rotina financeira como uma espécie de “conta fixa”: um compromisso mensal que ajuda a transformar a intenção de guardar dinheiro em um hábito.
Diferentemente de uma reserva financeira tradicional, em que o consumidor pode decidir mês a mês quanto irá poupar, o consórcio estabelece uma parcela previamente definida e um compromisso de longo prazo. Ao assumir esse pagamento como parte das despesas recorrentes — assim como aluguel, mensalidade escolar ou outros gastos fixos — o participante passa a separar regularmente uma quantia com uma finalidade determinada, como comprar um carro, um imóvel, uma motocicleta ou contratar determinado serviço no futuro.
“Para quem tem dificuldade de criar disciplina para guardar dinheiro, estabelecer um compromisso mensal pode fazer diferença. A lógica é tirar a decisão de poupar do campo da intenção e colocá-la dentro da rotina financeira”, diz Marcelo Lucindo, CEO da Evoy Consórcios.
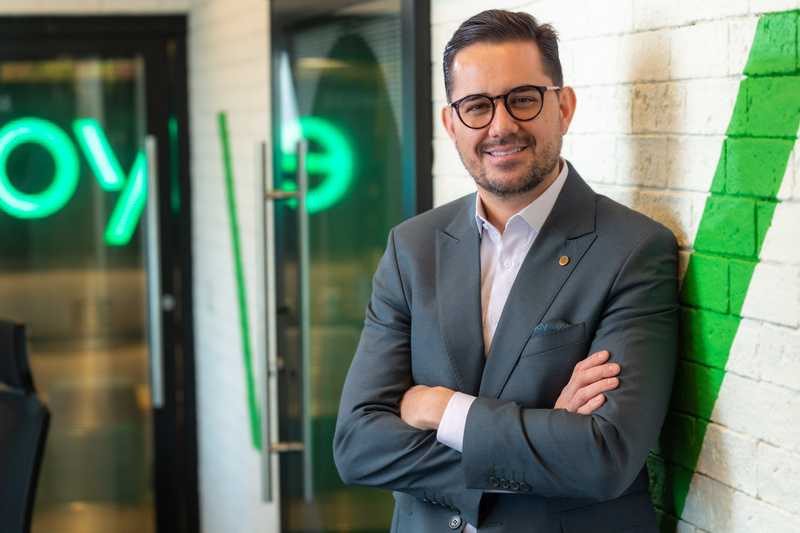
Marcelo Lucindo, CEO da Evoy Consórcios
A dinâmica também pode ajudar a dar concretude a planos que, de outra maneira, poderiam permanecer indefinidos. Ao contratar uma cota, o consumidor estabelece um valor de crédito e passa a contribuir mensalmente para o grupo, podendo ser contemplado por sorteio ou lance ao longo do prazo. Quando contemplado, recebe o crédito para realizar a aquisição prevista, observadas as regras do contrato.
A ideia de tratar o consórcio como uma “conta fixa”, no entanto, exige planejamento. Antes de contratar, é importante avaliar se a parcela cabe de forma sustentável no orçamento, considerando outras despesas e compromissos financeiros, assim como a taxa de administração e outras cobranças contratuais. O consumidor também deve entender que o consórcio não funciona como uma conta de investimento ou uma aplicação financeira e que a contemplação não ocorre necessariamente logo após a contratação.
Esse comportamento pode ser especialmente relevante para pessoas que têm renda regular, mas encontram dificuldade em manter constância na formação de recursos para projetos de longo prazo. Ao definir previamente quanto será destinado ao consórcio, o participante consegue visualizar melhor o compromisso assumido e acompanhar sua evolução em direção ao objetivo.
“O principal benefício, nesse caso, está menos na ideia de simplesmente guardar dinheiro e mais em criar uma rotina financeira vinculada a um propósito. Quando existe um objetivo claro e uma parcela que cabe no orçamento, fica mais fácil transformar um plano futuro em um compromisso do presente”, completa Lucindo.
Assim, para consumidores com perfil adequado ao produto, o consórcio pode ocupar um espaço específico dentro da organização financeira: não como substituto da reserva de emergência ou como promessa de rentabilidade, mas como uma forma estruturada de planejamento para a aquisição futura de um bem ou serviço.
Fonte: Burson, em 16.09.2026