IA contra fraudes em seguros: como a tecnologia ajuda a identificar situações suspeitas?
Ferramentas de inteligência artificial já são usadas para cruzar dados, analisar documentos e imagens e indicar situações que precisam de uma avaliação mais detalhada
Identificar uma possível fraude em um processo de seguro envolve analisar informações, documentos, históricos e, em alguns casos, imagens e outros registros. Com o avanço da inteligência artificial (IA), parte desse trabalho pode ser apoiada por sistemas capazes de cruzar grandes volumes de dados e encontrar padrões que poderiam passar despercebidos em uma análise convencional.
A tecnologia ganha espaço em um mercado que movimentou R$ 244,96 bilhões em receitas entre janeiro e julho de 2026, segundo o boletim mais recente da Superintendência de Seguros Privados (Susep). No mesmo período, indenizações, resgates, benefícios e sorteios somaram R$ 149,78 bilhões.
Nesse cenário, ferramentas digitais podem ajudar as seguradoras a direcionar a atenção para processos que apresentam características fora do padrão. Mas há uma diferença importante: um alerta de possível irregularidade não significa que uma fraude foi comprovada.
Como a IA entra no combate às fraudes?
Em um processo de sinistro, diferentes informações precisam ser analisadas para verificar se o pedido está de acordo com as condições do contrato e com os dados apresentados.
A inteligência artificial pode apoiar essa análise ao cruzar informações como:
- documentos apresentados no processo;
- imagens e vídeos;
- histórico de sinistros;
- características do bem segurado;
- informações do aviso de sinistro;
- valores envolvidos;
- registros relacionados a outros processos.
A partir desses dados, o sistema pode identificar combinações ou comportamentos que mereçam uma verificação adicional.
Na prática, a tecnologia funciona como uma ferramenta de triagem e apoio à análise. A avaliação do caso continua dependendo das evidências e dos procedimentos adotados pela seguradora.
Dados mostram por que a diferença entre suspeita e fraude importa
O Sistema de Quantificação de Fraudes (SQF), da CNseg, ajuda a dimensionar esse desafio.
No primeiro semestre de 2025, os sinistros ocorridos somaram aproximadamente R$ 22 bilhões. Desse total, R$ 3,36 bilhões foram classificados como sinistros suspeitos, o equivalente a 15,1%.
Já o valor das fraudes que puderam ser efetivamente comprovadas chegou a R$ 734 milhões, correspondente a 21,8% do valor classificado como suspeito.
Os números mostram que os dois conceitos não são sinônimos. Um processo pode apresentar características que justificam uma investigação e, depois da análise, não resultar em uma fraude comprovada.
Essa diferença é importante também quando se fala em inteligência artificial: o papel da tecnologia é ajudar a encontrar sinais que merecem atenção, e não transformar automaticamente um alerta em uma conclusão.
E as imagens e documentos?
A aplicação da IA não se limita aos dados numéricos.
Ferramentas capazes de analisar textos e imagens podem apoiar diferentes etapas da operação. Em seguros de automóveis, por exemplo, a análise de imagens pode contribuir para a avaliação de danos. Documentos e informações de processos também podem ser comparados para identificar inconsistências ou padrões.
Outra possibilidade é encontrar informações que aparecem repetidamente em diferentes processos. Esse tipo de cruzamento pode ajudar as equipes a identificar relações que exigiriam mais tempo em uma análise exclusivamente manual.
A discussão sobre tecnologia e dados já faz parte da agenda do mercado. Em agosto de 2026, a CNseg promoveu um encontro dedicado a tecnologia, dados e inteligência artificial, com debates sobre inovação, eficiência e transformação no setor segurador.
Machine learning ajuda a reconhecer padrões
O machine learning, ou aprendizado de máquina, é outra tecnologia que pode ser utilizada nesse processo.
A partir de dados históricos, os modelos podem aprender a reconhecer determinados padrões e identificar situações que se afastam do comportamento observado anteriormente.
Isso pode ser útil em operações que envolvem um grande número de processos. Em vez de analisar cada informação de forma isolada, o sistema consegue considerar diferentes variáveis ao mesmo tempo e apresentar à equipe os casos que merecem uma avaliação mais detalhada.
O uso da tecnologia, porém, exige acompanhamento. Modelos precisam ser avaliados e atualizados para que continuem adequados aos dados e aos objetivos para os quais foram desenvolvidos.
IA não substitui a análise humana
Um dos principais cuidados nessa discussão é evitar a ideia de que a inteligência artificial “decide” se uma fraude aconteceu.
Um sistema pode apontar que determinado processo apresenta características diferentes de outros casos. A partir daí, profissionais precisam analisar as informações, verificar documentos e considerar o contexto antes de chegar a uma conclusão.
Esse cuidado também ajuda a evitar que situações legítimas sejam tratadas como fraudulentas apenas porque apresentaram alguma característica fora do padrão.
Por isso, a utilização da IA no combate às fraudes deve combinar tecnologia, análise profissional e mecanismos de controle.
O desafio dos falsos alertas
Quanto mais abrangente for uma ferramenta de detecção, maior pode ser também o número de situações encaminhadas para análise.
Esse equilíbrio é importante. Muitos alertas podem aumentar o trabalho das equipes e atrasar a análise de processos legítimos. Poucos alertas, por outro lado, podem reduzir a capacidade de identificar situações que realmente precisam de investigação.
Os dados do SQF reforçam essa questão. Dos R$ 3,36 bilhões classificados como suspeitos no primeiro semestre de 2025, R$ 734 milhões foram posteriormente comprovados como fraude.
Por isso, a eficiência de uma solução de IA não deve ser medida apenas pela quantidade de alertas gerados, mas também pela qualidade da análise e pela capacidade de apoiar decisões fundamentadas.
Dados e proteção do consumidor
O uso de inteligência artificial também traz uma discussão importante sobre dados.
Informações relacionadas a consumidores, contratos, bens segurados e sinistros precisam ser tratadas de acordo com a legislação aplicável, incluindo as regras de proteção de dados pessoais.
Isso envolve definir quais informações podem ser utilizadas, para qual finalidade, como serão armazenadas e quem terá acesso a elas.
Também é importante acompanhar os resultados produzidos pelos modelos. Uma classificação automatizada não deve ser analisada isoladamente, especialmente quando pode influenciar o andamento de um processo ou a avaliação de um sinistro.
Nesse contexto, governança, segurança da informação e supervisão humana fazem parte do próprio processo de adoção da tecnologia.
A tecnologia pode ajudar também na prevenção
O uso da IA não precisa começar apenas quando um sinistro já foi comunicado.
Ferramentas de análise de dados também podem apoiar processos de prevenção, identificação de padrões e gestão de riscos ao longo da relação entre seguradora e segurado.
A CNseg vem acompanhando esse movimento. Em fevereiro de 2026, o Notícias do Seguro informou que a inteligência artificial já estava presente em parte significativa das empresas do setor, embora os impactos financeiros ainda fossem considerados modestos.
A tendência é que essas aplicações continuem avançando conforme as empresas ampliem seus investimentos em dados, tecnologia e capacitação.
O que muda para o consumidor?
Para o segurado, o avanço dessas ferramentas pode significar processos de análise mais automatizados e maior capacidade das seguradoras de identificar inconsistências.
Mas isso não significa que uma pessoa será considerada fraudadora apenas porque um sistema identificou um padrão diferente.
A análise precisa considerar as circunstâncias do caso e as informações disponíveis. É justamente por isso que a combinação entre tecnologia e avaliação humana continua sendo importante.
Para o consumidor, permanece fundamental fornecer informações corretas na contratação e no momento de comunicar um sinistro, além de guardar documentos e comprovantes relacionados ao processo.
O que esperar da IA nos seguros?
A inteligência artificial deve continuar ganhando espaço no mercado segurador, inclusive nas áreas de análise de riscos, regulação de sinistros e prevenção de fraudes.
O potencial da tecnologia está principalmente na capacidade de processar informações em escala, encontrar padrões e ajudar as equipes a direcionar sua análise.
Ao mesmo tempo, o avanço exige cuidados com dados, segurança, governança e transparência.
No combate às fraudes, a principal mudança não está em deixar a decisão para uma máquina, mas em utilizar a tecnologia para tornar a análise mais ágil e ajudar os profissionais a identificar quais situações precisam de uma investigação mais aprofundada.
Perguntas e respostas
A inteligência artificial consegue confirmar uma fraude?
Não. A IA pode identificar padrões ou situações que merecem atenção, mas a confirmação depende da análise do caso, das evidências disponíveis e dos procedimentos aplicáveis.
Que informações podem ser analisadas pela IA?
Dependendo da ferramenta e da finalidade, podem ser analisados documentos, textos, imagens, vídeos, históricos de sinistros e outras informações cujo uso seja permitido pela legislação.
Um sinistro classificado como suspeito significa que houve fraude?
Não. Os dados do SQF mostram justamente essa diferença: no primeiro semestre de 2025, R$ 3,36 bilhões em sinistros foram classificados como suspeitos, enquanto R$ 734 milhões foram efetivamente comprovados como fraude.
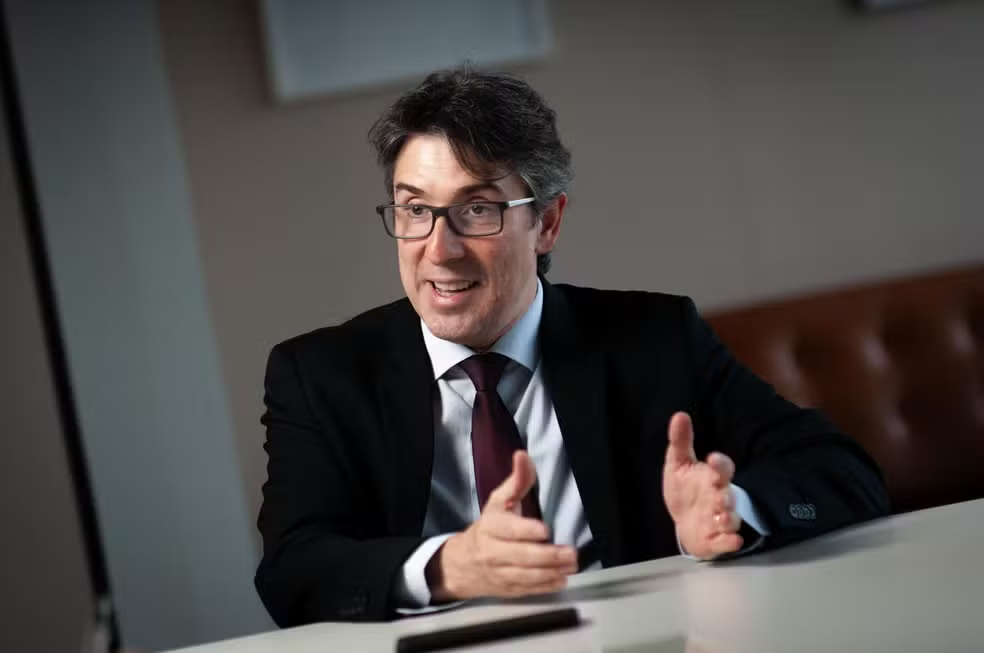
“O mercado privado não conseguirá dar conta sozinho da crise climática”, afirma Alessandro Octaviani
Em entrevista para o Notícias do Seguro, o superintendente da Susep defende uma Estratégia Nacional de Resiliência Financeira e Securitária
Por que discutir resiliência financeira e securitária se tornou tão urgente para o Brasil?
Os eventos climáticos catastróficos são cada vez mais frequentes, cada vez mais intensos, e nossa capacidade de previsão e ação ainda é muito limitada. Como sociedade, não temos a alternativa de não enfrentar essa realidade complexa da maneira mais adequada e articulada possível.
Não estamos falando apenas do risco que atingirá diretamente um comerciante, por exemplo. Se ele for atingido por uma catástrofe e não tiver resiliência securitária, poderá enfrentar dificuldades também na etapa seguinte de sua vida econômica, porque o mercado de crédito funciona analisando riscos. Alguém que perdeu todos os seus bens em uma catástrofe climática representa um risco de crédito muito elevado. A catástrofe climática eleva tudo isso a uma proporção inaudita.
Por isso, precisamos pensar na articulação do setor de seguros com os demais segmentos da economia e na contribuição que podemos dar, no curto, médio e longo prazo, para a sustentabilidade da economia brasileira.
Esse é um exercício de imaginação e reforma institucional de longo alcance, que pode ser servir como base para um robusto projeto nacional de desenvolvimento.
A tragédia do Rio Grande do Sul foi um marco nesse debate?
Certamente. Vivenciamos conjuntamente uma situação-problema há alguns anos com a tragédia do Rio Grande do Sul. Em poucos dias o estado estava praticamente devastado.
Naquele momento, estávamos em busca de dados e surgiu, dentro da Susep, a sugestão de organizar uma força-tarefa para viabilizar, o mais rapidamente possível, a capacidade de prestar assistência e pagar indenizações de forma rápida, trazendo conforto para a população atingida.
Essa mobilização produziu resultados, mas também deixou muito clara a dimensão da nossa lacuna. Tivemos algo entre R$ 90 bilhões de prejuízos e R$ 6 bilhões de cobertura securitária, pagos com excelência e responsabilidade.
Em que momento ficou claro que não se tratava mais de episódios pontuais, mas de um problema que exigia uma resposta estruturada?
Nos anos seguintes, tivemos que mobilizar as mesmas pessoas porque a situação havia meramente mudado de lugar. Ocorreu no Paraná e em Minas Gerais. Novamente fizemos as mesmas conversas e ligações, diante dos alertas da Defesa Civil sobre a gravidade da situação.
A mesma situação e o mesmo temor de que aquilo pudesse se transformar em algo semelhante ao que havia ocorrido no Rio Grande do Sul.
Foram três experiências institucionais praticamente iguais.
E, no início deste ano de 2026, novamente surgiu a preocupação diante do cenário climático, com o El Niño e a La Niña.
A questão que precisamos colocar é: vamos continuar reagindo dessa maneira ou vamos construir uma estratégia robusta para o futuro?
O que essas experiências ensinam sobre a relação entre seguros e resiliência econômica?
O setor de seguros pode funcionar como uma camada qualitativa da economia, capaz de elevá-la a outro patamar. Quando uma pequena empresa ou um pequeno comerciante sofre uma catástrofe, mas possui cobertura securitária e a regulação do sinistro chega a bom termo, ele se apresenta de outra maneira perante seus futuros credores, fornecedores e clientes.
Por isso, nossa obrigação não é apenas construir o país olhando para frente, o que já é um enorme desafio: precisamos também impedir que haja regressão. A construção de uma base de resiliência financeira e securitária funciona como uma barreira contra essa regressão e ajuda a preservar a complexidade e a pujança da economia brasileira.
Diante desse diagnóstico, qual deveria ser o primeiro passo?
Precisamos construir algo como uma Estratégia Nacional de Resiliência Financeira e Securitária, pensando no curto, médio e longo prazo.
Esse foi o objeto da discussão do nosso Grupo de Trabalho de Seguro Catástrofe na Susep. O objetivo foi mobilizar a inteligência coletiva. Temos diversos atores econômicos e políticos que já vêm pensando nos eventos catastróficos, além de experiências internacionais que apresentam caminhos testados.
O relatório reúne sugestões para construirmos juntos uma estratégia capaz de encadear a economia brasileira com força suficiente para enfrentar o que vem pela frente e evitar que sejamos jogados para trás. O próximo passo institucional é abrir o debate sobre a importância política dessa construção.
O senhor defende que o mercado privado não pode ser o único responsável por enfrentar os riscos climáticos. Por quê?
Recebo CEOs do mercado semanalmente e todos, sem exceção, dizem que o mercado privado não conseguirá dar conta sozinho da crise climática.
A complexidade e o desconhecido do que vem pela frente não serão 100% absorvidos pelo mercado privado, pela incerteza e magnitude dos custos e pela lógica da empresa privada (que deve lidar com previsibilidade e gerar lucros). Não podemos equiparar risco e incerteza. Há uma parcela de tudo isso que sequer conhecemos e outra que não é absorvível pelas estruturas de mercado vocacionadas ao lucro.
Por isso, precisamos discutir o que cabe ao mercado privado e o que terá de ser assumido pela sociedade como um todo, por meio de seu representante mais estruturado e visível, que é o Estado. É assim nas mais robustas economias do mundo.
Como deveria funcionar essa divisão de responsabilidades?
A experiência internacional mostra uma multiplicidade de combinações institucionais. Uma parte do desafio poderá ser absorvida pelo mercado privado, gerando oferta e lucro. Outra parte terá de ser absorvida por fundos públicos, cooperativos ou outras formas de financiamento.
Isso nos obriga a abrir uma agenda sobre as fontes de financiamento que sustentarão esse enorme desafio. Não poderá ser exclusivamente o bolso privado, nem exclusivamente o bolso estatal, como vimos no caso da tragédia do Rio Grande do Sul.
Sem o mercado privado como primeira linha, a conta da reconstrução chega muito mais cara ao Tesouro municipal, estadual ou nacional. Os representantes eleitos não ficarão parados vendo suas populações sofrerem. O poder público reagirá, deslocando recursos de outras áreas para a reconstrução.
Por isso, esse é um debate também sobre a qualidade do gasto público. Uma unidade monetária gasta com prevenção anteriormente significa quatro unidades que não precisarão ser gastas no futuro com reconstrução.
E como lidar com a concentração dos riscos?
Todo esse risco precisa ser dispersado e matizado. É fundamental olhar para o papel do mercado ressegurador, do mercado de retrocessão e, também, para a chegada do mercado de capitais a essa estratégia.
Nesse contexto, instrumentos como as Letras de Riscos de Seguro (LRS) podem desempenhar um papel importante na dispersão dos riscos.
O que falta para que essa agenda avance?
Precisamos elencar claramente as questões estratégicas: construir uma Estratégia Nacional de Resiliência, expandir a oferta e dispersar o risco.
Mas essa não é uma tarefa apenas da Susep, da Secretaria de Reforma Econômica, dos seguradores ou dos resseguradores. É uma tarefa coletiva.
A situação-problema inicial, que foi uma sequência de catástrofes que parecia se repetir rotineiramente, permitiu uma interação entre diferentes agentes e resultou em sugestões, que colocam o tema no centro do debate. Isso praticamente não existia cinco anos atrás.
Se formos capazes de construir essa agenda de maneira conjunta, teremos condições de enfrentar o que vem pela frente. Ou transformamos isso em uma produção consensual, ou não daremos conta do que está por vir.
O Brasil é maior do que seus problemas. A agenda está sistematizada e organizada. O próximo passo é a mobilização coletiva, que trará benefícios a todos.
Três anos de transição mostram como o ambiente macroeconômico redefine o mercado global de seguros
Inflação, juros, mercados financeiros, custos de sinistros e eventos catastróficos formaram, entre 2022 e 2024, uma combinação que alterou preços, demanda, rentabilidade e composição dos negócios das seguradoras no mercado global. A trajetória registrada pela OCDE revela uma mudança importante: de um ambiente de forte pressão sobre subscrição e investimentos para um cenário, em 2024, de recuperação da rentabilidade - embora com riscos estruturais ainda elevados
Os três últimos relatórios Global Insurance Market Trends, da OECD, oferecem uma espécie de radiografia da influência do ambiente macroeconômico sobre o mercado mundial de seguros. Os dados, referentes a 2022, 2023 e 2024, mostram uma sequência bastante clara: primeiro, o choque provocado pela inflação elevada, pela alta dos juros e pela volatilidade dos mercados financeiros; depois, a adaptação dos preços e das condições de subscrição; e, finalmente, em 2024, uma melhora simultânea dos resultados de subscrição e investimentos.
A evolução não foi homogênea entre ramos. O seguro não vida reagiu mais rapidamente à inflação, repassando parte da elevação dos custos para os preços das apólices. O vida, por sua vez, sofreu inicialmente com a concorrência de produtos financeiros e a volatilidade dos mercados, mas passou a se beneficiar da remuneração mais elevada dos ativos e da recuperação dos mercados financeiros.
2022: inflação e juros comprimem margens e investimentos
O ponto de partida do levantamento do Notícias do Seguro é 2022, marcado pela combinação de inflação elevada, forte aumento das taxas de juros e volatilidade dos mercados financeiros. Para as seguradoras, foi um choque simultâneo sobre os dois lados do balanço: a inflação elevou o custo dos sinistros e das despesas operacionais, enquanto a deterioração dos mercados financeiros reduziu o retorno dos investimentos.
O impacto foi particularmente forte no não vida. Os prêmios brutos cresceram, em média, 14,1% em termos nominais, contra 6,2% no seguro vida, em 55 jurisdições analisadas pela OCDE. O crescimento do não vida foi impulsionado tanto pela recuperação econômica pós-pandemia quanto pela necessidade de recompor preços diante da elevação dos custos dos sinistros.
Mas aumentar preços não significou neutralizar imediatamente a pressão sobre as margens. Em mais da metade das jurisdições, os pagamentos de sinistros e as despesas operacionais cresceram mais rapidamente que os prêmios no não vida. O índice combinado se deteriorou em 23 das 39 jurisdições com dados disponíveis, embora permanecesse abaixo de 100% na maioria delas.
A inflação atingiu diretamente as principais carteiras. O custo de materiais e serviços necessários para reparar veículos, imóveis e outros bens segurados aumentou, enquanto eventos como tempestades, enchentes, secas e terremotos elevaram os pagamentos em determinados mercados. O efeito, portanto, não foi apenas macroeconômico: a inflação transformou-se em inflação de sinistros.
No vida, o quadro foi diferente. O horizonte mais longo das apólices e a natureza nominal de muitos compromissos reduziram a exposição direta à inflação dos custos de reparação. Ao mesmo tempo, a concorrência de outros produtos financeiros e a volatilidade dos mercados prejudicaram especialmente produtos unit-linked.
O segundo grande choque ocorreu nas carteiras de investimentos. Como os títulos representam parcela importante dos ativos das seguradoras, especialmente das companhias de vida, a alta dos juros provocou queda nos preços dos títulos existentes. A desvalorização das ações ampliou a pressão. Em termos reais, os retornos dos investimentos foram negativos em quase todas as jurisdições que reportaram dados.
O resultado foi uma redução generalizada da rentabilidade em relação a 2021. As seguradoras, em geral, continuaram lucrativas, mas os ganhos diminuíram, enquanto o patrimônio líquido também sofreu pressão, particularmente no vida e nos grupos mistos, em razão de perdas não realizadas em títulos.
2022, portanto, foi o ano do choque: inflação nos custos, juros pressionando os ativos e mercados financeiros voláteis.
2023: o mercado começa a transformar pressão de custos em preço
Em 2023, o ambiente começou a mudar. A inflação recuou, embora permanecesse elevada, e os mercados passaram a trabalhar com a perspectiva de redução dos juros. A adaptação das seguradoras ao novo cenário ficou evidente sobretudo no não vida.
Os prêmios cresceram 12,4% nominalmente e 6,2% em termos reais, o dobro do crescimento real registrado em 2022. O movimento foi alimentado pela necessidade de recompor preços diante da inflação dos sinistros e pelo endurecimento dos mercados de resseguro. Automóveis, saúde e patrimônio estiveram entre as principais classes afetadas pelos aumentos de preços.
A diferença em relação a 2022 é importante: embora os custos continuassem pressionados, o crescimento dos prêmios passou a absorver melhor essa pressão. Na maioria das jurisdições, o resultado de subscrição do não vida foi positivo. A inflação deixou de ser apenas uma ameaça à margem e passou a funcionar também como um fator de reajuste dos preços das apólices.
No vida, os juros altos produziram efeitos simultaneamente positivos e negativos. De um lado, elevaram a atratividade de anuidades e produtos com garantias, favorecendo a demanda por essas modalidades. De outro, estimularam alguns consumidores a resgatar apólices e direcionar recursos para outros investimentos ou para a aquisição de imóveis. Juros hipotecários mais elevados também reduziram transações e empréstimos, afetando indiretamente produtos de proteção vinculados ao crédito.
A mudança mais expressiva ocorreu nos investimentos. A queda dos rendimentos dos títulos públicos no fim de 2023, associada à redução das expectativas inflacionárias, favoreceu a valorização dos títulos. Os mercados acionários globais também tiveram desempenho forte. Cerca de dois terços das jurisdições registraram retorno real positivo dos investimentos das seguradoras.
Com a combinação de subscrição mais favorável e recuperação dos investimentos, a rentabilidade das seguradoras melhorou de forma ampla. Resultados negativos registrados em 2022 foram, em muitos casos, revertidos. A adoção do IFRS 17 em várias jurisdições europeias acrescentou outra camada à leitura dos balanços, ao alterar a mensuração e a apresentação dos contratos de seguro e seus efeitos sobre passivos e patrimônio.
2023 foi, assim, o ano da adaptação: preços mais ajustados ao risco, recuperação dos investimentos e recomposição da rentabilidade.
2024: menor inflação, juros em queda e recuperação mais ampla
Em 2024, o cenário se tornou mais favorável. A inflação estava mais baixa, embora ainda persistente, e começou um processo gradual de redução das taxas de juros a partir dos níveis elevados. Ao mesmo tempo, eventos catastróficos severos continuaram afetando diferentes mercados.
A melhora aparece primeiro na incursão dos seguros. Depois de quedas consecutivas desde 2021, a taxa de penetração total dos seguros voltou a crescer. Nos países da OCDE, passou de 6% do PIB em 2023 para 6,2% em 2024; considerando todas as jurisdições analisadas, subiu de 5,3% para 5,4%. Ainda assim, permaneceu abaixo do nível de uma década antes. O movimento foi determinado principalmente pelo comportamento do seguro vida, enquanto a penetração do não vida permaneceu relativamente estável.
No não vida, a combinação entre reajuste de preços, custos mais controlados e menor crescimento dos sinistros produziu uma melhora clara da subscrição. Os prêmios cresceram 8,2% nominalmente e 4,2% em termos reais, enquanto os pagamentos de sinistros avançaram 7,5% nominalmente e 3,5% em termos reais. O índice combinado ficou abaixo de 100% em quase todas as jurisdições, e melhorou em 72% delas em relação a 2023.
A diferença em relação a 2022 é reveladora: naquele ano, os custos de sinistros e despesas cresciam mais rapidamente que os prêmios em grande parte dos mercados; em 2024, o crescimento dos prêmios voltou a superar o dos pagamentos de sinistros. A pressão inflacionária não desapareceu, mas o setor havia incorporado boa parte dela à precificação.
O ambiente financeiro também mudou de maneira decisiva para o seguro vida. Os prêmios cresceram nominalmente em quase todas as jurisdições, levando a uma expansão média de 11,9% em 2024, contra 6,5% em 2023. A OCDE relaciona essa aceleração principalmente ao ambiente favorável dos mercados financeiros e à maior demanda por produtos de poupança em seguros. Os pagamentos de sinistros cresceram 7,5% nominalmente e 3,5% em termos reais, desacelerando em relação a 2023.
A melhora também chegou aos investimentos. Retornos reais positivos foram registrados em 71% das jurisdições no seguro vida, 71% no não vida e 68% nas seguradoras mistas, percentuais superiores aos observados em 2023. Com subscrição e investimentos caminhando favoravelmente, a rentabilidade geral das seguradoras melhorou na maioria dos mercados.
2024 foi, portanto, o ano da convergência positiva: a melhora da subscrição e dos investimentos passou a atuar simultaneamente sobre os resultados.
Três anos, três ambientes para o mesmo negócio
| Ano | Ambiente macroeconômico | Não vida | Vida | Investimentos e rentabilidade |
|---|---|---|---|---|
| 2022 | Inflação elevada, juros em forte alta e mercados voláteis | Prêmios +14,1%; sinistros pressionados; subscrição piorou em muitas jurisdições | Prêmios +6,2%; unit-linked afetados pela volatilidade | Retornos reais negativos em quase todos os mercados; lucros menores |
| 2023 | Inflação começa a cair; expectativa de cortes de juros; recuperação dos mercados | Prêmios +12,4% nominal e +6,2% real; preços incorporam custos maiores | Juros altos aumentam atratividade de produtos garantidos, mas também estimulam resgates | Retornos reais positivos em cerca de 2/3 das jurisdições; rentabilidade melhora |
| 2024 | Inflação mais baixa, porém persistente; redução gradual dos juros; catástrofes severas | Prêmios +8,2% nominal e +4,2% real; sinistros +7,5% nominal e +3,5% real; subscrição melhora | Prêmios +11,9%; forte recuperação de produtos de poupança | Retornos reais positivos em 71% das jurisdições no vida e não vida; rentabilidade melhora |
Fontes: OCDE, Global Insurance Market Trends 2023, 2024 e 2025.
O que os três anos revelam sobre o ambiente de negócios?
A principal conclusão da série da OCDE é que o seguro não reage ao ciclo econômico de maneira uniforme. O mesmo choque pode produzir efeitos opostos dependendo da modalidade.
A inflação, por exemplo, inicialmente comprime margens ao elevar custos de reparação, indenização e operação. Mas, quando as seguradoras conseguem reajustar preços, transforma-se em um dos motores do crescimento nominal dos prêmios. Foi exatamente essa dinâmica que apareceu no não vida entre 2022 e 2024.
Os juros apresentam uma relação igualmente complexa. A alta inicial prejudicou o valor de mercado de títulos já existentes e reduziu os retornos reais dos investimentos em 2022. Mas, posteriormente, taxas mais elevadas aumentaram a atratividade de produtos de vida com garantias e anuidades. Com a estabilização e a mudança das expectativas sobre juros, a valorização dos ativos contribuiu para recuperar os resultados das seguradoras.
Há ainda uma terceira dimensão: a frequência e a severidade dos eventos extremos. Mesmo em um ambiente macroeconômico mais benigno, catástrofes naturais podem alterar significativamente o comportamento de sinistros, preços e resseguro. Em 2024, a própria OCDE colocou eventos catastróficos entre os fatores centrais que afetaram os mercados.
Isso ajuda a explicar por que o ambiente de negócios das seguradoras não pode ser analisado apenas pela evolução do PIB ou da inflação. A operação combina três mercados interdependentes: o mercado de riscos, o mercado financeiro e o mercado de capitais. A seguradora precisa precificar riscos futuros enquanto administra ativos que sustentam obrigações de longo prazo.
Da recuperação à nova agenda de riscos
A melhora dos indicadores em 2024 não significa, contudo, o retorno a um ambiente de baixa volatilidade. A avaliação das autoridades nacionais consultadas pela OCDE aponta para uma combinação de riscos que permanece relevante.
Dois terços das autoridades identificaram riscos macroeconômicos — especialmente inflação e volatilidade das taxas de juros — e riscos de desastres como principais vulnerabilidades para o setor. O risco cibernético apareceu com frequência quase equivalente.
A trajetória dos três anos mostra, portanto, uma transformação importante. Em 2022, o desafio era absorver um choque inflacionário e financeiro. Em 2023, o mercado começou a ajustar preços, produtos e balanços à nova realidade. Em 2024, a melhora do ambiente financeiro permitiu que subscrição e investimentos produzissem resultados positivos simultaneamente.
Mas a experiência recente também deixou uma lição estrutural: a rentabilidade das seguradoras depende cada vez mais da capacidade de antecipar mudanças no custo do risco, no preço do capital e na frequência e severidade das perdas. O comportamento dos três últimos anos, registrado pela OCDE, mostra que inflação, juros, mercados financeiros e catástrofes não são variáveis externas ao negócio de seguros. Eles são parte do próprio mecanismo que determina preços, demanda, sinistralidade, investimentos e rentabilidade.
Fonte: CNseg, em 22.09.2026