Minha cidade decretou situação de emergência ou calamidade: isso aciona automaticamente o meu seguro?
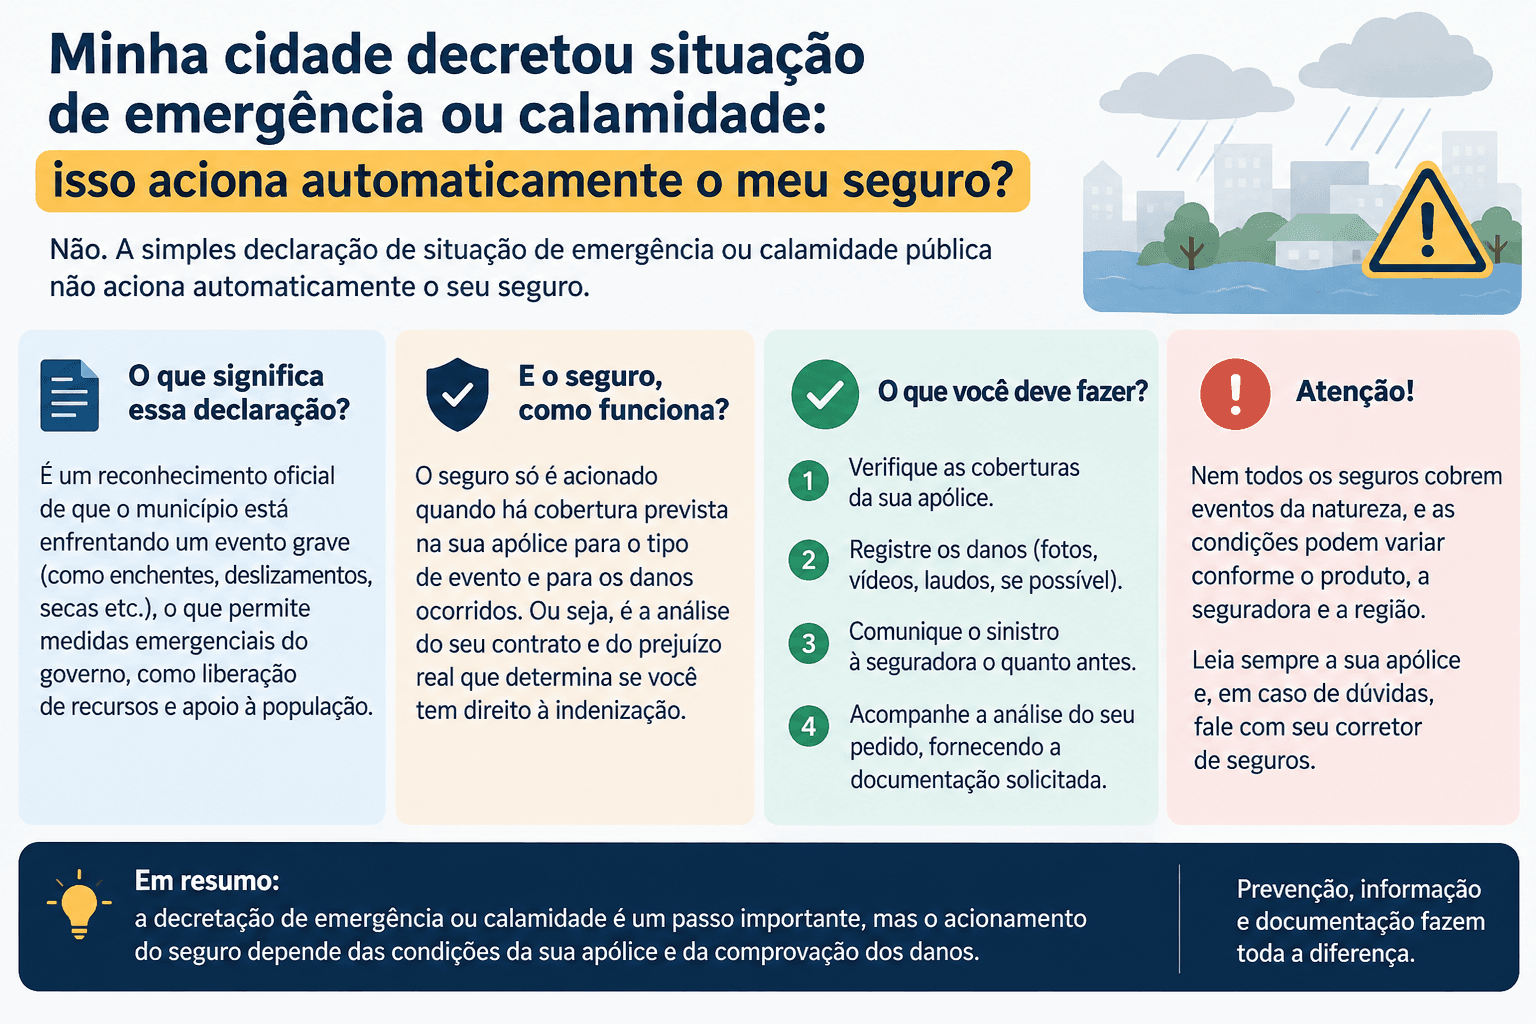
- A decretação de situação de emergência ou de estado de calamidade pública não aciona automaticamente um seguro já contratado
- O decreto pertence ao sistema público de resposta a desastres. Para haver indenização securitária, é necessário que o dano sofrido decorra de um risco coberto pelo contrato e que sejam observadas as condições da apólice.
- Essa diferença pode gerar dúvida justamente nos momentos mais difíceis. Depois de uma enchente, vendaval, deslizamento ou outro evento de grande impacto, a prefeitura pode declarar situação de emergência ou calamidade enquanto moradores começam a contabilizar perdas em casas, veículos e outros bens. As duas coisas acontecem ao mesmo tempo, mas pertencem a mecanismos diferentes de proteção.
O que significa o decreto de emergência ou calamidade?
A declaração de situação de emergência ou de estado de calamidade pública é uma medida do poder público diante da gravidade de um desastre.
Segundo o Ministério da Integração e do Desenvolvimento Regional (MIDR), a situação de emergência ocorre quando o desastre compromete parcialmente a capacidade de resposta do poder público local. No estado de calamidade pública, o impacto é mais grave e essa capacidade fica severamente comprometida.
Municípios e estados podem registrar o decreto no Sistema Integrado de Informações sobre Desastres (S2iD) e solicitar reconhecimento federal. Esse reconhecimento possibilita, entre outras medidas, acesso a recursos federais complementares para ações de resposta e reconstrução.
Portanto, o decreto tem efeitos importantes para a atuação governamental. Ele não altera automaticamente as coberturas de contratos privados de seguro.
Por que o decreto não cria uma cobertura que não foi contratada?
Porque o seguro protege contra riscos previamente definidos.
A Lei nº 15.040/2024, a Lei do Contrato de Seguro, em vigor desde 11 de dezembro de 2025, estabelece que a seguradora garante o interesse do segurado contra riscos predeterminados. A lei também determina que riscos e interesses excluídos sejam descritos de forma clara e inequívoca.
Imagine uma residência atingida por uma inundação em um município que decretou calamidade pública. O decreto comprova a existência de uma situação grave no território, mas a análise do seguro continua dependendo de questões como: aquela apólice contempla inundação ou alagamento? O imóvel atingido é o bem segurado? O dano decorreu do evento previsto na cobertura? Há limite máximo de indenização ou franquia aplicável?
É a combinação entre o que aconteceu e o que foi contratado que determina a cobertura.
Seguro residencial cobre enchente sempre que houver calamidade?
Não necessariamente.
O seguro residencial é um produto compreensivo que pode reunir diversas coberturas. A Superintendência de Seguros Privados (Susep) cita alagamento, vendaval, desmoronamento, incêndio e outros eventos entre as coberturas que podem ser encontradas nesses produtos. Isso, porém, não significa que todas façam parte de toda apólice.
A própria Susep orientou os consumidores durante as enchentes do Rio Grande do Sul, em 2024, a verificarem nas apólices quais coberturas haviam sido efetivamente contratadas e a definição de cada uma nas condições contratuais.
Assim, uma casa atingida por água pode estar coberta em determinada apólice e não em outra, a depender da contratação e das condições do produto.
E se o imóvel for financiado?
Nesse caso, é importante verificar também o seguro habitacional vinculado ao financiamento.
Na cobertura de Danos Físicos ao Imóvel (DFI) do seguro habitacional, a Susep informa que estão contemplados, no mínimo, danos provenientes de eventos como vendaval, desmoronamento, destelhamento e inundação ou alagamento, ainda que decorrente de chuva.
Isso não significa, porém, que todos os bens existentes dentro da casa estejam automaticamente protegidos pelo seguro habitacional. É preciso observar a finalidade de cada seguro e as respectivas garantias.
Esse exemplo também mostra por que a pergunta mais importante depois de um desastre não é apenas “a cidade decretou calamidade?”, mas “qual seguro eu possuo e exatamente o que ele cobre?”
O decreto pode servir como prova do sinistro?
Ele pode ser uma informação relevante sobre o desastre, mas não substitui necessariamente os elementos exigidos para a análise individual do sinistro.
O reconhecimento público identifica a ocorrência e a gravidade de um evento em determinada área. Já a seguradora precisa analisar se houve lesão ao interesse segurado e se ela decorreu de um risco previsto no contrato.
A Lei do Contrato de Seguro determina que, apresentados elementos indicativos da existência de dano ao interesse garantido, cabe à seguradora analisar o sinistro e a cobertura. A legislação disciplina ainda os procedimentos de regulação e liquidação, destinados a identificar causas, efeitos e valores devidos.
Por isso, boletins, registros fotográficos, comprovantes dos bens, laudos ou outros documentos podem ser necessários, conforme o caso e as condições do seguro.
O que fazer se meu bem segurado foi atingido?
A primeira prioridade é sempre a segurança das pessoas. Não entre em imóvel interditado, área inundada, encosta instável ou qualquer local que ofereça risco apenas para registrar danos ou preservar objetos.
Quando houver condições seguras, o segurado deve comunicar o ocorrido prontamente à seguradora e seguir as orientações recebidas. A Lei nº 15.040/2024 determina que o segurado avise a seguradora por meio idôneo, forneça as informações disponíveis sobre o evento e adote providências razoáveis para evitar ou reduzir seus efeitos, desde que isso não coloque pessoas ou interesses relevantes em perigo.
A Susep também orienta que, na ocorrência de sinistro, o consumidor faça o aviso e apresente os documentos previstos nas condições do seguro. É recomendável manter o protocolo ou outro comprovante do contato realizado.
Na prática, vale seguir uma sequência simples:
- proteja as pessoas antes dos bens e obedeça às orientações da Defesa Civil;
- comunique o sinistro à seguradora o quanto antes e guarde o número do protocolo;
- verifique a apólice e as condições contratuais, especialmente cobertura, exclusões, franquia e limite de indenização;
- registre os danos com segurança, por fotos ou vídeos, quando isso for possível;
- preserve documentos e comprovantes disponíveis e siga as instruções da seguradora sobre reparos, retirada de bens e documentação necessária.
Quanto tempo a seguradora tem para responder?
A nova Lei do Contrato de Seguro estabeleceu prazos específicos para a regulação dos sinistros.
Em regra, a seguradora tem até 30 dias para manifestar-se sobre a existência de cobertura, contados da reclamação ou do aviso de sinistro acompanhado dos elementos necessários à decisão. A legislação permite solicitações justificadas de documentos complementares e prevê hipóteses específicas de suspensão ou ampliação do prazo.
Reconhecida a cobertura, a lei estabelece, em regra, outro prazo máximo de 30 dias para o pagamento da indenização ou do capital estipulado, sujeito igualmente às condições previstas na legislação para documentação e casos de maior complexidade.
Portanto, não é o decreto municipal que inicia automaticamente um pagamento. O processo securitário começa com a ocorrência do sinistro coberto e sua comunicação à seguradora.
E se futuramente existir um Seguro Catástrofe?
Aqui aparece uma ligação importante com o debate atual sobre mecanismos específicos de proteção contra grandes desastres.
Um futuro modelo de Seguro Catástrofe poderá ser desenhado com critérios de acionamento próprios. Dependendo da legislação e do contrato, um mecanismo desse tipo poderia utilizar indicadores objetivos, delimitações territoriais ou reconhecimentos oficiais como parte das condições para liberar recursos.
Mas isso não deve ser confundido com o funcionamento dos seguros que já existem hoje.
Um gatilho público só acionará automaticamente uma proteção securitária se a lei ou o contrato daquele mecanismo estabelecer expressamente essa relação.
Enquanto isso, para quem já possui seguro residencial, habitacional, automóvel, empresarial ou outro produto, a regra prática permanece: o decreto de emergência ou calamidade contextualiza o desastre, mas é a cobertura contratada que determina se aquele prejuízo está protegido.
Decreto público e cobertura de seguro cumprem funções diferentes
Situação de emergência e estado de calamidade pública são instrumentos essenciais para organizar a resposta do Estado a um desastre, mobilizar estruturas de Defesa Civil e, quando houver reconhecimento federal, permitir acesso a mecanismos públicos de socorro, assistência e reconstrução.
O seguro atua em outra dimensão: oferece proteção financeira para riscos definidos previamente no contrato.
Em um evento climático extremo, os dois mecanismos podem atuar ao mesmo tempo e de maneira complementar. Entender essa diferença evita uma expectativa equivocada: a declaração de calamidade pode mobilizar o poder público, mas não acrescenta automaticamente uma cobertura que não estava prevista na apólice.
CNseg entrega propostas do mercado segurador aos candidatos à Presidência da República
Um passo fundamental para reforçar o papel estratégico do setor de seguros no futuro socioeconômico do país
Os executivos do setor tiveram a oportunidade de se reunir e compartilhar o conjunto de propostas com Ronaldo Caiado, Geraldo Alckmin, Flávio Bolsonaro e Romeu Zema. O objetivo foi apresentar a eles um conjunto de medidas e diretrizes capazes de impulsionar o crescimento econômico, ampliar a proteção social e reduzir as vulnerabilidades estruturais no país.
O papel estratégico do setor no desenvolvimento nacional
O documento destaca que o mercado segurador desempenha papel essencial na estabilidade e na sustentabilidade da economia brasileira. Além de resguardar famílias, empresas e o setor produtivo contra os mais variados riscos, o segmento é um pilar relevante para a formação de poupança de longo prazo e para o financiamento da infraestrutura nacional.
Atualmente, mais de 52 milhões de brasileiros contam com a cobertura de planos de assistência médica, enquanto os produtos de seguros e previdência complementar apoiam diretamente a segurança financeira das famílias e a sustentabilidade do país.
Apesar dessa relevância, a entidade ressalta que o Brasil ainda apresenta baixa participação e densidade securitária em comparação com economias desenvolvidas — um cenário que evidencia um amplo potencial de expansão e de contribuição do setor para o desenvolvimento nacional.
Em um contexto desafiador, marcado por transformações climáticas, transição demográfica, mudanças nas relações de trabalho e restrições fiscais do Estado, a integração entre políticas públicas e soluções do setor privado torna-se indispensável. Nesse sentido, a CNseg coloca-se como parceira institucional do Estado, oferecendo capacidade técnica, solidez financeira e experiência para construir soluções sustentáveis e inovadoras.
Conheça os 8 eixos prioritários do documento
O documento “Propostas para um Brasil Mais Seguro e Desenvolvido” está estruturado em oito capítulos temáticos que norteiam as contribuições do mercado segurador para os próximos anos:
- Condições Políticas e Macroeconômicas para um País mais Desenvolvido: Diretrizes para a estabilidade econômica e estímulo aos investimentos.
- Desafios da Longevidade: Soluções para o envelhecimento populacional, previdência e segurança financeira de longo prazo.
- Desenvolvimento e Proteção do Agronegócio: Mecanismos de gestão de riscos e fortalecimento do seguro rural.
- Saúde Suplementar: Caminhos para a sustentabilidade, eficiência e expansão do acesso à saúde privada.
- Proteção da União, Estados e Municípios: Instrumentos de garantia e mitigação de riscos fiscais para a gestão pública e obras de infraestrutura.
- Transição Climática e Sustentabilidade: Ações voltadas para a resiliência socioambiental, gestão de desastres e agenda ESG.
- Segurança Pública: Contribuições e tecnologias de gestão de risco para o combate à criminalidade e proteção patrimonial.
- Educação Financeira e Inclusão Social: Fomento à cultura de proteção, microsseguros e cidadania financeira.
Garantia estendida mantém proteção mesmo em caso de fechamento da loja
Diante de dúvidas de consumidores após episódios recentes no varejo, FenSeg esclarece que cobertura é de responsabilidade da seguradora e permanece válida conforme as condições contratadas
Episódios recentes envolvendo grandes redes varejistas têm despertado uma preocupação entre consumidores que adquiriram eletrodomésticos, eletrônicos, móveis e outros bens com garantia estendida: o que acontece com o seguro se a loja entrar em recuperação judicial ou deixar de operar? A resposta é que a situação da varejista, por si só, não altera a cobertura regularmente contratada e ainda vigente.
Embora seja normalmente adquirido no momento da compra do produto, o Seguro de Garantia Estendida é contratado com a seguradora identificada no bilhete ou na apólice. É ela que assume o risco e responde pela cobertura, independentemente da continuidade das operações da loja que comercializou o seguro.
A garantia estendida funciona, assim, como uma forma de preservar o patrimônio do consumidor e trazer previsibilidade diante de uma eventual despesa com reparo ou substituição de um bem. Dados da Confederação Nacional das Seguradoras (CNseg) mostram que o segmento movimentou R$ 2,2 bilhões no primeiro semestre de 2026, alta de 8,3%, e pagou R$ 212,5 milhões em indenizações, avanço de quase 1%.
Seguro não depende da continuidade da loja
Para quem já contratou a garantia estendida, a principal orientação é verificar a seguradora responsável pela cobertura e as condições previstas no contrato. O encerramento das atividades do estabelecimento comercial, por si só, não extingue o Seguro de Garantia Estendida contratado pelo consumidor. A cobertura decorre de um contrato de seguro e é de responsabilidade da seguradora identificada no certificado, bilhete ou apólice, e não da varejista que comercializou o produto.
Em guia produzido pela CNseg e pela Federação Nacional de Seguros Gerais (FenSeg), o Seguro de Garantia Estendida é definido como uma proteção que amplia o período de cobertura de produtos contra defeitos de funcionamento, incluindo os custos de peças e da mão de obra necessária para o conserto. A contratação é opcional e, na modalidade mais comum, a cobertura começa após o término da garantia oferecida pelo fabricante ou fornecedor.
A loja física ou virtual atua como representante da seguradora na comercialização do seguro e, por isso, possui responsabilidades relacionadas à oferta e à contratação do produto. A modalidade mais comercializada é a extensão da garantia original.
Sidemar Spricigo, presidente da Comissão de Seguros Gerais Afinidades da FenSeg, explica que essa estrutura separa as responsabilidades da varejista, responsável pelas vendas, das responsabilidades da seguradora, responsável pela cobertura securitária. “Os acontecimentos recentes podem gerar dúvidas em quem contratou a garantia estendida no momento da compra, mas é importante esclarecer que a proteção securitária não depende da continuidade das operações da loja. O risco é assumido pela seguradora identificada nos documentos e a cobertura permanece válida de acordo com as condições e o período de vigência contratados”, afirma.
Documentos permitem acionar diretamente a seguradora
Nesse contexto, também ganha importância a orientação para que o consumidor conserve os documentos relacionados à contratação. O Seguro de Garantia Estendida deve ser formalizado por meio da emissão de apólice individual ou bilhete. Em caso de algum evento coberto, podem ser solicitados documentos como a nota fiscal do produto, o bilhete ou a apólice e a identificação do segurado.
“Esses documentos permitem identificar a seguradora responsável, o período de vigência, os riscos cobertos, as exclusões e os procedimentos para reparo, substituição do produto ou pagamento da indenização. Hoje, muitas vezes, eles já são enviados para o e-mail do consumidor, mas é importante mantê-los guardados e acessíveis”, orienta Spricigo.
Outro ponto é a diferença entre o seguro e a garantia original do bem. Na modalidade de extensão da garantia original, a cobertura começa depois do encerramento da garantia oferecida pelo fornecedor. Há ainda modalidades que podem ampliar as coberturas ou complementar a proteção original, de acordo com as condições contratadas.
Proteção ajuda a preservar patrimônio do consumidor
Para Sidemar Spricigo, o momento também oferece a oportunidade de esclarecer a função de proteção financeira exercida pelo produto. “A garantia estendida ajuda a preservar o investimento feito na compra de um bem durável e traz mais previsibilidade para o consumidor diante de uma eventual despesa com reparo ou substituição”, afirma.
A distinção entre o estabelecimento que comercializa o produto e a seguradora responsável pela cobertura é fundamental para o consumidor. A loja participa da comercialização da garantia estendida, mas é a seguradora identificada no contrato que responde pelo risco assumido.
“Quem já possui uma garantia estendida deve saber que eventuais mudanças na situação da loja não significam, por si só, a perda da proteção contratada. O consumidor deve manter seus documentos, verificar a vigência e as condições da cobertura e procurar diretamente os canais da seguradora quando precisar de atendimento”, conclui Spricigo.
Futuro do Direito do Seguro é tema de destaque do 4º Almoço do Mercado Segurador Catarinense
“A estabilidade jurídica é o caminho para o crescimento do setor de seguros”, afirma Glauce Carvalhal, diretora jurídica da CNseg
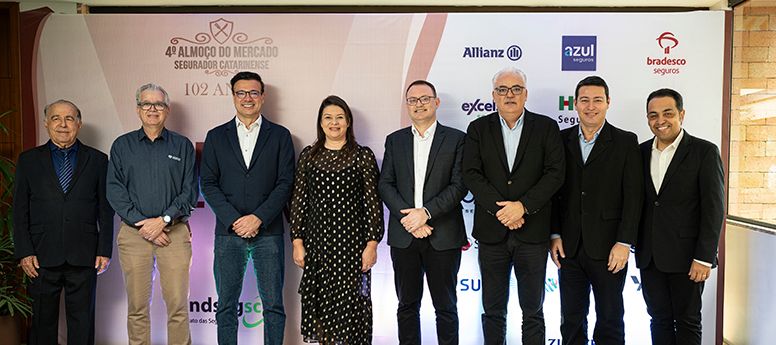
A diretora jurídica da CNseg, Glauce Carvalhal, afirmou que o Direito do Seguro atravessa um dos momentos mais relevantes de sua história recente. Para ela, impulsionado pela entrada em vigor da Lei nº 15.040/2024, o novo marco legal do contrato de seguro, o setor passa por um amplo processo de transformação jurídica, regulatória e institucional, com impactos diretos para consumidores, seguradoras e para a economia nacional. As declarações de Glauce Carvalhal foram dadas durante palestra proferida no “4º Almoço do Mercado Segurador Catarinense”, promovido pelo Sindicato das Seguradoras de Santa Catarina, no último dia 10.
Segundo ela, a nova legislação, os avanços regulatórios e atuação institucional da CNseg fortalecem a segurança jurídica e impulsionam o desenvolvimento do mercado segurador. Isso é essencial para que o mercado continue a avançar. Hoje, o setor representa cerca de 6% do Produto Interno Bruto (PIB) brasileiro, administra aproximadamente R$ 2,7 trilhões em ativos financeiros e responde por 25,8% do financiamento da dívida pública nacional. Somente em 2025, o mercado pagou R$ 548,4 bilhões em indenizações, benefícios, resgates e sorteios à sociedade.
Ela concorda que a segurança jurídica deve ser vista como vetor de crescimento. Em consequência, acrescentou, o sucesso da nova Lei de Seguros dependerá da sua efetiva aplicação pelo Poder Judiciário e da cooperação entre reguladores, tribunais, entidades representativas e empresas do setor. A expectativa é que a consolidação de um ambiente regulatório estável contribua para ampliar a proteção da população, reduzir a lacuna de cobertura existente no País e fortalecer ainda mais a participação do mercado segurador na economia brasileira, resumiu ela.
Glauce Carvalhal abordou fatores que devem pressionar os custos das seguradoras, como o aumento da longevidade da população, os avanços tecnológicos, a inteligência artificial e os extremos climáticos. Nesse cenário em transformação, exige-se um ambiente jurídico mais moderno e previsível para ampliar a proteção securitária e estimular o crescimento do setor.
No encontro, Glauce Carvalhal examinou também a atuação da área jurídica da CNseg. Segundo ela, são três grandes pilares da atuação: contencioso, consultivo e corporativo.
A diretora reportou ainda algumas conquistas recentes da CNseg em julgamentos do Supremo Tribunal Federal. Nesse sentido, ela citou a decisão do Supremo Tribunal Federal que declarou inconstitucional dispositivo legal que obrigava seguradoras e entidades de previdência a destinarem parte de suas reservas técnicas para investimentos em créditos de carbono. Outro destaque: o julgamento do Tema 1309 do STF, no qual a Corte reconheceu o direito das seguradoras de excluir da base de cálculo do PIS as receitas financeiras provenientes das aplicações das reservas técnicas obrigatórias, reafirmando a natureza específica desses recursos destinados à garantia da solvência das companhias. A CNseg também obteve êxito em ação que discutia a aquisição direta de peças de reposição por seguradoras. O STF decidiu pela inconstitucionalidade de lei municipal que interferia em contratos securitários, reforçando a competência privativa da União para legislar sobre seguros.
Regulamentação acelerada
A regulamentação do novo marco de seguros pela Susep foi outro ponto de destaque da sua apresentação. Segundo ela, a adaptação da legislação ao novo marco legal já se reflete na agenda regulatória da Superintendência de Seguros Privados (Susep). O Plano de Regulação 2026 prevê a revisão de 44 temas, incluindo regras de registro de produtos, seguros de pessoas, seguro garantia, responsabilidade civil, seguro rural, apólices coletivas e atualização monetária de operações de seguros, previdência e capitalização. Além disso, diversas consultas públicas já foram promovidas para discutir aspectos da nova legislação e adequar as normas infralegais ao novo ambiente jurídico.
Fonte: CNseg, em 17.09.2026