Jornada Valor Econômico, em parceria com CNseg, debate papel dos seguros diante dos riscos climáticos na infraestrutura e no agro
Evento realizado pela CNseg em parceria com o Valor Econômico reuniu especialistas para discutir os impactos dos eventos extremos; desastres já atingiram 84,5% dos municípios brasileiros e causaram R$ 455,5 bilhões em danos e prejuízos em dez anos
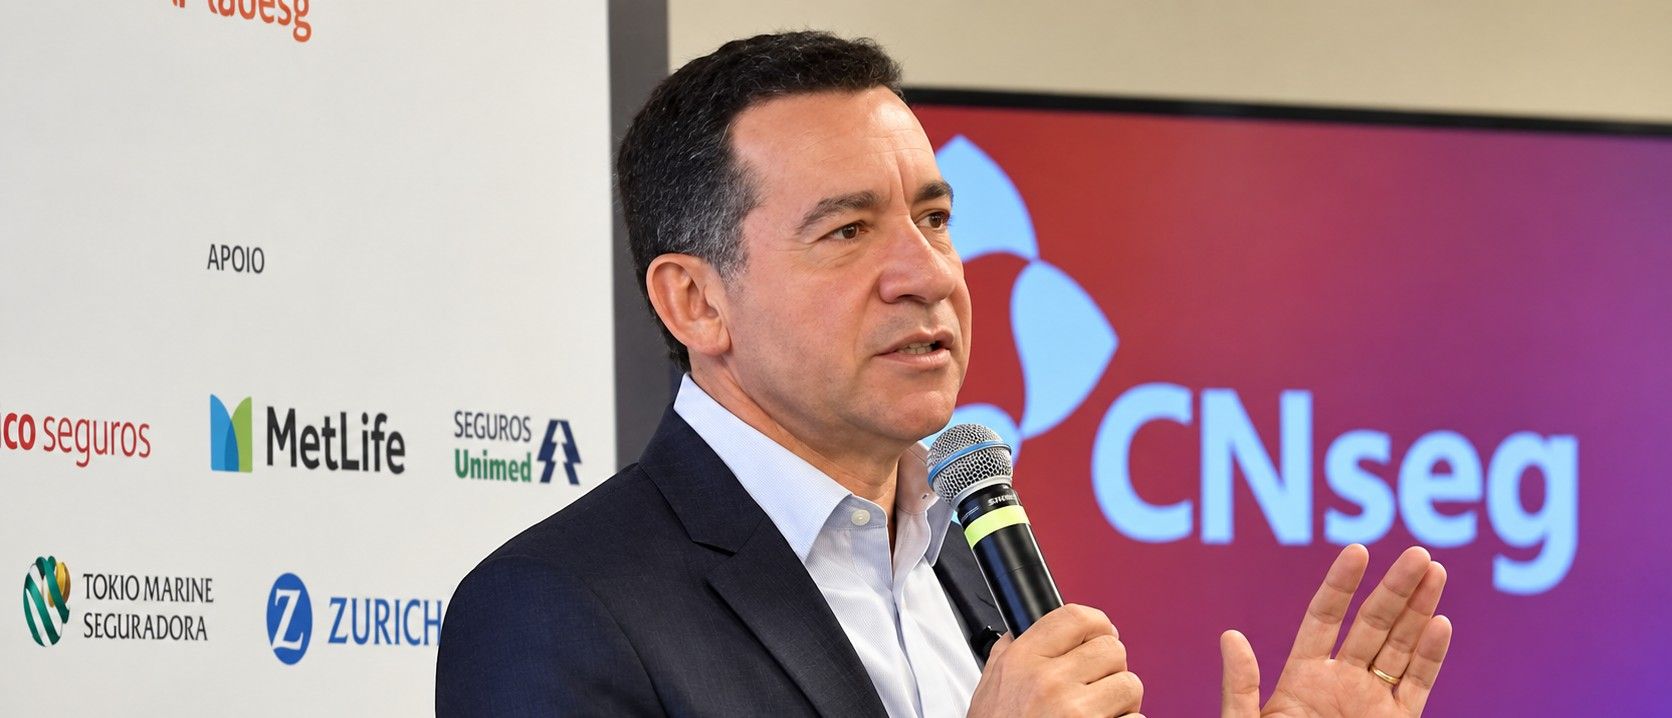
- Os impactos cada vez maiores dos eventos climáticos sobre a economia brasileira e o papel dos seguros na proteção da infraestrutura, do agronegócio, das empresas e das pessoas estiveram entre os principais temas da Jornada Valor de Jornalismo em Seguros, realizada pelo Valor Econômico, da Editora Globo, em parceria com a Confederação Nacional das Seguradoras (CNseg).
- Promovida presencialmente entre 31 de agosto e 4 de setembro, em São Paulo, a Jornada reuniu jornalistas com especialistas, executivos, reguladores e representantes de diferentes áreas para aprofundar o conhecimento sobre o mercado segurador e discutir transformações econômicas e sociais que já começam a alterar a maneira como os riscos são avaliados, distribuídos e administrados no país. Foram cinco dias de imersão na sede da Editora Globo. A iniciativa teve patrocínio de Bradesco Seguros, MetLife, Seguros Unimed, Tokio Marine e Zurich.
- Entre os assuntos debatidos, os eventos climáticos extremos ganharam destaque pela dimensão de seus impactos e pela necessidade de incorporar novos parâmetros de risco ao planejamento econômico. Infraestrutura e agronegócio estão entre os setores diretamente expostos, mas os reflexos alcançam também moradias, empresas, governos e a capacidade de recuperação das cidades depois de desastres.
Os números ajudam a dimensionar o desafio. Entre 2015 e 2024, 4.708 municípios brasileiros - 84,5% do total - foram afetados por desastres relacionados ao clima. No período, foram registrados R$ 455,5 bilhões em danos materiais e prejuízos públicos e privados, segundo o Plano Clima Adaptação, com dados do Atlas Digital de Desastres no Brasil.
Também foram contabilizadas 1,7 milhão de moradias danificadas, mais de 293 mil destruídas e 324,6 milhões de registros de pessoas afetadas, das quais 113,4 milhões foram classificadas como diretamente afetadas. O número de 324,6 milhões não significa que essa quantidade de brasileiros diferentes tenha sido atingida: a própria base ressalva que se trata de ocorrências acumuladas e repetidas, de modo que uma pessoa ou localidade pode ter sido impactada mais de uma vez ao longo do período.
A frequência dos eventos também chama atenção. Entre 2020 e 2023, o país registrou 7.539 desastres climáticos relacionados às chuvas, diante de 2.335 em toda a década de 1990 - aumento de 222,8%. No mesmo comparativo, a proporção de municípios atingidos passou de 27% para 83%. Os dados são do estudo Temporadas das Águas: O Aumento das Chuvas Extremas, coordenado pelo Programa Maré de Ciência, da Universidade Federal de São Paulo (Unifesp), e também aparecem no relatório Estado do Clima no Brasil - 2025, do Cemaden.
Para o presidente da CNseg, Dyogo Oliveira, essa transformação precisa entrar definitivamente no planejamento da economia.
“Seguro é como energia elétrica: está em todo lugar, faz tudo funcionar, mesmo que as pessoas não percebam sua presença. Seu principal produto é a tranquilidade que resulta da transferência de risco”, afirmou durante a Jornada.
Segundo Oliveira, setores como infraestrutura e agronegócio precisam se preparar para uma realidade em que eventos antes considerados pouco prováveis podem ocorrer com maior frequência ou intensidade, aumentando a importância dos mecanismos de prevenção, mitigação e transferência de riscos.
Seguro pagou R$ 7,3 bilhões por danos climáticos em 2024
Os efeitos dos eventos extremos já aparecem diretamente nas indenizações do mercado segurador.
Em 2024, R$ 60,4 bilhões foram pagos em indenizações por danos no Brasil. Desse montante, aproximadamente R$ 7,3 bilhões, ou 12%, estavam relacionados a eventos climáticos, segundo o Radar de Eventos Climáticos e Seguros no Brasil, estudo da CNseg realizado em colaboração com a EY.
A influência do clima varia significativamente entre as modalidades de seguro. No grupo Rural, os eventos climáticos responderam por 46% das indenizações pagas. No Patrimonial, foram 35%; no Habitacional, 22%; e no Automóvel, 4%.
Esses percentuais mostram quanto os eventos climáticos representaram dentro das indenizações de cada grupo de ramos. Não correspondem, portanto, à distribuição dos R$ 7,3 bilhões entre as diferentes modalidades.
Quando o cálculo considera a composição do valor total das indenizações associadas ao clima, o quadro é diferente: o Patrimonial respondeu por 58%, seguido pelo Automóvel, com 19%; Rural, com 15%; Habitacional, com 6%; e Transportes, com aproximadamente 1%.
Os números mostram a importância da proteção securitária, mas também revelam uma ampla lacuna de cobertura. Estudo da CNseg estima que, em média, somente cerca de 9% das perdas econômicas dos desastres climáticos analisados são cobertas pelo mercado segurador brasileiro.
Em 2024, essa proporção chegou a 13%, principalmente por causa da dimensão das enchentes no Rio Grande do Sul. Em economias desenvolvidas, a cobertura média estimada pode variar entre 20% e 55%, conforme a metodologia, o período e o recorte considerado. Nas regiões Norte e Nordeste, a cobertura média das perdas analisadas ficou abaixo de 2%.
Para Claudia Prates, diretora de Sustentabilidade da CNseg, a capacidade de transferir parte das consequências financeiras dos eventos adversos torna o seguro um dos instrumentos para a construção de resiliência.
“O seguro é uma das ferramentas mais eficazes para absorver e transferir impactos financeiros decorrentes de eventos adversos. Proporciona resiliência ao facilitar a recuperação mais rápida após eventos extremos, reduz a dependência de recursos públicos, promovendo maior eficiência na gestão de crises, e protege as pessoas mais vulneráveis”, afirmou durante a Jornada.
Segundo ela, essa contribuição ultrapassa a recuperação depois dos desastres.
“Os seguros protegem pessoas, organizações e governos. Diante da intensificação dos riscos climáticos, o setor tem condições de viabilizar investimentos em setores críticos para a transição.”
Mapear riscos passa a fazer parte da resposta
O aumento da recorrência e da severidade dos eventos também altera a maneira como o risco precisa ser compreendido.
José Marengo, climatologista e coordenador-geral de Pesquisa e Desenvolvimento do Cemaden, destacou durante a Jornada que as transformações climáticas trazem desafios para seguradores e para a própria sociedade.
“O setor encontra desafios, como a baixa penetração do seguro residencial no Brasil, pouca cobertura específica para enchentes e o aumento dos prêmios em áreas de maior risco climático. Uma forma de responder a esse desafio é incorporar mapas de risco.”
A produção e a utilização de informações mais detalhadas tornam-se, assim, parte da estratégia de prevenção e adaptação.
Nesse campo, a CNseg desenvolveu a Ferramenta de Riscos Climáticos (Inundação). A solução utiliza bases históricas e balanço hidrodinâmico para oferecer um score de risco de inundação, por meio de cálculos probabilísticos, com cobertura de todo o território nacional. Sua metodologia integra dados climáticos, hidrológicos, geoespaciais e históricos de ocorrências para identificar e analisar áreas suscetíveis a inundações, alagamentos e outros riscos climáticos.
Para Marengo, a função do seguro também se torna particularmente importante depois que o evento acontece.
“O seguro desempenha um papel relevante na gestão de riscos de inundação. E, quando os incidentes acontecem, proporciona apoio financeiro para que indivíduos e empresas se recuperem.”
Infraestrutura precisa incorporar o clima ao planejamento
A discussão ganha outra dimensão quando o foco passa para a infraestrutura brasileira.
Em 2025, o país investiu aproximadamente R$ 280 bilhões em infraestrutura, valor equivalente a 2,24% do Produto Interno Bruto (PIB), segundo o Livro Azul da Infraestrutura da Associação Brasileira da Infraestrutura e Indústrias de Base (Abdib).
O montante representou crescimento próximo de 3% sobre os R$ 272,3 bilhões do ano anterior. A iniciativa privada respondeu por aproximadamente 84% dos investimentos, consolidando sua predominância na expansão da infraestrutura nacional.
Mesmo assim, o estoque de infraestrutura do Brasil permanece na faixa de 36% do PIB, nível inferior ao registrado em diversas economias mais desenvolvidas e também em alguns grandes emergentes.
O Livro Azul estima que o país precisaria investir aproximadamente R$ 497,7 bilhões por ano para atender às necessidades consideradas pela Abdib. Diante dos R$ 280 bilhões investidos em 2025, o hiato anual é de R$ 217,8 bilhões - ou 1,74% do PIB. O cálculo do hiato considera principalmente as deficiências em transporte, logística e saneamento, enquanto energia elétrica e telecomunicações não apresentam déficit no modelo empregado pela associação.
Nesse contexto, seguros, garantias e mecanismos adequados de distribuição de riscos podem contribuir para aumentar a previsibilidade financeira dos projetos, reduzir a exposição das partes envolvidas e evitar que determinados riscos sejam concentrados em apenas um participante.
Também podem reduzir os impactos financeiros de paralisações provocadas por eventos adversos e melhorar a própria avaliação de viabilidade dos empreendimentos ainda na fase de estruturação.
Para André Dabus, coordenador do Comitê de Financiamento, Fundos, Riscos e Garantias da Abdib, os eventos recentes tornaram ainda mais evidente a necessidade de rever os parâmetros usados no planejamento.
“As enchentes do Rio Grande do Sul trouxeram a noção de que o que antes se considerava improvável pode acontecer. Não se podem mais estruturar projetos com base em dados climáticos do passado.”
A matriz de riscos torna-se, nesse cenário, uma das peças centrais dos contratos, porque estabelece quem assume cada risco e quais instrumentos podem ser empregados para mitigá-lo ou transferi-lo.
Governo incorpora resiliência climática à infraestrutura de transportes
O poder público também vem incorporando o risco climático à formulação de políticas e projetos.
No Ministério dos Transportes, sustentabilidade, resiliência e adaptação à mudança do clima são hoje tratadas como componentes estruturantes do planejamento da infraestrutura de transportes terrestres. As diretrizes adotadas pelas pastas de Transportes e de Portos e Aeroportos estabelecem expressamente o fortalecimento da adaptação e da resiliência da infraestrutura à mudança do clima.
Entre 2022 e 2023, o orçamento de manutenção da infraestrutura de transportes saltou de aproximadamente R$ 6 bilhões para R$ 22 bilhões, dos quais R$ 12 bilhões foram destinados especificamente à manutenção. A ampliação também foi associada ao reforço de ações de conservação e de infraestrutura mais resiliente.
Em agosto de 2026, o Ministério de Portos e Aeroportos instituiu ainda o Grupo de Trabalho sobre Seguros, Garantias e Riscos em Infraestrutura de Transporte, o GT-SegInfra.
O grupo reúne representantes das secretarias nacionais de Portos, Aviação Civil e Hidrovias, da Agência Nacional de Aviação Civil (Anac), da Agência Nacional de Transportes Aquaviários (Antaq), além de representantes do setor produtivo e do mercado segurador. Tem prazo de 100 dias para produzir recomendações de aperfeiçoamento regulatório.
Entre seus objetivos estão ampliar a segurança jurídica dos projetos, harmonizar exigências de seguros com a capacidade efetiva do mercado e reduzir custos de novos empreendimentos.
Para Hailton Madureira, diretor de Relações Institucionais da CNseg, a gestão de riscos faz parte da própria estabilidade de um projeto.
“Para ser estável, todo projeto de infraestrutura bem desenhado define risco e conta com um bom conjunto de fatores de mitigação, incluindo seguro fiança, seguro garantia e capitalização.”
Seguro Rural perdeu mais de 75% da área coberta em quatro anos
No agronegócio, a combinação entre exposição ao clima, disponibilidade de recursos públicos para subvenção e capacidade financeira do produtor para contratar proteção cria outro desafio.
Segundo o Observatório do Crédito e Seguro Rural da FGV Agro, a área segurada no Brasil caiu de aproximadamente 13,45 milhões de hectares em 2021 para cerca de 3,2 milhões de hectares em 2025. A redução supera 75%.
É aqui que a atualização em relação ao material original é importante. Algumas publicações arredondaram a área protegida de 2025 para 3,3 milhões de hectares e a de 2021 para 13,4 milhões. Para esta matéria, a referência adotada é a Nota Técnica da FGV Agro, que registra 3,2 milhões e 13,45 milhões de hectares, respectivamente.
A redução da proteção ocorreu no sentido contrário ao avanço da área cultivada. Levantamentos divulgados em 2026 situam a área plantada brasileira de 2025 em aproximadamente 97,8 milhões de hectares.
O próprio Radar de Eventos Climáticos da CNseg ajuda a dimensionar a lacuna. Em 2024, apenas cerca de 6% da área total plantada com grãos possuía cobertura securitária, proporção aproximadamente 50% menor do que a de 2023.
O cenário ocorre justamente quando produtores estão cada vez mais expostos a secas, excesso de chuvas, granizo, vendavais, geadas e outros eventos capazes de comprometer parcial ou integralmente uma safra.
Subvenção é uma das peças para ampliar a cobertura
Parte importante da discussão envolve o Programa de Subvenção ao Prêmio do Seguro Rural (PSR).
Por meio do programa, o governo federal assume uma parcela do prêmio do seguro, reduzindo o custo da contratação para o produtor e ampliando as condições de acesso à proteção.
Simulações do Observatório do Crédito e Seguro Rural da FGV Agro indicam que seriam necessários aproximadamente R$ 2,37 bilhões em subvenção em 2026 para recuperar o nível de cobertura observado em 2021.
Caso fosse adotada uma política adicional de fortalecimento da soja, elevando a subvenção de 20% para 30%, o valor necessário subiria para aproximadamente R$ 2,57 bilhões.
A Lei Orçamentária Anual de 2026 previu aproximadamente R$ 1,018 bilhão para o PSR. Depois de bloqueios e ajustes orçamentários, o volume disponível caiu para cerca de R$ 473,8 milhões. Somente um dos bloqueios mencionados pela FGV Agro alcançou R$ 461,7 milhões.
A diferença entre dotação originalmente prevista e recursos efetivamente disponíveis é importante porque o mercado de Seguro Rural precisa de antecedência para organizar resseguro, capacidade de subscrição, equipes e produtos.
Para Guilherme Rios, coordenador de Produção Agrícola da Confederação da Agricultura e Pecuária do Brasil (CNA), ampliar a escala é um dos caminhos para tornar a proteção mais acessível.
“Com mais pessoas contratando, o seguro rural se tornaria mais acessível. Precisamos encarar o seguro rural como política de estado.”
Mais de R$ 100 bilhões em dívidas poderão ser renegociados
Os efeitos acumulados das condições climáticas sobre o campo também motivaram outras respostas do poder público.
Em 15 de julho de 2026, foi editada a Medida Provisória 1.376, que autorizou a criação de linhas de crédito destinadas à composição, liquidação ou amortização de dívidas de produtores e cooperativas rurais atingidos por eventos climáticos adversos e outras situações previstas na norma.
A medida alcança produtores que registraram perdas entre 2019 e 2025 e estabelece requisitos específicos conforme a quantidade de safras atingidas, a redução da renda e o enquadramento do beneficiário.
Segundo o Ministério do Desenvolvimento Agrário e Agricultura Familiar, a MP deverá permitir a renegociação de mais de R$ 100 bilhões em dívidas, com impacto anual nas contas públicas inferior a R$ 4 bilhões.
Essa distinção é essencial.
Os mais de R$ 100 bilhões não representam R$ 100 bilhões de recursos novos transferidos pelo governo aos produtores. Trata-se do volume potencial de dívidas alcançado pelos mecanismos de renegociação criados pela medida.
Ao abordar o assunto durante a Jornada, Dyogo Oliveira afirmou:
“O governo aprovou em julho uma medida provisória que destina cerca de R$ 100 bilhões a produtores que tiveram perdas nas safras recentes. Esse programa só precisou ser criado porque os produtores não tinham seguro.”
À luz do texto legal e da informação oficial do governo, a referência aos R$ 100 bilhões deve ser interpretada tecnicamente como volume de dívidas passível de renegociação, e não como uma dotação ou desembolso direto nesse montante.
Há ainda uma atualização posterior à realização da Jornada: em 4 de setembro de 2026, o presidente da Mesa do Congresso Nacional prorrogou por mais 60 dias a vigência da MP 1.376. A norma, portanto, continua em tramitação.
Mais de 80% dos municípios apresentam vulnerabilidade a desastres
A exposição aos eventos climáticos não está restrita a grandes obras ou ao agronegócio.
Levantamento realizado pelo Observatório do Clima a partir de informações do AdaptaBrasil, plataforma do Ministério da Ciência, Tecnologia e Inovação, indica que aproximadamente 4,5 mil municípios - pouco mais de 80% das cidades brasileiras - apresentam vulnerabilidade média, alta ou muito alta a desastres geo-hidrológicos.
São riscos relacionados a inundações, enxurradas, alagamentos e movimentos de massa, como deslizamentos.
A capacidade institucional de adaptação também apresenta grandes diferenças entre municípios.
O Urban Adaptation Index (UAI), desenvolvido para avaliar a capacidade adaptativa institucional das cidades brasileiras e aplicado a 5.569 municípios e ao Distrito Federal, mostra que 54,1% dos municípios estão nas duas faixas inferiores do índice.
Apenas 1,4% ocupa sua faixa superior. O indicador varia de zero, correspondente à capacidade adaptativa institucional muito baixa, a um, correspondente à alta capacidade.
Isso não significa que 54,1% dos municípios não possuam nenhuma preparação. Significa que mais da metade se encontra nos dois níveis inferiores de uma escala construída a partir de indicadores de capacidade institucional para adaptação.
O quadro reforça a necessidade de uma estratégia integrada que combine prevenção, planejamento territorial, infraestrutura resiliente, sistemas de alerta, adaptação e instrumentos financeiros de gestão de riscos.
O seguro não impede a ocorrência de um evento climático, mas pode reduzir suas consequências financeiras e ampliar a capacidade de recuperação de famílias, empresas, produtores e governos.
Brasil continua sendo o maior mercado segurador da América Latina
O desafio também evidencia o espaço existente para ampliar a proteção no país.
O Brasil permanece como o maior mercado de seguros da América Latina. Mas a participação atual não é de aproximadamente 50% da região, como indicado no material original.
Dados da Mapfre Economics referentes a 2024 mostram que o mercado brasileiro concentra cerca de um terço do total latino-americano. O setor de seguros da América Latina movimentou US$ 215,1 bilhões em prêmios naquele ano, e o Brasil continuou liderando a região.
Essa é uma das correções mais importantes desta versão: a referência a 50% foi retirada porque não representa adequadamente o mercado regional atual.
Em relação à estrutura doméstica, dados da Superintendência de Seguros Privados (Susep) mostram que, em março de 2026, o mercado supervisionado operava com 153 seguradoras, além de 12 entidades abertas de previdência complementar, 17 empresas de capitalização, 15 resseguradoras locais, 25 resseguradoras admitidas e 92 eventuais.
O país também chegou em 2026 à faixa de aproximadamente 150 mil corretores de seguros registrados, de acordo com números do mercado baseados no painel mantido pela Susep.
Quanto ao emprego, um levantamento institucional da CNseg divulgado em 2024 contabilizava 269 mil empregos na estrutura do mercado segurador. Por ser um dado daquela referência temporal, ele não deve ser apresentado como uma contagem específica de 2026.
Considerando o conceito mais amplo utilizado pela CNseg, que reúne seguros, previdência privada aberta, saúde suplementar e capitalização, o setor responde atualmente por pouco mais de 6% do PIB brasileiro.
Essa dimensão econômica convive com lacunas importantes de proteção.
Residências ainda apresentam baixa penetração de seguros; a área rural protegida recuou fortemente; grandes empreendimentos precisam incorporar riscos climáticos mais complexos; e a maior parte das perdas econômicas relacionadas aos desastres analisados continua sem cobertura securitária.
A ampliação da proteção por meio de modalidades como seguro residencial, Rural, Patrimonial e produtos associados à infraestrutura pode transformar a capacidade técnica e financeira já existente no setor em maior resiliência para a economia e para a sociedade.
Em resumo
- Os debates realizados durante a Jornada Valor de Jornalismo em Seguros mostraram que o aumento dos eventos extremos não representa apenas um desafio ambiental.
- Seus efeitos alcançam decisões de investimento, produção agrícola, infraestrutura, finanças públicas, patrimônio e a capacidade de famílias e empresas retomarem suas atividades depois de um desastre.
- Também evidenciaram que os registros históricos, embora continuem fundamentais, já não podem ser utilizados isoladamente para projetar os riscos futuros. O próprio Radar da CNseg observa que perdas históricas podem não refletir adequadamente a magnitude e a frequência dos riscos climáticos futuros, exigindo novas abordagens analíticas para avaliar a exposição.
- Modelos climáticos, informações geográficas, análise de vulnerabilidade, prevenção, planejamento territorial, infraestrutura resiliente, seguros e resseguros passam, portanto, a integrar uma mesma estratégia de adaptação.
- Para o setor segurador, isso significa acompanhar mudanças na sociedade e desenvolver soluções capazes de responder a riscos que estão se transformando em frequência, intensidade e distribuição geográfica.
- “O setor vai estar sempre próximo dos clientes no desenho de soluções relevantes. O mercado vai demandar, a regulamentação vai exigir, e o segurador vai comparecer”, afirmou Hailton Madureira durante a Jornada.
- A mensagem que atravessou as diferentes discussões do encontro é que o seguro não substitui políticas públicas, investimentos em infraestrutura, prevenção ou adaptação às mudanças climáticas.
- Ele acrescenta a essas estratégias um mecanismo essencial: a possibilidade de distribuir e transferir parte das consequências financeiras dos riscos, permitindo que pessoas, produtores, empresas e governos atravessem eventos adversos com maior capacidade de recuperação.
- E é justamente nesse ponto que os temas discutidos durante a Jornada se encontram. Infraestrutura, agronegócio, cidades, clima e seguros fazem parte de uma mesma equação: quanto melhor um risco é conhecido, prevenido, distribuído e protegido, maior é a capacidade da sociedade de enfrentar seus impactos e continuar avançando.
Paraisópolis lança desafio para se tornar a primeira favela 100% segurada do Brasil
Proposta apresentada durante a Feira Seguros para Todos os Bolsos busca transformar a comunidade em referência no desenvolvimento de soluções de proteção financeira voltadas às periferias
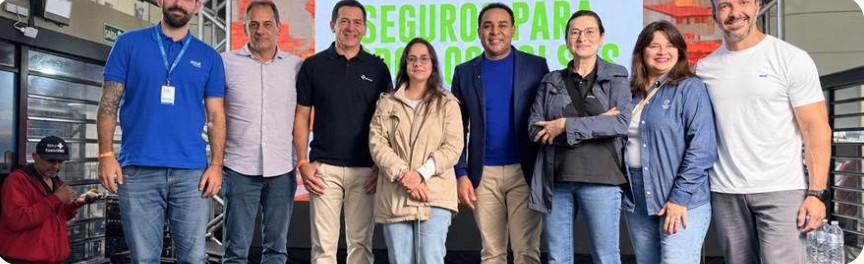
Transformar Paraisópolis na primeira favela 100% segurada do Brasil. Esse foi o desafio lançado neste sábado, 12 de setembro, pelo fundador do G10 Favelas, Gilson Rodrigues, durante a Feira Seguros para Todos os Bolsos. Promovido pela Confederação Nacional das Seguradoras (CNseg), em parceria com o G10 Favelas, o evento reuniu quase 400 pessoas na comunidade da Zona Sul de São Paulo.
Com cerca de 21 mil domicílios, Paraisópolis foi apresentada como um território com potencial para funcionar como laboratório para o desenvolvimento de produtos, linguagens e formas de atendimento mais adequadas à realidade das populações de favelas e periferias.
“Quero propor que Paraisópolis se transforme nesse grande laboratório para entender a linguagem, as formas e o jeito de ser de quem vive na favela. Temos uma oportunidade de construir uma iniciativa que possa gerar resultados para todo o Brasil”, provocou Gilson.
Ao aceitar o desafio, o presidente da CNseg, Dyogo Oliveira, ressaltou que a proposta está alinhada ao objetivo de ampliar o acesso da população à proteção financeira. “Vamos trabalhar para buscar atender a esse desejo, que também é nosso”, afirmou. Segundo ele, a iniciativa realizada em Paraisópolis integra um trabalho de longo prazo, que deverá alcançar outras regiões do país.
A diretora da Superintendência de Seguros Privados (Susep), Julia Normande, também participou da abertura e defendeu o desenvolvimento de soluções que considerem as características de cada território e sejam compreendidas pela população.
“A gente quer que o seguro chegue para todos, mas que chegue entendendo as comunidades, as pessoas e as situações em que aquele produto pode ser útil”, declarou. Julia também orientou os consumidores a buscar informações claras sobre coberturas, exclusões e condições dos produtos antes da contratação.
Além de defender a ampliação do acesso ao seguro, Gilson chamou a atenção para o patrimônio construído pelos moradores das comunidades, representado por residências, motocicletas utilizadas como instrumentos de trabalho, salões de beleza, restaurantes e outros pequenos negócios. Segundo ele, mais de 20 milhões de brasileiros vivem em favelas e movimentam aproximadamente R$ 300 bilhões. Para o fundador do G10 Favelas, a realização da feira no centro de Paraisópolis contribui para aproximar o setor segurador de uma parcela da população que nem sempre se percebe incluída nesse mercado.
Dyogo destacou que a proteção oferecida pelo seguro pode evitar que famílias e pequenos empreendedores precisem recomeçar depois de incêndios, acidentes, roubos e outros imprevistos.
“Uma das grandes dificuldades enfrentadas pela população de menor renda são as interrupções no seu ciclo de crescimento. A pessoa consegue montar um restaurante ou comprar um veículo para trabalhar, mas um único evento pode levá-la novamente à estaca zero. O seguro pode contribuir para dar continuidade a essa trajetória”, explicou.
O presidente da CNseg também reconheceu que a linguagem utilizada pelo setor ainda representa uma barreira, pois dificulta a compreensão sobre o funcionamento e a utilidade dos produtos. “Precisamos quebrar os muros invisíveis que fazem o seguro parecer algo destinado apenas a quem tem mais dinheiro. Também precisamos falar uma língua que as pessoas entendam”, acrescentou.
Empresas apresentam iniciativas em Paraisópolis
A programação reuniu atividades sobre educação financeira, inclusão, emprego e renda, inteligência artificial e proteção patrimonial, com a participação de representantes da Bradesco Seguros, CNP Assurances, Favela Seguros, Azul Seguros e MAPFRE.
O diretor de Relações Institucionais, Comunicação e ESG da CNP Assurances Latam, Gregoire Saint Gal De Pons, destacou a atuação da companhia no mercado de seguros inclusivos e a importância de associar a oferta dos produtos a ações de educação financeira. A empresa comercializa microsseguros no Brasil desde 2012 e atualmente mantém mais de um milhão de pessoas protegidas por produtos inclusivos.
“Não adianta oferecer o produto sem que a população compreenda a importância de reservar uma parte da renda para contratar a proteção de que precisa”, afirmou.
Para Gê Coelho, doutor em Bioética e líder de Relações Institucionais da Favela Seguros, a feira ajudou a ampliar o diálogo entre o mercado segurador e os territórios periféricos.
“A favela não é apenas um lugar de carências e necessidades. É um território que produz economia, conhecimento e soluções. Se existem casas, carros, motos, negócios e vidas construídas aqui, esse patrimônio também precisa ter acesso à proteção”, disse.
A superintendente de Sustentabilidade da Bradesco Seguros, Ivani Benazzi de Andrade, ressaltou que a presença das empresas na comunidade permitiu compreender mais de perto as necessidades dos moradores.
“A aproximação ajuda a entender o cotidiano das pessoas e o que realmente é importante para elas. Também permite mostrar, de maneira simples, como valores acessíveis podem contribuir para proteger famílias, residências e pequenos patrimônios”, afirmou.
Presente em Paraisópolis, a MAPFRE reforçou a importância de ouvir as demandas das comunidades para transformá-las em soluções de proteção. O superintendente de Sustentabilidade da MAPFRE no Brasil, Ivo Kanashiro, destacou que a presença da seguradora na região faz parte de um trabalho de mais de quatro anos para compreender as demandas das comunidades e transformá-las em soluções de proteção. “Estar próximo das pessoas é fundamental para tornar o seguro mais acessível e cuidar do que realmente importa para elas”, afirmou.
A Azul Seguros participou do evento com a atividade “Seguro sem complicação: como a inteligência artificial ajuda a escolher o melhor para sua família e o seu bolso”. Em linguagem acessível, a companhia abordou como a tecnologia pode facilitar a compreensão dos produtos e apoiar a escolha de soluções de proteção adequadas às necessidades e à realidade financeira de cada família.
A programação contou ainda com um bate-papo sobre emprego e renda, conduzido pelo superintendente regional de São Paulo da Escola de Negócios e Seguros (ENS), Rodrigo Matos, além de atração musical e atividades interativas.
Para Dyogo Oliveira, a realização da feira representa o início de uma agenda permanente de aproximação entre o setor segurador e as periferias. “Estamos começando um trabalho de longo prazo. Queremos contribuir para que o seguro faça parte da vida dessas pessoas como instrumento de proteção, estabilidade, emprego, renda e prosperidade”, concluiu.
Infraestrutura resiliente pode ampliar acesso ao seguro no Brasil?
Investimentos em prevenção, adaptação climática e dados podem reduzir vulnerabilidades e melhorar a gestão de riscos; relação com preço das apólices, porém, não é automática
A discussão sobre como preparar o Brasil para eventos climáticos extremos ganhou um novo componente: o papel do seguro na proteção de cidades, empresas e infraestruturas. Em 2026, a agenda passou a envolver também questões regulatórias. A Susep incluiu “seguros e infraestrutura” na atualização do Plano de Regulação deste ano, enquanto órgãos públicos e representantes do mercado vêm discutindo como aperfeiçoar a gestão de riscos e as coberturas em projetos de infraestrutura.
A relação entre infraestrutura resiliente e seguros é direta quando o assunto é gestão de riscos. Obras de drenagem, sistemas de alerta, monitoramento, contenção de encostas e outras medidas de adaptação podem reduzir a exposição de determinadas regiões a eventos extremos.
Para o mercado segurador, conhecer melhor esses riscos é fundamental. Quanto mais informações disponíveis sobre uma região, um imóvel ou uma infraestrutura, maior a capacidade de avaliar a exposição e desenvolver soluções de proteção adequadas.
Isso não significa, porém, que investimentos em infraestrutura resultem automaticamente em seguros mais baratos. O preço de uma apólice considera diferentes fatores, como localização, características do bem, histórico de sinistros, probabilidade de ocorrência e severidade dos eventos, além das condições de cobertura e de resseguro.
Prevenção ganha espaço na agenda de riscos
O aumento da ocorrência de eventos extremos reforça a necessidade de investir antes que o desastre aconteça.
O Plano Nacional de Proteção e Defesa Civil 2025-2035, por exemplo, estabelece ações integradas de prevenção, mitigação, preparação, resposta e recuperação. O objetivo é reduzir vulnerabilidades e aumentar a resiliência das comunidades diante dos desastres.
O monitoramento também vem sendo ampliado. Em março de 2026, o Cemaden passou a monitorar 1.295 municípios, ante 1.133 anteriormente. As 162 novas cidades foram incorporadas entre localidades consideradas prioritárias para ações de gestão de riscos e desastres climáticos.
A expansão da capacidade de monitoramento é relevante para diferentes setores da economia, inclusive o segurador, porque informações sobre áreas sujeitas a inundações, enxurradas e deslizamentos ajudam a dimensionar a exposição aos riscos.
Dados ajudam a conhecer o risco
A tecnologia tem ocupado espaço crescente nessa discussão.
A CNseg desenvolveu uma ferramenta de Riscos Climáticos – Inundação, que utiliza dados históricos, climáticos, hidrológicos, geoespaciais e registros de ocorrências para gerar um score probabilístico de risco de inundação. O mapeamento abrange todo o território nacional.
Na prática, ferramentas como essa permitem que o risco seja analisado com maior nível de detalhe.
Para o seguro, essa informação pode apoiar processos como subscrição, monitoramento e avaliação de riscos climáticos. Também pode contribuir para o desenvolvimento de produtos voltados a diferentes perfis de exposição.
O avanço dos dados, portanto, não significa necessariamente redução do preço das apólices. O principal ganho está na possibilidade de conhecer melhor o risco e tomar decisões mais precisas sobre sua proteção.
Infraestrutura e seguro: uma relação que ganha atenção
A discussão já chegou à agenda institucional do setor.
Em agosto, a Susep participou de um debate sobre seguros, garantias e riscos em infraestrutura de transportes. Na ocasião, o Ministério de Portos e Aeroportos instituiu o Grupo de Trabalho sobre Seguros, Garantias e Riscos em Infraestrutura de Transporte (GT-SegInfra).
A iniciativa reúne representantes do governo, agências reguladoras, setor produtivo e mercado segurador para discutir aspectos relacionados à gestão de riscos, às exigências de seguros e à estruturação de projetos de infraestrutura.
Segundo a Susep, o objetivo é discutir a adequada alocação de riscos e as condições necessárias para o desenvolvimento de soluções de seguros compatíveis com projetos de infraestrutura.
O movimento mostra uma mudança importante na discussão: o seguro passa a ser considerado não apenas na etapa posterior a um evento, mas também na estruturação e no planejamento de projetos.
Seguro pode ajudar na resiliência das cidades
A relação entre seguro e adaptação climática também foi tema de debate durante a São Paulo Climate Week, realizada em agosto.
Representante da Susep participou de painel sobre financiamento, seguros e setor privado para adaptação climática, com discussões sobre mecanismos de financiamento, prevenção de riscos e resiliência de cidades e infraestruturas.
O tema também vem sendo tratado pelo próprio setor. Em março, episódio do SeguroPod, da CNseg, discutiu como o seguro pode contribuir para preparar cidades para eventos extremos. Entre os pontos abordados estavam investimentos em drenagem, saneamento, habitação, dados e instrumentos de proteção para populações vulneráveis.
Nesse contexto, o seguro aparece como parte de uma estratégia mais ampla. Infraestrutura, prevenção, dados e transferência de riscos são elementos que podem atuar de forma complementar.
E o preço do seguro?
É nesse ponto que a relação precisa ser analisada com cuidado.
Uma infraestrutura capaz de reduzir a frequência ou a intensidade de determinados eventos pode alterar a exposição ao risco. Mas isso não significa que o efeito será automaticamente convertido em uma redução do prêmio.
A precificação considera o conjunto de riscos relacionados ao bem ou à atividade segurada. Uma residência protegida contra determinado tipo de inundação, por exemplo, continua sujeita a outros eventos que podem ser considerados na avaliação.
Por isso, a principal contribuição da infraestrutura resiliente para o mercado segurador está na redução de vulnerabilidades e no aprimoramento da avaliação dos riscos, e não em uma promessa de seguros mais baratos.
Quando o risco é mais conhecido e mensurável, aumenta a possibilidade de desenvolver coberturas adequadas às características de cada região ou atividade.
O desafio do acesso à proteção
A discussão ganha ainda mais importância quando envolve áreas de maior vulnerabilidade.
Famílias e empresas expostas a eventos climáticos podem enfrentar dificuldades para contratar proteção financeira e, ao mesmo tempo, ter maior necessidade de recursos para reconstrução depois de um desastre.
É nesse espaço que aparece o chamado protection gap: a diferença entre as perdas econômicas provocadas por eventos adversos e a parcela dessas perdas protegida por seguros.
Reduzir essa lacuna depende de uma combinação de fatores. Entre eles estão a ampliação do conhecimento sobre riscos, políticas públicas de prevenção, investimentos em infraestrutura, desenvolvimento de produtos adequados e maior disseminação da cultura do seguro.
Prevenção e proteção caminham juntas
O aumento dos eventos climáticos extremos coloca a resiliência no centro das discussões sobre desenvolvimento e proteção financeira.
Para o setor segurador, a questão não se resume a quanto custa uma apólice. Envolve também como identificar riscos, como reduzir vulnerabilidades e como criar condições para que mais pessoas, empresas e projetos tenham acesso à proteção.
A infraestrutura resiliente pode contribuir para esse processo ao reduzir a exposição a determinados eventos e melhorar a qualidade das informações disponíveis.
O resultado esperado não é necessariamente um seguro mais barato, mas um ambiente em que risco, prevenção e proteção possam ser avaliados de maneira mais precisa.
Em um cenário de mudanças climáticas e maior exposição a eventos extremos, investir em prevenção pode ser também uma forma de fortalecer a capacidade de proteção financeira do país — e ampliar o espaço para o seguro na construção de uma sociedade mais resiliente.
Perguntas e respostas
Infraestrutura resiliente pode deixar o seguro mais barato?
Pode contribuir para uma melhor avaliação do risco, mas não significa redução automática do preço do seguro. O valor da apólice considera diversos fatores, como localização, características do bem, histórico de sinistros e exposição a diferentes riscos.
Como obras de prevenção podem ajudar o mercado segurador?
Medidas como sistemas de drenagem, contenção de encostas, monitoramento e sistemas de alerta podem reduzir a vulnerabilidade a determinados eventos. Com menor exposição e mais informações disponíveis, a avaliação dos riscos pode se tornar mais precisa.
O que é protection gap?
É a diferença entre as perdas econômicas provocadas por eventos adversos e a parcela dessas perdas que está protegida por seguros. No caso dos eventos climáticos, a redução dessa lacuna é um dos desafios para ampliar a proteção no Brasil.
O seguro pode contribuir para tornar cidades mais resilientes?
Sim. O seguro é uma ferramenta de transferência de riscos e pode fazer parte de uma estratégia que reúna prevenção, adaptação, infraestrutura e proteção financeira. Ele, porém, não substitui investimentos públicos ou privados em prevenção.
A tecnologia pode influenciar a oferta de seguros contra riscos climáticos?
Sim. Dados meteorológicos, imagens de satélite, mapas de risco, sensores e inteligência artificial podem ajudar a identificar e mensurar melhor a exposição. Essas informações podem apoiar a criação de produtos e coberturas mais adequados a diferentes perfis de risco.
Fonte: CNseg, em 14.09.2026