

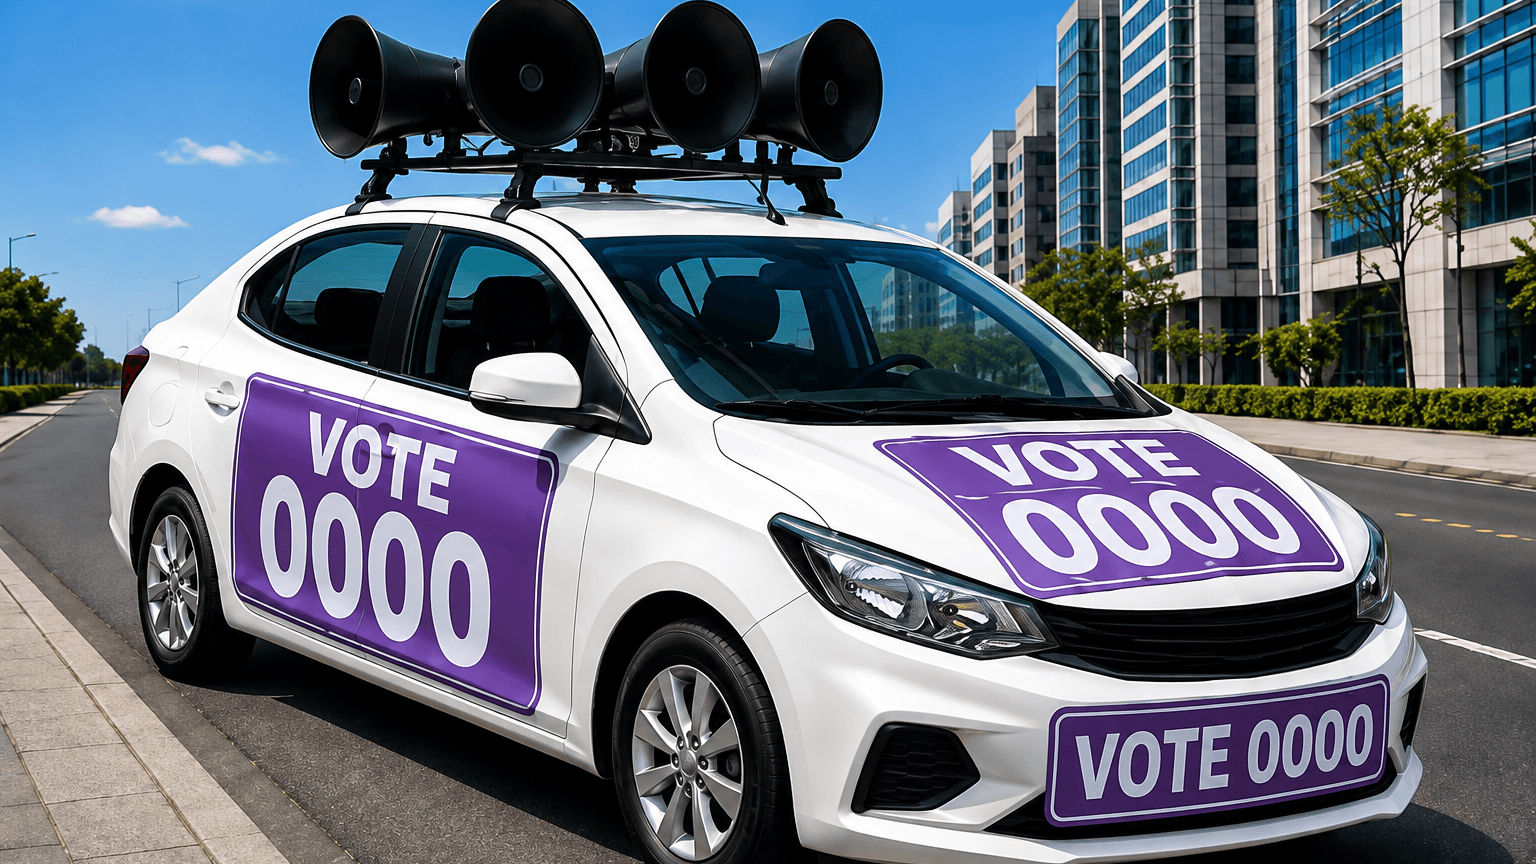
Carro de passeio usado como instrumento de campanha política exige alteração no seguro auto
A Federação Nacional de Seguros Gerais (FenSeg) esclarece:
A partir de 16 de agosto começa oficialmente a campanha eleitoral. Por isso fica a dica:
- O motorista que decidir usar seu veículo de passeio para apoiar campanhas eleitorais precisa comunicar essa alteração à seguradora.
- No entanto, a simples aplicação de adesivos de propaganda política não cancela ou afeta a cobertura do seguro auto.
- A alteração nas condições do contrato ocorre apenas se houver mudança na finalidade de uso do automóvel.
Veja neste vídeo do presidente da Comissão de Seguro Auto da Federação Nacional de Seguros Gerais (FenSeg), Jaime Soares.
Seguro amplia proteção e previsibilidade para iniciativas sustentáveis
Estudos técnicos, licenças, manutenção e projeções financeiras são algumas das informações que ajudam seguradoras e investidores a avaliar cada empreendimento
Projetos de energia limpa, mobilidade, saneamento e infraestrutura sustentável precisam estar preparados para lidar com atrasos, acidentes, danos a equipamentos e interrupções. Nesse processo, o seguro pode ajudar desde o planejamento, ao apoiar a identificação dos riscos, incentivar medidas de prevenção e reduzir o impacto financeiro de eventos cobertos pela apólice.
Para contratar essa proteção, porém, não basta que o projeto tenha benefícios ambientais. Seguradoras e investidores precisam entender como o empreendimento será construído, quais tecnologias serão usadas, onde ele ficará instalado e como será operado e mantido. Quanto mais completas forem essas informações, maior será a capacidade de avaliar o risco e estruturar coberturas adequadas.
O tema ganha importância com o avanço da infraestrutura sustentável no Brasil. Em previsão divulgada no início de 2026, a Agência Nacional de Energia Elétrica (Aneel) estimou a entrada de 9.142 megawatts (MW) de nova capacidade de geração ao longo do ano, volume 23,4% superior à expansão registrada em 2025. Em 1º de janeiro, 84,63% da potência instalada das usinas centralizadas em operação no País era de fonte renovável.
O crescimento abre espaço para a participação do mercado segurador. Ao mesmo tempo, exige mais conhecimento sobre novas tecnologias, equipamentos e riscos climáticos. É a partir dessa análise que o seguro pode acompanhar o projeto durante a construção e a operação.
Ser sustentável não significa ter cobertura automática
Desde outubro de 2025, o Brasil conta com a Taxonomia Sustentável Brasileira, criada pelo Decreto nº 12.705. A ferramenta classifica atividades e projetos que contribuem para objetivos climáticos, ambientais e sociais.
Essa classificação ajuda a mostrar se uma iniciativa pode ser considerada sustentável, mas não substitui a análise feita pela seguradora. Para definir se pode oferecer cobertura e em quais condições, a companhia precisa estimar a chance de uma perda, o tamanho do possível prejuízo e as medidas adotadas para reduzir o risco.
O processo de contratação do seguro ajuda a organizar essas informações. Ele permite identificar quais riscos podem ser transferidos para a apólice e quais continuam sob responsabilidade do empreendedor. A avaliação também pode influenciar o valor do prêmio, a franquia, o limite de indenização e as demais condições do contrato, sem representar garantia de aceitação.
Estudos técnicos mostram os pontos de atenção
Os estudos de engenharia são o ponto de partida. Dependendo do projeto, podem ser necessários levantamentos sobre solo, fundações, drenagem, ventos, incidência solar, disponibilidade de água, conexão à rede e exposição a enchentes, deslizamentos e incêndios.
Também entram na análise a tecnologia escolhida, a experiência da construtora e dos fornecedores, as garantias dos equipamentos e o custo de reposição. Quando o projeto usa uma solução nova ou com pouco histórico no Brasil, podem ser solicitados testes, certificações ou pareceres independentes.
Para a seguradora, essas informações ajudam a calcular a dimensão do risco e a definir coberturas, valores, limites e franquias. Inspeções e análises de engenharia também podem apontar melhorias capazes de reduzir vulnerabilidades antes ou durante a vigência do seguro.
Histórico de perdas ajuda a entender o risco
Seguradoras e investidores também observam o histórico de problemas ocorridos no próprio projeto, em empreendimentos semelhantes ou nos equipamentos utilizados. A análise pode incluir falhas mecânicas, incêndios, danos durante a montagem, acidentes com terceiros, impactos ambientais e paralisações provocadas por eventos climáticos.
O registro deve explicar o que aconteceu, qual foi a causa, o valor do prejuízo, o tempo de interrupção e o que foi feito para evitar novos episódios. Esses dados ajudam a estimar com que frequência uma perda pode ocorrer e qual pode ser sua gravidade.
Projetos novos nem sempre têm histórico próprio. Nesses casos, podem ser usados dados de iniciativas semelhantes, informações dos fabricantes e referências técnicas do setor. A falta de uma série histórica não impede automaticamente a contratação, mas pode levar a pedidos de informações adicionais ou a condições específicas de cobertura.
Licenças e contratos reduzem incertezas
Licenças ambientais, autorizações setoriais, outorgas e documentos sobre a área do empreendimento também podem fazer parte da avaliação. Além de verificar a existência desses documentos, seguradoras e investidores podem analisar se há pendências capazes de atrasar a obra ou interromper a operação.
Essa verificação ajuda na análise do risco, mas não significa que a seguradora certifica a regularidade do projeto. Essa responsabilidade permanece com o empreendedor e com os órgãos competentes.
Os contratos também são importantes porque mostram as responsabilidades da construtora, dos fabricantes, dos fornecedores e dos responsáveis pela operação. Uma divisão clara reduz dúvidas sobre quem deve responder por cada obrigação e ajuda a evitar lacunas ou sobreposições no programa de seguros.
Manutenção e prevenção precisam funcionar
O plano de manutenção deve explicar quais equipamentos serão inspecionados, com qual frequência, por quem e como os serviços serão registrados. Também precisa prever manutenção preventiva e corretiva, estoque de peças importantes, treinamento das equipes e procedimentos para situações de falha.
As medidas de prevenção variam conforme o projeto. Elas podem incluir sistemas de combate a incêndio, drenagem, proteção elétrica, monitoramento do clima, controle de acesso, segurança cibernética e planos de emergência e continuidade.
Nesse ponto, o seguro vai além do pagamento de indenizações. As análises e recomendações técnicas feitas durante a avaliação do risco podem ajudar o empreendedor a identificar falhas e melhorar a prevenção. A implantação e a manutenção dessas medidas, no entanto, continuam sob responsabilidade do gestor do projeto.
Projeções financeiras precisam incluir imprevistos
Investidores analisam se o projeto consegue suportar aumentos de custo, atraso no cronograma ou desempenho abaixo do esperado. Para isso, observam o investimento inicial, as despesas de operação e manutenção, as receitas previstas, a demanda, a produtividade, a inflação, o câmbio e os juros.
Em operações de project finance — modelo em que a dívida é paga principalmente com as receitas do próprio projeto — essa análise é ainda mais importante. O BNDES destaca que a fase anterior ao início da operação concentra riscos porque o empreendimento ainda não gera receita, enquanto atrasos e aumentos de custos podem afetar sua viabilidade.
O seguro contribui para dar mais previsibilidade a esse cenário. Quando ocorre um evento coberto, a indenização pode ajudar a pagar reparos, substituir equipamentos e, dependendo da contratação, compensar perdas de receita provocadas pela paralisação. A proteção, porém, fica limitada aos riscos, valores e condições previstos na apólice.
Seguro pode proteger da obra à operação
A participação de corretoras e seguradoras ainda na fase de planejamento ajuda a verificar se o valor dos bens, o cronograma, as responsabilidades contratuais e as medidas de prevenção estão de acordo com as coberturas pretendidas.
Durante a implantação, o seguro de riscos de engenharia pode proteger a obra, a montagem e os equipamentos contra situações previstas no contrato. A cobertura pode reduzir o impacto financeiro de acidentes que atrasem o cronograma ou obriguem o empreendedor a reconstruir uma etapa já concluída.
Na fase de operação, podem ser avaliadas coberturas patrimoniais, quebra de máquinas, lucros cessantes ligados a eventos cobertos, responsabilidade civil, responsabilidade civil ambiental, transporte e riscos cibernéticos. O Seguro Garantia também pode proteger o cumprimento de determinadas obrigações contratuais.
Nem todos os seguros são indicados para todos os projetos. A composição da proteção depende das características do empreendimento, dos riscos identificados e das condições oferecidas pelo mercado. O Seguro Garantia, por exemplo, protege a obrigação prevista no contrato, mas não garante o retorno financeiro ou o sucesso econômico do projeto.
A contratação também não elimina os riscos nem assegura, sozinha, a obtenção de financiamento. Ainda assim, ao definir previamente como determinados prejuízos serão absorvidos, o seguro aumenta a previsibilidade para empreendedores, credores e investidores.
Informação ganha importância nas regras do setor
A Circular Susep nº 666 determina que riscos ambientais, sociais e climáticos façam parte da gestão das empresas supervisionadas, inclusive nos processos de precificação e subscrição — nome dado à análise feita pela seguradora antes de aceitar um risco. A norma não obriga a aceitação de projetos sustentáveis nem define quais coberturas devem ser oferecidas.
Já a Lei nº 15.040/2024, em vigor desde 11 de dezembro de 2025, estabelece que o interessado no seguro forneça as informações necessárias para a análise da proposta e o cálculo do prêmio, conforme o questionário apresentado pela seguradora.
O tema permanece atual em 2026. Em agosto, a Susep participou de um debate sobre seguros, financiamento e projetos de adaptação climática durante a São Paulo Climate Week. Prevenção, resiliência e participação do setor privado estiveram entre os principais pontos discutidos.
Para o empreendedor, iniciar cedo o diálogo com corretoras, seguradoras, resseguradoras e financiadores pode ajudar a encontrar falhas ainda no planejamento. Também permite discutir coberturas, valores, franquias e medidas de prevenção antes do início da obra, quando os ajustes tendem a ser mais simples e menos caros.
O seguro não transforma sozinho um projeto em um investimento viável, mas pode ajudar a torná-lo mais preparado. Ao apoiar a identificação dos riscos, incentivar a prevenção e proteger o caixa contra eventos cobertos, o setor segurador contribui para que iniciativas sustentáveis avancem com mais segurança e previsibilidade.
O que deve estar no dossiê do projeto
- Estudos técnicos e de viabilidade atualizados;
- mapa dos riscos da construção e da operação;
- histórico de perdas e medidas corretivas;
- licenças, autorizações e condicionantes;
- contratos e responsabilidades dos fornecedores;
- plano de manutenção e registros de inspeção;
- medidas de prevenção, emergência e continuidade;
- projeções financeiras com cenários adversos;
- valores dos bens, custos de reposição e tempo estimado de paralisação.
Fonte: CNseg, em 13.08.2026