

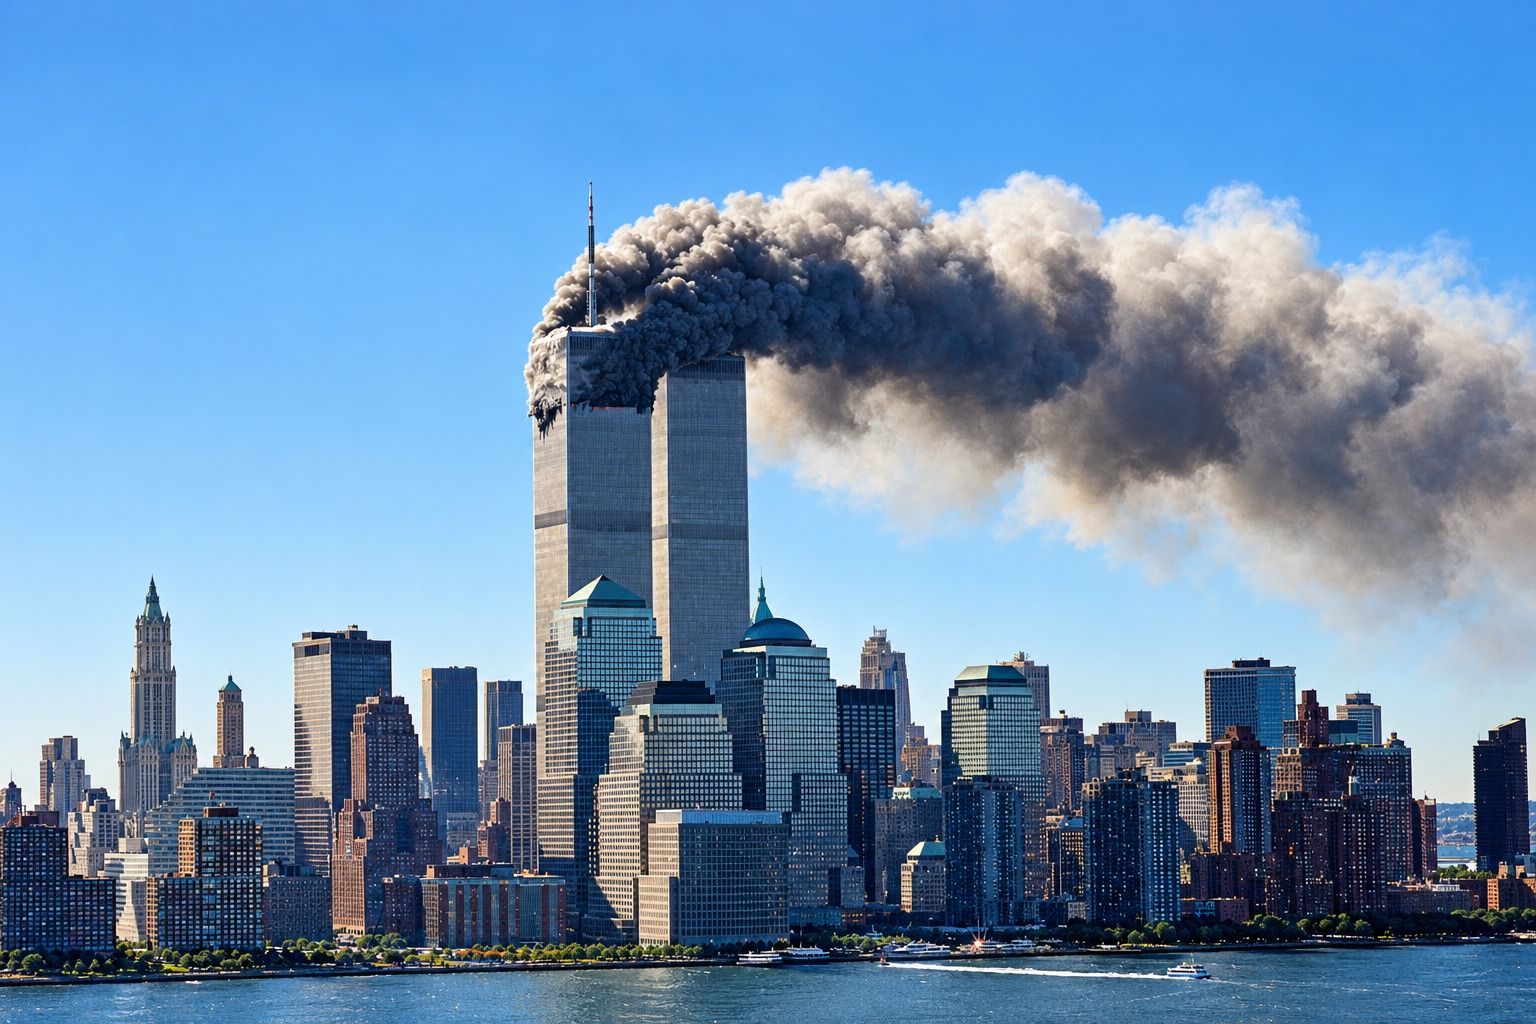
O 11 de Setembro completa 25 anos e representa um divisor de águas para o mercado segurador global
A destruição do World Trade Center de Nova Iorque, em 11 de setembro de 2001, deu origem a uma das maiores e mais complexas disputas já enfrentadas pelo mercado de seguros
Os atentados de 11 de setembro de 2001 figuram entre os eventos mais marcantes da história do mercado global de seguros e resseguros. A destruição das Torres Gêmeas do World Trade Center, os ataques ao Pentágono e a queda de uma quarta aeronave na Pensilvânia resultaram em quase 3 mil mortes e em um dos maiores sinistros já registrados pelo setor.
As perdas seguradas alcançaram cerca de US$ 40 bilhões, valor que corresponde a aproximadamente US$ 59 bilhões em valores atualizados de 2024, tornando o episódio uma referência mundial em gestão de riscos catastróficos. Além das perdas humanas e materiais, o atentado alterou permanentemente a percepção dos riscos de terrorismo, ampliando o foco das seguradoras sobre eventos catastróficos de origem não natural.
O caso do World Trade Center e a disputa sobre bilhões em indenizações
A destruição do World Trade Center de Nova Iorque, em 11 de setembro de 2001, deu origem a uma das maiores e mais complexas disputas já enfrentadas pelo mercado de seguros. Poucos meses antes dos ataques, em abril de 2001, a Silverstein Properties havia assumido, por 99 anos, o leasing do complexo pertencente às Autoridades Portuárias de Nova York e Nova Jersey. Como parte das obrigações contratuais, contratou um amplo programa de seguros, intermediado pela Willis, para proteger as Torres Gêmeas e outras propriedades do complexo contra danos físicos, interrupção de negócios e responsabilidade civil.
O programa tinha limite de US$ 3,5 bilhões por ocorrência e reunia diversas seguradoras e resseguradores internacionais. O problema surgiu imediatamente após os ataques: o que deveria ser considerado uma “ocorrência” para efeito da apólice? Silverstein defendia que os impactos dos dois aviões nas duas torres representavam duas ocorrências distintas. Nesse caso, o limite poderia ser aplicado duas vezes, levando a uma cobertura potencial de cerca de US$ 7 bilhões. As seguradoras, em sua maioria, sustentavam que os ataques faziam parte de uma única ocorrência, sujeita ao limite de US$ 3,5 bilhões.
A disputa foi agravada porque o programa não estava amparado por um único contrato definitivo. Algumas seguradoras haviam adotado o WilProp Form(*), da Willis, enquanto outras utilizaram seus próprios clausulados. Além disso, no momento dos ataques, parte das coberturas ainda estava formalizada por documentos provisórios (binders), e não por apólices definitivas. Assim, os tribunais tiveram de analisar, seguradora por seguradora, quais condições haviam sido efetivamente contratadas antes de 11 de setembro.
A batalha judicial se estendeu por anos. Em diferentes fases do processo, os tribunais concluíram que não era possível atribuir automaticamente a mesma interpretação a todas as seguradoras. O julgamento levou em conta os documentos utilizados na colocação do risco e as condições efetivamente aceitas por cada participante. Para a maior parte das seguradoras, prevaleceu a interpretação de que os ataques constituíam uma única ocorrência. Em relação a algumas empresas, entretanto, os tribunais mantiveram o entendimento de que os termos contratados permitiam considerar os acontecimentos como duas ocorrências.
O litígio terminou em 2007, quando sete seguradoras chegaram a um acordo de aproximadamente US$ 2 bilhões com a Silverstein. Somados aos cerca de US$ 2,55 bilhões já pagos por outras seguradoras, os pagamentos relacionados ao programa chegaram a aproximadamente US$ 4,55 bilhões. O valor não foi integralmente destinado à Silverstein: parte foi direcionada à Autoridade Portuária, e outra parcela ficou com os interesses ligados à Silverstein e à reconstrução do complexo.
Mais do que uma disputa sobre quanto valia a destruição das Torres Gêmeas, o caso tornou-se um marco para o mercado de seguros e resseguros. O episódio demonstrou que uma única expressão em um clausulado pode representar bilhões de dólares em exposição e que diferenças aparentemente pequenas entre contratos podem produzir resultados radicalmente distintos.
Também reforçou a necessidade de concluir e documentar adequadamente as condições da cobertura antes do início do risco, sobretudo em programas complexos, com múltiplas seguradoras, resseguradores e camadas de proteção.
O caso deixou ainda uma lição particularmente relevante para grandes riscos: não basta definir o limite de indenização; é fundamental definir com precisão quando e como esse limite será aplicado. A experiência do WTC mostrou a importância da clareza na definição de “ocorrência”, da uniformidade dos clausulados, da formalização dos binders, do registro das negociações entre corretor e seguradoras e da identificação precisa das responsabilidades de cada participante do programa.
Em última análise, a disputa Silverstein × seguradoras transformou o 11 de Setembro em um caso paradigmático de interpretação contratual no seguro de grandes riscos. A tragédia mostrou que, diante de perdas de escala excepcional, a engenharia financeira do seguro pode ser tão determinante quanto a capacidade de pagamento das seguradoras. E deixou para o mercado uma regra que permanece atual: quanto maior e mais complexo o risco, maior precisa ser a precisão do contrato que o protege.
Disputas de responsabilidade civil e indenizações a terceiros
- Além dos danos materiais e das coberturas patrimoniais, os atentados desencadearam uma ampla série de litígios relacionados à responsabilidade civil (RC).
- Empresas, trabalhadores, sobreviventes e familiares das vítimas ingressaram com ações judiciais contra diversas partes, incluindo companhias aéreas, operadores aeroportuários e administradores do World Trade Center.
- As alegações concentraram-se principalmente em supostas falhas de segurança, prevenção e gerenciamento de riscos, ampliando significativamente a exposição das coberturas de responsabilidade civil.
- As discussões jurídicas envolveram a definição de responsabilidades entre diferentes agentes da cadeia de transporte aéreo, infraestrutura e administração dos ativos afetados.
- O caso demonstrou como eventos catastróficos podem gerar efeitos em cascata, extrapolando as coberturas patrimoniais e alcançando múltiplas linhas de seguros de responsabilidade.
Fundo de Compensação às Vítimas (VCF)
- Como resposta à magnitude da tragédia, foi criado o Victim Compensation Fund (VCF), destinado a indenizar sobreviventes e familiares das vítimas dos atentados.
- O programa distribuiu mais de US$ 7 bilhões em compensações.
- As famílias das cerca de 3 mil vítimas receberam, em média, mais de US$ 2 milhões livres de impostos por indenização.
- Aproximadamente 2.300 sobreviventes que sofreram lesões físicas ou desenvolveram doenças respiratórias relacionadas às operações de resgate e limpeza receberam, em média, cerca de US$ 400 mil livres de impostos cada.
- Houve debates e disputas sobre critérios de elegibilidade, cálculo das indenizações e alcance dos benefícios, exigindo ajustes regulatórios e negociações adicionais.
- Parte das famílias optou por não aderir ao fundo e buscou reparação diretamente nos tribunais, evidenciando a complexidade das decisões envolvendo compensação financeira e responsabilização civil.
Disputas entre seguradoras e resseguradoras
- O 11 de Setembro também gerou uma das mais relevantes ondas de disputas entre seguradoras e resseguradoras da história do mercado.
- Muitas resseguradoras contestaram os valores reclamados pelas seguradoras cedentes e questionaram a forma de aplicação das cláusulas contratuais de resseguro.
- As divergências envolveram definições de ocorrência, agregação de perdas, limites contratuais, responsabilidades assumidas e interpretação das condições de cobertura.
- O elevado volume de indenizações e a inexistência de precedentes comparáveis aumentaram a complexidade do processo de regulação dos sinistros.
- Os litígios evidenciaram a necessidade de maior padronização e clareza nos contratos de resseguro, especialmente para riscos catastróficos e eventos de natureza sistêmica.
- As disputas contribuíram para revisões significativas na redação contratual, nos mecanismos de agregação de perdas e nos modelos de compartilhamento de riscos entre seguradoras e resseguradoras.
- O episódio consolidou a percepção de que, em eventos extremos, a segurança jurídica dos contratos é tão importante quanto a capacidade financeira das partes envolvidas.
Impacto econômico sem precedentes
- O choque econômico provocado pelos atentados foi imediato e global.
- Bolsas de valores, incluindo a de Nova York, interromperam operações diante da incerteza e do temor de novos ataques.
- Empresas sofreram interrupções operacionais, perdas patrimoniais e queda de receitas.
- O mercado segurador precisou absorver enormes pagamentos relacionados a danos materiais, interrupção de negócios, responsabilidade civil, aviação, vida e acidentes.
- A capacidade financeira de diversas seguradoras e resseguradoras foi colocada à prova, desencadeando uma reavaliação profunda dos modelos de capital e solvência.
Mudanças imediatas nas políticas de seguro
- Após os atentados, o mercado reagiu rapidamente:
- Exclusão ou restrição significativa da cobertura para atos de terrorismo em diversas apólices.
- Aumento expressivo dos preços dos seguros nos ramos de Property, Aviação, Vida, Transportes, Energia e Cascos.
- Revisão dos limites de retenção e das estruturas de resseguro.
- Endurecimento dos critérios de aceitação de riscos.
- Ampliação das exigências de informações para subscrição de grandes clientes corporativos.
- No Brasil, observou-se um forte aumento nos custos de renovação de seguros ligados aos setores marítimo, aeronáutico, transportes e petróleo, caracterizando o início de um ciclo de endurecimento do mercado que perdurou por anos.
Transformações estruturais no mercado global
- O 11 de Setembro acelerou mudanças que continuam influenciando o setor até hoje:
- Separação formal do risco terrorismo das coberturas patrimoniais tradicionais.
- Criação de produtos específicos para proteção contra atos terroristas.
- Desenvolvimento de mecanismos governamentais e público-privados para compartilhamento de riscos sistêmicos.
- Aperfeiçoamento dos modelos de gestão de exposição acumulada.
Revisão dos conceitos de agregação de perdas e definição de eventos catastróficos.
Avanços em resseguro e transferência de riscos
- O episódio impulsionou novas formas de captação de capital para suportar riscos extremos.
- Houve crescimento de instrumentos alternativos como Insurance-Linked Securities (ILS) e sidecars, ampliando a capacidade global de absorção de riscos.
- Mercados alternativos, especialmente Bermudas, fortaleceram seu papel como centros estratégicos de capitalização para riscos catastróficos.
- As empresas passaram a buscar maior diversificação geográfica e setorial em seus programas de resseguro.
Evolução tecnológica e operacional
- As lições aprendidas levaram a importantes avanços operacionais:
- Investimentos mais robustos em modelagem de riscos catastróficos.
- Uso intensivo de análise de dados e inteligência atuarial.
- Modernização dos processos de regulação de sinistros de massa.
- Ampliação da automação e digitalização de operações.
- Fortalecimento dos sistemas de prevenção e combate a fraudes.
- Melhoria dos processos de comunicação e atendimento aos segurados em momentos de crise.
Legados permanentes para o mercado
- O atentado deixou ensinamentos que continuam moldando a indústria global de seguros e resseguros:
- Maior rigor na redação e interpretação de cláusulas contratuais.
Fortalecimento da governança e da segurança jurídica nas relações contratuais. - Aperfeiçoamento da gestão de riscos catastróficos e sistêmicos.
- Judicialização mais sofisticada e especializada dos grandes sinistros.
- Maior disciplina na gestão de capital e solvência.
- Consolidação do papel das seguradoras e resseguradoras como agentes de estabilidade econômica em momentos de crise.
- Mais do que um evento histórico, o 11 de setembro representou uma profunda transformação para o mercado global de seguros e resseguros.
- As disputas contratuais, as indenizações bilionárias e os desafios operacionais expuseram vulnerabilidades e impulsionaram mudanças que permanecem vigentes mais de duas décadas depois.
- O legado do caso World Trade Center reforça que clareza contratual, governança, gestão estratégica de riscos, capacidade financeira e excelência operacional são elementos indispensáveis para a sustentabilidade do setor diante de eventos extremos e imprevisíveis.
(*) Clausulado padrão de seguro patrimonial desenvolvido pela corretora Willis para ser utilizado na estruturação do programa de seguros do World Trade Center. O documento ganhou notoriedade mundial porque esteve no centro das disputas judiciais após os atentados.
A semana no ‘Notícias do Seguro’: Seguro Rural, judicialização da Saúde Suplementar e proteção residencial em destaque
🌾 Senado aprova projeto que fortalece o Seguro Rural
A aprovação pelo Senado do novo marco legal do Seguro Rural pode ajudar a destravar o crédito e fortalecer produtores e o agronegócio. O projeto, de autoria da senadora Tereza Cristina, do PP de Mato Grosso do Sul, cria condições para ampliar a proteção contra eventos climáticos e reduzir riscos para produtores, seguradoras e instituições financeiras.
Ao destacar a importância da medida, a senadora ressalta o papel do seguro na gestão dos riscos da atividade:
“O seguro rural Ele representa um instrumento essencial de gestão de risco, pois protege o produtor rural contra perdas decorrentes de eventos aleatórios e não controláveis. Ou seja, o Seguro Rural, com certeza, vai contribuir para a estabilidade da renda agrícola, e é isso que nós precisamos.”
O texto aprovado amplia a cobertura do Seguro Rural e o conceito de atividade agrícola. Também cria incentivos para quem contratar o seguro, como prioridade no acesso ao crédito e financiamento do prêmio.
Tereza Cristina destaca ainda os possíveis reflexos da medida para outros participantes do agronegócio:
“A expansão da cobertura do Seguro Rural também traz benefícios aos credores do agro, como os bancos, as revendas, as cooperativas, as trades, o mercado de capitais, investidores de fundos e montadoras, pois reduz o risco de inadimplência, protegendo essas entidades da perda de capital nas operações de crédito rural.”
O texto segue agora para sanção presidencial.
🌦️ Você sabia? El Niño reforça atenção à proteção das residências
O El Niño pode ganhar força nos próximos meses e alterar o padrão de chuvas e temperaturas no Brasil. E mudanças no clima também podem aumentar alguns riscos para casas e apartamentos.
Nesse cenário, vale conferir as coberturas do Seguro Residencial. Dependendo do contrato, a proteção pode incluir situações como danos elétricos, vendaval, granizo e alagamento.
Por isso, é importante consultar a apólice e verificar se as coberturas contratadas são adequadas aos riscos aos quais o imóvel está exposto.
🏥 Judicialização da Saúde Suplementar cresce mais de 130% em quatro anos
O número de processos contra planos de saúde disparou no Brasil, com crescimento de mais de 130% em quatro anos.
Em 2026, pela primeira vez, as ações envolvendo a Saúde Suplementar superam as relacionadas à rede pública, com impacto financeiro superior a R$ 23 bilhões.
Para Glauce Carvalhal, diretora jurídica da CNseg, o desafio é equilibrar o acesso aos tratamentos com a sustentabilidade do setor.
Um dos instrumentos que podem contribuir para esse equilíbrio é o NatJus, núcleo que fornece pareceres técnicos aos juízes. Desde o ano passado, por decisão do Supremo Tribunal Federal (STF), a consulta ao órgão passou a ser obrigatória nas decisões sobre coberturas fora do rol da Agência Nacional de Saúde Suplementar (ANS).
O objetivo é contribuir para que as liminares tenham base científica, ampliando a segurança jurídica e a proteção aos pacientes.
🎬 Tá na rede! Semana do Cinema coloca Seguro de Responsabilidade Civil em cena
De 10 a 16 de setembro, cinemas de todo o país participam da Semana do Cinema, com ingressos promocionais a R$ 10 para sessões que começam até as 17h e R$ 12 para o período da noite.
Grandes redes confirmaram participação, e os ingressos promocionais poderão ser comprados tanto nas bilheterias quanto nos sites e aplicativos das redes participantes. Nas compras online, é importante lembrar que pode haver cobrança de taxa de serviço.
Mas existe uma proteção que o espectador talvez só perceba naquele vídeo de segurança exibido antes do filme: o Seguro de Responsabilidade Civil.
Segundo o boletim, esse seguro é obrigatório para o funcionamento e garante que, diante de acidentes — como uma queda ou um imprevisto durante uma evacuação de emergência —, o espectador tenha suporte médico e indenização para danos materiais ou corporais.
É aquela segurança “invisível” que também ajuda a garantir o espetáculo.
Reforma Tributária impõe mudança estrutural do mercado segurador
A regulamentação do IBS e da CBS alcança sistemas, contratos, contabilidade, créditos, fluxo de caixa, precificação e governança das seguradoras
A reforma tributária impõe ao setor segurador uma transformação de negócios sem precedentes. Depois de anos de debates legislativos, a substituição gradual de PIS/Cofins, ISS, ICMS e IOF pela CBS e pelo IBS entrou na fase mais sensível: a implementação. O tema deixou de ser apenas fiscal e passou a exigir decisões integradas de atuária, tecnologia, contabilidade, jurídico, compliance, produtos, operações e estratégia comercial.
Esse foi o eixo de recente seminário promovido pela CNseg, em São Paulo, para discutir os impactos da reforma sobre seguros, previdência complementar aberta, capitalização, resseguro e saúde suplementar. As metáforas usadas no encontro — “o big bang da reforma é ano que vem”, “trocar o pneu do carro em movimento” e “trocar a roda do avião antes de ele pousar” — resumem a dimensão da mudança.
O professor Márcio Campos, coordenador acadêmico da Escola Superior de Tributação de Brasília, destacou que o Brasil avança para um IVA amplo que incorpora seguros e serviços financeiros, com poucos paralelos internacionais. “Não é uma novidade só no Brasil, é uma novidade mundial”, afirmou. A consequência é uma regulamentação mais complexa, que exigirá participação técnica permanente do setor, coordenação entre entes federativos e adaptação cultural ao Comitê Gestor do IBS.
O advogado tributarista Daniel Loria explicou que o novo modelo preserva a lógica do IVA sem ignorar as particularidades de seguros, previdência, capitalização e resseguro. A mudança central está na passagem de uma tributação associada à receita para uma tributação relacionada à prestação de serviços, com aproveitamento de créditos ao longo da cadeia. “Não é um novo PIS/Cofins, não é um tributo sobre receita, não é um tributo sobre faturamento. É um tributo sobre a prestação de serviço que você faz ao seu cliente”, afirmou.
Loria também ressaltou que o regime específico não representa benefício fiscal, mas uma resposta à natureza econômica do seguro, cuja remuneração depende de margem, risco, provisões técnicas e eventos futuros. Na prática, a não cumulatividade poderá gerar créditos sobre despesas com tecnologia, marketing, serviços terceirizados, licenças de software e outros insumos, alterando custos, preços e fluxo de caixa.
CNseg como ponte técnica e institucional
Alexandre Leal, diretor Técnico, de Estudos e de Relações Regulatórias da CNseg, ressaltou a importância da participação ativa do mercado segurador na construção da regulamentação da reforma tributária. Segundo ele, o diálogo permanente entre setor privado e poder público é fundamental para levar ao processo regulatório as especificidades de seguros, previdência, capitalização e saúde suplementar.
Leal observou que o novo modelo tributário tem potencial para enfrentar distorções históricas da tributação sobre o consumo, mas exigirá elevado grau de coordenação institucional para garantir segurança jurídica e estabilidade durante a transição.
O executivo também chamou atenção para a necessidade de compreender a diferença entre o regime geral e o regime específico dos serviços financeiros. Ambos seguem a lógica convencional de débito e crédito do IVA, mas enquanto no regime geral o imposto incide sobre o valor da operação, no regime específico de setor financeiro a base de cálculo é a margem da operação.
O auditor fiscal Hélio de Mello analisou a reforma sob a ótica institucional e lembrou que mudanças profundas carregam práticas, sistemas e interpretações acumuladas ao longo de décadas. Para ele, seguros estão entre os segmentos mais complexos por combinarem margem, contratos de longo prazo, operações B2B e regulação prudencial. A correta identificação do regime tributário do adquirente será decisiva, inclusive em contratos em que o cliente possa migrar entre o Simples Nacional e o regime regular.
Felipe Ferreira, presidente da Comissão de Administração e Finanças da CNseg, sintetizou a preocupação operacional ao afirmar que o setor vive uma corrida contra o tempo para adequar sistemas, contabilidade, contratos, fluxo de caixa e governança. “Faltam só cinco meses”, alertou. As dúvidas envolvem contratos emitidos antes do novo regime, parcelas a vencer em 2027, reconhecimento contábil dos prêmios, efeitos do gross-down e interação entre regras tributárias e regulamentação da Susep.
DeRE muda infraestrutura de dados
Um dos pontos mais sensíveis é a nova Declaração do Regime Específico (DeRE), que exigirá informações detalhadas sobre movimentações financeiras, prêmios, sinistros, ressarcimentos, receitas, deduções e créditos. A obrigação aproxima a apuração fiscal da granularidade operacional das companhias e exigirá integração entre áreas fiscal, contábil, financeira, atuarial, tecnológica, jurídica e de negócios.
Na comparação de Ferreira, a contabilidade tradicional mostra uma “fotografia” do patrimônio; com a DeRE, as empresas terão de demonstrar também os movimentos que produziram essa fotografia. Como a base de cálculo não corresponderá sempre ao preço da operação, a declaração dependerá de controles específicos de margens e deduções.
Do diagnóstico à execução
A regulamentação permanece como peça central. O mercado já encaminhou contribuições à primeira rodada de normas, e a expectativa é de continuidade do diálogo com o governo. Entre as prioridades estão a definição dos layouts da DeRE, a adaptação dos sistemas, a revisão de contratos, o mapeamento de créditos, os impactos no fluxo de caixa e a compatibilização com atos da Receita Federal, do Comitê Gestor do IBS e da Susep.
A conclusão do encontro foi clara: o mercado segurador não pode tratar a reforma apenas como assunto tributário. Ela precisa ser conduzida como projeto empresarial, com impacto direto sobre tecnologia, governança, precificação, controles, contratos e estratégia. Embora a transição seja longa, 2027 será o momento em que a preparação terá de estar pronta. O setor não está diante de uma simples troca de tributos, mas de uma mudança de arquitetura tributária. E o relógio corre para o mercado se adaptar.
Fonte: CNseg, em 11.09.2026