A semana no ‘Notícias do Seguro’: prevenção de doenças graves, seguro celular e proteção financeira familiar em destaque
🎗️ Outubro Rosa e Novembro Azul reforçam a importância da proteção financeira diante de doenças graves
As campanhas Outubro Rosa e Novembro Azul colocam em evidência a importância do diagnóstico precoce e dos exames preventivos. Mas, quando uma doença grave é diagnosticada, os impactos podem ir muito além das despesas médicas.
O afastamento temporário do trabalho, a necessidade de adaptações na residência, os deslocamentos frequentes e a contratação de cuidadores podem gerar gastos inesperados e comprometer o orçamento familiar.
Segundo Il Cav, integrante da Comissão de Produtos de Risco da Federação Nacional de Previdência Privada e Vida, o planejamento financeiro pode fazer diferença nesse momento:
“Descobrir uma doença grave vai muito além de um tratamento. Durante esse período de recuperação, a pessoa vai precisar de tranquilidade. Então, a proteção necessária faz toda a diferença para que ela se concentre na sua saúde sem a pressão de recursos financeiros.”
Uma das alternativas de proteção é o seguro de vida com cobertura para doenças graves, que pode oferecer uma indenização ao próprio segurado, em vida, quando ocorre o diagnóstico de uma enfermidade prevista nas condições contratuais.
O diferencial dessa cobertura é a liberdade de utilização dos recursos, conforme explica o especialista:
“Esse é um dos grandes diferenciais dessa cobertura, porque a indenização é paga diretamente ao segurado e a utilização do recurso é de livre escolha. Ele pode escolher a melhor forma de investimento daquele valor, seja para custear o tratamento médico ou para compensar, inclusive, a perda de renda que ele pode ter.”
Dessa forma, o seguro de vida não se limita à proteção dos beneficiários em caso de morte. A cobertura para doenças graves pode oferecer suporte financeiro durante o tratamento e a recuperação, complementando a proteção do plano de saúde e ajudando a custear despesas que vão além dos serviços médicos e hospitalares.
📱 Você sabia? Smartphones ampliam o hábito da leitura e reforçam a importância do seguro celular
Os smartphones estão se tornando importantes aliados do hábito da leitura no Brasil. Uma pesquisa recente mostrou que 72% dos entrevistados que leem livros digitais ou ouvem audiolivros utilizam o celular para essas atividades, principalmente quando estão na rua.
Com os aparelhos cada vez mais presentes na rotina, cresce também a importância de protegê-los contra imprevistos.
O seguro celular pode oferecer coberturas contra roubo, furto e danos acidentais, como quebra de tela e contato com líquidos, dependendo das condições contratadas.
Outra facilidade é a possibilidade de contratação digital, que torna o acesso à proteção mais prático.
Assim, além de permitir o acesso a livros digitais, audiolivros e outros conteúdos, o smartphone pode contar com uma proteção financeira capaz de reduzir os prejuízos decorrentes de situações inesperadas.
🔎 Novo guia da CNseg amplia a prevenção à lavagem de dinheiro diante dos riscos digitais
A CNseg lançou um novo guia de prevenção à lavagem de dinheiro, reunindo conceitos, referências regulatórias e orientações para fortalecer os programas de prevenção a ilícitos financeiros no mercado segurador.
A publicação aborda a prevenção à lavagem de dinheiro, ao financiamento do terrorismo e ao financiamento da proliferação de armas de destruição em massa, considerando também os desafios associados aos novos riscos digitais.
Entre os instrumentos apresentados está o Sistema de Prevenção à Lavagem de Dinheiro, serviço desenvolvido pela CNseg para apoiar suas associadas.
A ferramenta contribui especialmente para a identificação e o monitoramento de Pessoas Politicamente Expostas (PEPs) e de pessoas a elas relacionadas, auxiliando as empresas na avaliação e na gestão dos riscos.
O guia reforça a importância de mecanismos de controle, monitoramento e prevenção para ampliar a segurança e a eficiência dos programas de conformidade do setor segurador.
👶 Tá na rede! Nova fase da família de Xuxa abre espaço para falar de seguro de vida e previdência privada
Uma novidade envolvendo a família de Xuxa Meneghel movimentou as redes sociais: Sasha Meneghel anunciou que está grávida do primeiro filho, fruto do casamento com o cantor João Lucas.
A notícia despertou a curiosidade dos fãs, que já estão na expectativa para acompanhar essa nova fase do casal. E a eterna Rainha dos Baixinhos também ganhou um motivo especial para comemorar: a chegada de seu primeiro neto.
Mas a chegada de uma criança representa muito mais do que uma mudança na rotina familiar. É também um momento de rever prioridades, organizar o orçamento e pensar na proteção financeira de quem está chegando.
Nesse contexto, o seguro de vida pode ser uma ferramenta importante de planejamento, oferecendo proteção à família diante de imprevistos.
Além da cobertura por morte, existem produtos e coberturas que permitem ao segurado contar com proteção financeira em diferentes situações e fases da vida.
Outra alternativa é a previdência privada, instrumento de planejamento de longo prazo que pode contribuir para a formação de reservas financeiras e para a preparação da aposentadoria.
Com a chegada de um filho, pensar no futuro ganha uma nova dimensão. Afinal, planejar a proteção financeira significa cuidar não apenas das necessidades do presente, mas também da segurança e da tranquilidade de toda a família nos próximos anos.
Instituto com sede no Brasil vai criar soluções de IA para a crise do clima
Unidade funcionará em Brasília, com foco na preservação de recursos naturais e na capacitação institucional e técnica de países
A COP31 servirá de palco para o lançamento do Instituto de Inteligência Artificial para o Clima (Aici, na sigla em inglês). O Instituto, hospedado pela Agência Nacional de Telecomunicações, em Brasília, planeja fornecer aos países em desenvolvimento capacidade institucional e técnica para projetar, implantar e governar suas próprias soluções. A iniciativa de criar soluções de IA para a crise do clima conta com o apoio de diversas agências da Organização das Nações Unidas (ONU). A COP31 começa na próxima semana, em Antália, na Turquia, e o lançamento do Instituto ocorrerá no dia 16.
O foco do Aici será o desenvolvimento de soluções éticas que preservem recursos naturais, e seus projetos-piloto incluem a prevenção do desmatamento impulsionada por IA na Bacia Amazônica. Especialistas concordam que a inteligência artificial pode ser uma grande aliada da ação climática, ajudando a prever condições extremas, monitorar o desmatamento e otimizar os recursos de água doce, além de auxiliar países a desenvolver soluções éticas e eficientes, sobretudo aqueles que enfrentam capacidade computacional restrita, governança fragmentada de dados e graves lacunas de habilidades técnicas.
A decisão de criar o instituto surgiu na COP30, em Belém, e leva em consideração o fato de que os países mais vulneráveis às perturbações climáticas enfrentam graves barreiras estruturais. A iniciativa tem o apoio da Organização das Nações Unidas para a Educação, a Ciência e a Cultura (Unesco) e da União Internacional de Telecomunicações (UIT).
Aplicações-piloto escaláveis
Guilherme Canela, diretor da Divisão de Inclusão e Políticas Digitais e Transformação Digital da Unesco, afirmou que o Instituto de Inteligência Artificial para o Clima é particularmente relevante porque conecta o rápido avanço da inteligência artificial à urgência de enfrentar as mudanças climáticas. Para ele, “uma IA verdadeiramente sustentável também deve ser inclusiva, e seus benefícios devem alcançar países e comunidades com diferentes níveis de capacidade tecnológica e institucional”.
No lançamento do Aici, as partes envolvidas vão apresentar o plano de trabalho aprovado para 2026-2027 e aplicações-piloto escaláveis, incluindo a prevenção do desmatamento impulsionada por IA na Bacia Amazônica. A partir daí, o instituto estará formalmente aberto à filiação de governos, instituições de pesquisa e parceiros financeiros internacionais comprometidos com a transformação digital sustentável.
Como a inteligência artificial pode ajudar a prevenir ilícitos financeiros
Dados e modelos analíticos podem ajudar instituições a detectar padrões e priorizar alertas
- A inteligência artificial pode ajudar seguradoras e outras instituições a analisar grandes volumes de informações, identificar comportamentos que merecem atenção e direcionar equipes para casos prioritários. Na prevenção à lavagem de dinheiro, ao financiamento do terrorismo e da proliferação de armas, porém, um alerta automatizado é apenas um sinal para análise: não prova que houve ilícito nem substitui a avaliação humana.
- O tema ganhou novo contexto no setor segurador com a publicação, pela CNseg, de uma versão atualizada de seu guia de prevenção à lavagem de dinheiro, ao financiamento do terrorismo e ao financiamento da proliferação de armas de destruição em massa e de tecnologia dual. O material aborda a digitalização e aponta que inteligência artificial e análise de grandes volumes de dados podem apoiar o monitoramento e a identificação de padrões, desde que acompanhadas de governança e validação dos modelos.
Que sinais os modelos podem ajudar a encontrar
Sistemas analíticos podem cruzar informações cadastrais, transacionais e de relacionamento para localizar combinações que seriam difíceis de perceber em análises isoladas. Entre os usos possíveis estão identificar movimentações que destoam do perfil conhecido, conexões entre pessoas ou empresas e mudanças de comportamento que justifiquem uma checagem adicional.
Esses recursos podem ajudar a organizar o trabalho: em vez de tratar todos os alertas da mesma forma, a instituição pode usar critérios de risco para priorizar os casos que exigem diligência mais aprofundada. O GAFI - Grupo de Ação Financeira, conhecido internacionalmente pela sigla FATF - afirma que novas tecnologias podem tornar as medidas de prevenção mais rápidas e eficientes, mas ressalta que seu uso exige condições, políticas e práticas adequadas.
A análise colaborativa de dados também pode ampliar a visão sobre relações que atravessam diferentes instituições. O GAFI aponta que esse tipo de abordagem pode reduzir falsos positivos e ajudar a revelar lacunas de informação, mas alerta para a necessidade de respeitar a privacidade e as normas de proteção de dados.
Um alerta não é uma conclusão
Um modelo identifica uma anomalia segundo os dados e os critérios que recebeu. Isso significa que uma operação incomum pode ter uma explicação legítima, enquanto uma atividade ilícita pode não ser detectada se os registros forem incompletos ou o padrão não estiver contemplado pelo sistema.
Por isso, é importante distinguir três etapas: o sistema encontra um sinal; profissionais analisam o contexto e as informações disponíveis; e a instituição decide quais providências cabem conforme suas obrigações e procedimentos. A classificação automatizada, sozinha, não deve ser tratada como prova de crime nem como justificativa suficiente para uma decisão desfavorável a uma pessoa.
Dados ruins podem produzir alertas ruins
A qualidade e a integridade das informações são essenciais. Cadastros desatualizados, dados ausentes, registros inconsistentes ou bases que não conversam entre si podem distorcer o resultado. Se o modelo for treinado com dados que refletem desigualdades ou práticas anteriores de monitoramento, também poderá reproduzir vieses.
Há ainda o risco de falsos positivos: pessoas e operações legítimas podem ser sinalizadas, gerando verificações desnecessárias e sobrecarga para as equipes. No sentido oposto, falsos negativos deixam passar situações que deveriam receber atenção. O guia da CNseg destaca a dependência da qualidade dos dados, o risco de viés e a necessidade de calibrar continuamente os modelos para reduzir os dois tipos de erro.
A explicabilidade é outro requisito prático. A equipe precisa conseguir entender quais fatores levaram o sistema a gerar determinado alerta, verificar se eles fazem sentido no caso concreto e registrar como chegou à decisão. Sem essa capacidade, fica mais difícil corrigir erros, auditar o modelo e atribuir responsabilidades.
A tecnologia precisa estar dentro de uma política de risco
A Resolução Susep nº 99/2026, que entra em vigor em 1º de janeiro de 2027, organiza os procedimentos de prevenção conforme uma abordagem baseada em risco e prevê níveis de diligência simplificada, padrão e reforçada. A norma também mantém requisitos mínimos de identificação e monitoramento.
Nesse contexto, modelos analíticos podem apoiar a avaliação e o monitoramento, mas precisam estar conectados aos controles internos da instituição. Isso envolve validar seu desempenho, revisar os critérios, proteger os dados utilizados e manter profissionais responsáveis pela análise dos alertas. O GAFI também recomenda uma abordagem responsável, com proteção de dados, supervisão informada e cooperação entre os envolvidos.
A inteligência artificial pode ampliar a capacidade de encontrar sinais em meio a grandes volumes de informação. Sua contribuição depende, contudo, da qualidade dos dados, da possibilidade de explicar os alertas e de uma investigação humana capaz de considerar o contexto. Na prevenção a ilícitos financeiros, a tecnologia ajuda a orientar a atenção; a apuração continua dependendo de pessoas, processos e evidências.
Do plantio ao patrimônio: o que o seguro rural pode proteger
Seguro agrícola, pecuário, aquícola, florestal e patrimonial podem atender a riscos diferentes
- Uma propriedade rural reúne lavouras, animais, máquinas, estruturas, produtos armazenados e pessoas que dependem da atividade. O seguro rural pode ajudar a proteger diferentes partes desse conjunto, mas não existe uma apólice única que cubra automaticamente todos os bens e riscos. A proteção depende da modalidade contratada, do que foi declarado e das condições previstas no contrato.
- A Superintendência de Seguros Privados (Susep) relaciona sete modalidades de seguro rural: agrícola, pecuário, aquícola, de florestas, de penhor rural, de benfeitorias e produtos agropecuários e de vida do produtor rural devedor de crédito rural. Cada uma atende a interesses diferentes.
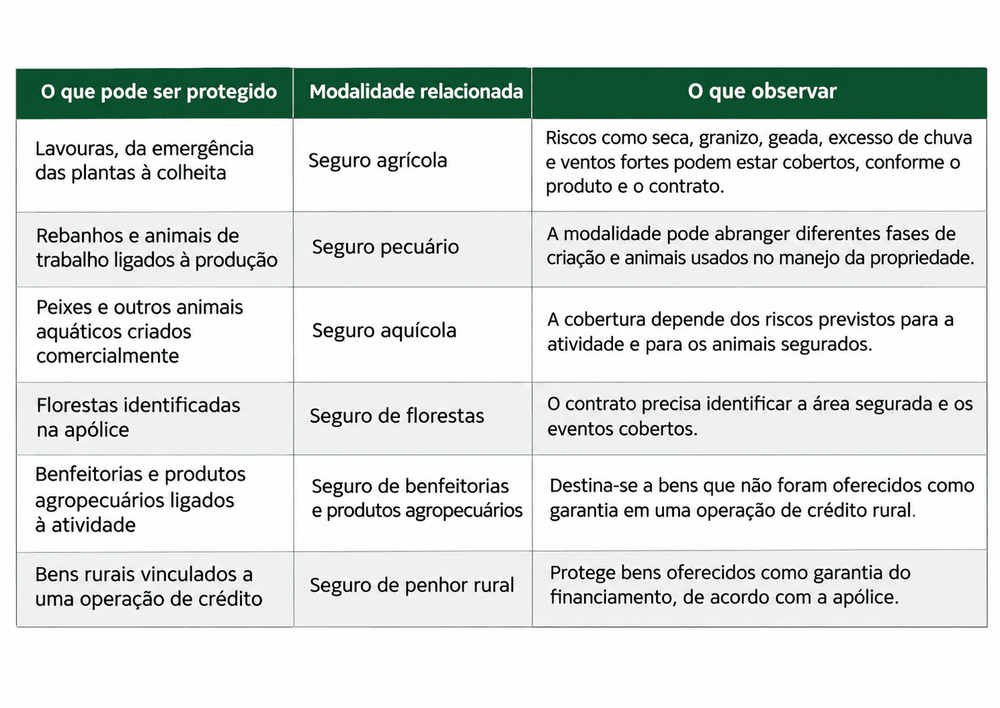
As descrições das modalidades e os exemplos de riscos são da Susep. A tabela é uma orientação geral: a presença de um bem ou evento na lista não garante, por si só, que ele esteja coberto em qualquer contrato.
Da lavoura às estruturas da propriedade
O seguro agrícola pode proteger o interesse do produtor na lavoura contra determinados eventos durante o ciclo da planta. Já as modalidades patrimoniais podem alcançar bens ligados à produção, como equipamentos, instalações e produtos agropecuários, conforme a forma de contratação.
Uma diferença importante está na relação do bem com o crédito rural. Se ele foi oferecido como garantia do financiamento, pode ser enquadrado no seguro de penhor rural; se não foi dado em garantia, pode se relacionar ao seguro de benfeitorias e produtos agropecuários. A modalidade, o bem segurado e os riscos cobertos precisam estar claros no contrato.
A Lei nº 15.526, publicada em setembro de 2026, atualizou o marco legal do seguro rural. A norma prevê que o seguro contratado pelo produtor integre o conjunto de garantias das operações de crédito rural e exige que as condições contratuais identifiquem o objeto segurado, as coberturas, os limites e os prazos. A mudança não significa que todo bem ou risco esteja automaticamente protegido: as regras de aplicação ainda dependem de regulamentação e da apólice contratada.
E a proteção do produtor e da família?
A Susep inclui entre as modalidades rurais o seguro de vida do produtor que tomou crédito rural. Nessa modalidade específica, a vigência está ligada ao prazo do financiamento e a instituição financeira é a beneficiária. O seguro pode ajudar a quitar a dívida coberta em caso de sinistro, mas não deve ser confundido com uma proteção de vida ampla destinada a garantir renda à família.
Se o objetivo também for proteger familiares ou assegurar recursos para outras necessidades, é importante avaliar separadamente um seguro de vida adequado a essa finalidade. As coberturas, os beneficiários e os limites variam conforme o produto e o contrato.
Como organizar as prioridades de proteção
O primeiro passo é listar os bens e as atividades que sustentam a propriedade: culturas, rebanhos, máquinas, instalações, estoques e compromissos de crédito. Em seguida, o produtor pode verificar quais riscos ameaçam cada item, quais seguros estão disponíveis e se o valor segurado corresponde ao patrimônio que deseja proteger.
Antes de contratar, vale conferir:
- quais bens e atividades estão identificados na apólice;
- quais eventos estão cobertos e quais são excluídos;
- os limites de indenização, franquias e participação obrigatória;
- as condições de vistoria, conservação e comunicação de sinistro;
- se algum bem foi dado como garantia em financiamento;
- quem receberá a indenização quando houver uma instituição financeira como beneficiária.
O seguro é uma das ferramentas de gestão de risco da propriedade. Planejamento, prevenção, manutenção e análise das condições contratuais continuam necessários para reduzir vulnerabilidades e entender o alcance efetivo da proteção.
Fonte: CNseg, em 05.11.2026